年末調整の保険料控除の書き方【令和8年分】記入例と書き間違い3つ
PR 当記事はアフィリエイトプログラムに参加しています。
| よわび | 会社から保険料控除申告書が来た。保険会社のハガキ、どの数字を写せばいいの? |
| 写すのは「申告額」。今年は一般の生命保険料の欄に新しい欄が増えたから、そこで手が止まる人が多い。先に間違えやすい3か所を押さえよう。 | つよび |
この記事は、令和8年分「給与所得者の保険料控除申告書」の書き方をまとめたものです。
数値と制度は、2026年9月30日時点の国税庁資料と法令で確認しました。
令和8年分で変わったのは「一般の生命保険料」の欄
今年の様式で中身が変わったのは、一般の生命保険料の欄。「年齢23歳未満の扶養親族」の有無を書く欄と、☆印の記入欄が加わりました。
控除額を出す「計算式Ⅱ」も新設です(国税庁『令和8年分 年末調整のしかた』4頁・24頁)。
あわせて、旧契約用の計算式は「計算式Ⅲ」に名前が変わり、個人年金保険料の欄番号も⑥⑦⑧にずれました。昨年の「計算式Ⅱ」は旧契約用。昨年の感覚で書くと取り違えます。
背景にあるのは、令和8年分と令和9年分だけの特例。23歳未満の扶養親族がいる人は、一般の生命保険料控除の上限が4万円から6万円に上がります。
令和10年分以降も続くかは、2026年9月30日時点で決まっていません(詳しくは後半)。
書き間違えやすいのは次の3か所です。
年調ソフトやクラウド年調の画面は、勤務先の仕組みによってまちまち。この記事では紙の様式の欄名で説明します。
まず判定:あなたが書く欄はどれ?
申告書には4つの控除欄。ただし、全部を埋める必要はありません。
「所得控除」は、税金を計算する前の所得から差し引ける金額のこと。所得控除を引いた残りが「課税所得」で、ここに税率がかかります。
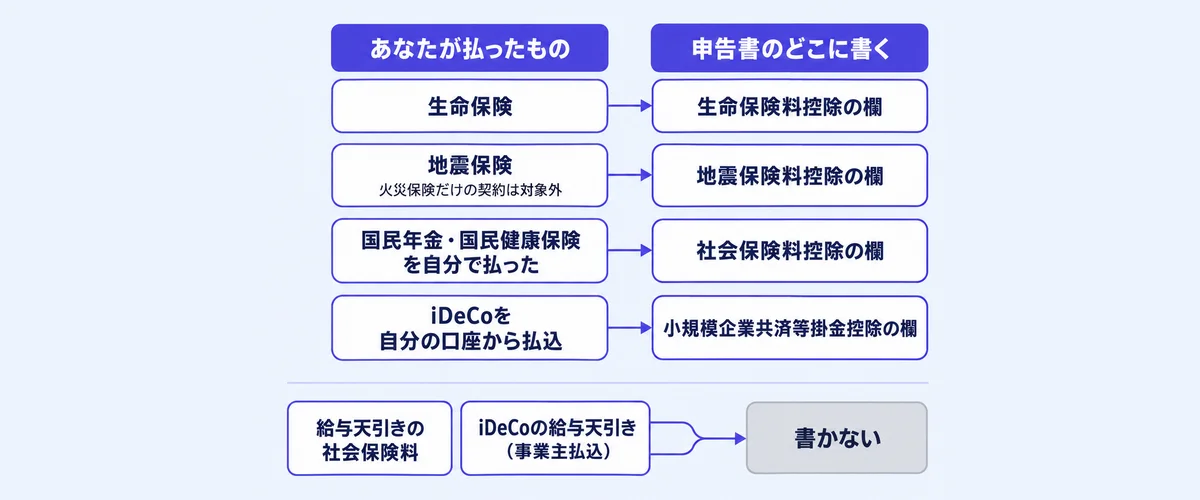
- 生命保険(一般・介護医療・個人年金):生命保険料控除の欄
- 地震保険:地震保険料控除の欄(火災保険だけの契約は対象外)
- 自分や家族の国民年金・国民健康保険などを自分で払った:社会保険料控除の欄
- iDeCoを自分の口座から払っている:小規模企業共済等掛金控除の欄
給与から天引きされている社会保険料は書きません。iDeCoの掛金が給与天引き(事業主払込)の人も同じです。
もう一つの前提。控除を受けるのは、保険料を実際に払った人。契約者の名前では決まりません(『年末調整のしかた』21頁 注意事項2)。
受取人の全員が、本人・配偶者・その他の親族であることも条件です。個人年金保険は、受取人が本人か配偶者であることが必要になります(同21頁)。
書き間違い1:証明額ではなく「申告額」を写す
保険会社から届く控除証明書には、金額が2種類載っていることがあります。
- 証明額:多くは、証明書を作った時点までに払った額
- 申告額:12月分まで払う前提の、本年中の払込額
申告書に書くのは申告額です。控除の対象は「本年中に支払った保険料」だから。
では、なぜ2種類あるのか。根拠は『年末調整のしかた』23頁⑷。月払契約の証明書は、毎月の保険料と1月から9月の払込状況が分かればよい、とされています。証明額が9月末時点の数字になっていることがあるのは、このため。
かんぽ生命の『保険料払込証明書の見方』(PDF 1〜2頁)も確認しました。申告額は「生命保険料控除の申告を行う際に使用する金額」という説明。払込中なら、12月末時点の払込予定額が載ります。
欄の名前は保険会社によって違うことがあります。確認できたのは、かんぽ生命の「申告額」だけ。迷ったら証明書の裏面か、保険会社の案内を見てください。
| よわび | 申告額が書いてない証明書だったら? |
| 12月までに払い込む今年分を、自分で計算して書く。かんぽ生命の説明もその考え方だ。月払なら、毎月の保険料×今年払う月数になる。 | つよび |
証明書で見るのは次の3か所です。
- 新旧の区分:「新」か「旧」か
- 保険の種類:一般・介護医療・個人年金のどれか
- 申告額:申告書に写す金額
「新契約」は2012年(平成24年)1月1日以後に結んだ契約。「旧契約」はそれより前の契約です(同21頁)。
「剰余金・割戻金」は、保険会社から戻ってくるお金のこと。受け取った場合は、保険料から差し引いた残りが対象になります(同21頁)。
証明書を添付しなくてよいのは、一般の旧契約(旧生命保険料)で1契約の年額が9,000円以下のものだけ。新契約・介護医療・新旧の個人年金は、金額にかかわらず全部必要です(同22頁)。電子データの控除証明書や、国税庁のシステムで作る二次元コード付きの印刷書面も使えます(同22頁 注2)。
証明書を請求中で手元にない人もいるでしょう。様式の裏面には、令和9年2月1日までに提出することを条件に控除を受けられる、とあります。なくした場合は、保険会社に再発行を頼んでください。
生命保険料欄の書き方:計算式Ⅰ・Ⅱ・Ⅲと記入の順番
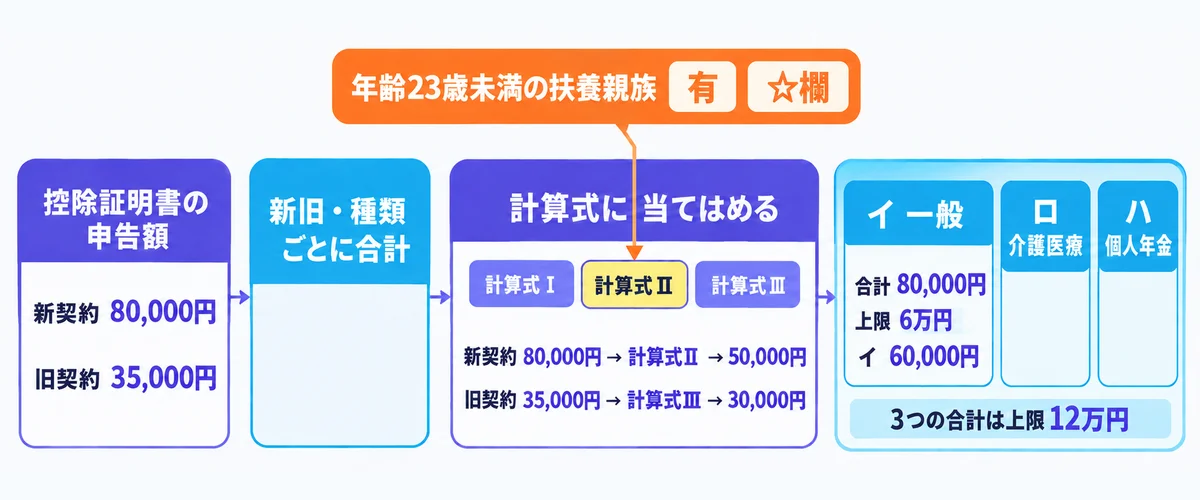
記入の順番は4ステップです。
計算式は次のとおり。1円未満は切り上げます(『年末調整のしかた』24頁 注2)。
| 計算式 | 年間の保険料 | 控除額 |
|---|---|---|
| Ⅰ(新契約・介護医療・新個人年金) | 2万円以下 | 全額 |
| 2万超4万円以下 | ×1/2+1万円 | |
| 4万超8万円以下 | ×1/4+2万円 | |
| 8万円超 | 一律4万円 | |
| Ⅱ(新契約・23歳未満の扶養親族あり) | 3万円以下 | 全額 |
| 3万超6万円以下 | ×1/2+1.5万円 | |
| 6万超12万円以下 | ×1/4+3万円 | |
| 12万円超 | 一律6万円 | |
| Ⅲ(旧契約) | 2.5万円以下 | 全額 |
| 2.5万超5万円以下 | ×1/2+1.25万円 | |
| 5万超10万円以下 | ×1/4+2.5万円 | |
| 10万円超 | 一律5万円 |
2026年9月30日時点。出典:国税庁『令和8年分 年末調整のしかた』24頁
一般の生命保険料の欄は、特例があるかどうかで使う欄が変わります(様式裏面 ご注意1・2)。
- 特例あり:②欄と⑤欄を書き、㋑欄に⑤欄の金額を写す(①欄と④欄は使わない)
- 特例なし:①欄と④欄を書き、㋑欄に③欄と④欄の大きい方を写す
国税庁の記載例で流れを確かめましょう。新契約80,000円(特例あり)は、計算式Ⅱで50,000円。旧契約35,000円は、計算式Ⅲで30,000円です。
合計80,000円は上限6万円を超えるので、㋑は60,000円です。出典は『令和8年分 給与所得者の保険料控除申告書の記載例』1頁。
新旧の両方がある人は「選び方」が変わる
新旧の両方を払っている人は、有利な方を選べます。ここが今年、見落とされやすい点。
国税庁の質疑応答事例に、新契約4万円・旧契約10万円の例があります。特例なしの場合、新だけなら3万円、旧だけなら5万円。合算は8万円でも上限4万円で止まるので、旧だけの5万円が控除額でした。
同じ例に特例を当てはめると、新は計算式Ⅱで3.5万円。旧の5万円と合わせて8.5万円となり、上限6万円で止まります。控除額は6万円で、旧だけより1万円大きい。
国税庁も同じことを書いています(『年末調整のしかた』24頁 注1)。特例があって新契約の保険料を払っているなら、合算の方が大きくなる、という内容です。昨年まで旧だけを選んでいた人は、今年は合算を選ぶ形になります。
欄番号で追うと、次のとおり。新契約9万円・旧契約10万円の場合の編集部の試算です。
| 欄 | 特例なし | 特例あり |
|---|---|---|
| 新契約9万円の控除 | ①40,000円(計算式Ⅰ) | ②52,500円(計算式Ⅱ) |
| 旧契約10万円の控除 | ③50,000円 | ③50,000円 |
| 新旧の合算 | ④40,000円(上限4万円) | ⑤60,000円(上限6万円) |
| ㋑に写す額 | 50,000円(③と④の大きい方) | 60,000円(⑤) |
2026年9月30日時点。国税庁『令和8年分 年末調整のしかた』24頁の計算式と様式裏面ご注意1・2による編集部(よわび)の試算
書き間違い2:☆欄は「今年の数字」で判定する
「扶養親族」は、生計を一にする親族のうち、所得が一定以下の人。「生計を一にする」は、同じ家計で暮らしていることを指します。
特例の対象になるのは、次の条件を満たす扶養親族です(様式裏面 ご注意3)。
- 平成16年1月2日以後に生まれた(年齢23歳未満)
- 本年中の合計所得金額の見積額が62万円以下(給与だけなら給与収入136万円以下)
- 配偶者は除く
「合計所得金額」は、収入から経費などを引いた「所得」を合計した額です。給与なら、給与収入から給与所得控除(会社員の経費の代わりに差し引ける額)を引いた額が所得になります。
年齢の下限はなし。16歳未満の子は扶養控除の対象外ですが、この特例では対象に入ります。
☆欄に書くのは、次の項目です。
- 氏名(フリガナ)・個人番号・生年月日・続柄
- 住所(あなたと違う場合)
- 本年中の合計所得金額の見積額
2人以上いても、書くのは1人で足ります(様式裏面 ご注意1)。個人番号は、要件しだいで書かなくてよい場合があるので勤務先に確認してください(同ご注意5)。
所得要件は「62万円・136万円」に上がった
注意したいのは所得要件の数字。改正前の基準は58万円以下(給与だけなら123万円以下)でした(『年末調整のしかた』4頁)。
たとえば、アルバイト収入が年130万円で、20歳の大学生の子。改正前の基準なら「無」ですが、今年は「有」になり得ます。昨年までの数字で覚えている人もいるはずなので、様式の裏面で確かめてから○を付けてください。
判定の時点は、法律で決まっています。根拠は租税特別措置法41条の15の5第2項(e-Gov、2026年10月1日確認)。「その年十二月三十一日」の現況で判定する、という規定です。
年末調整は、申告書に書いた生年月日と所得の見積額で計算します。年末調整の後、12月31日までに子が生まれた場合はどうか。保険料控除申告書を出せば、翌年1月の源泉徴収票(1年分の給与と所得税を記した書類)の交付時まで再計算できます。確定申告で還付を受ける方法もあります(国税庁『令和8年分 年末調整Q&A』問11の注)。
夫婦の両方が特例を使える
| よわび | 子どもは夫の扶養控除の欄に書いてる。私の申告書でも☆欄を書いていいの? |
| 書ける。この特例には「子1人につき夫婦のどちらか1人だけ」という制限がない。条件を満たせば夫婦とも上限6万円で計算できる。 | つよび |
根拠は、様式裏面のご注意4と『年末調整のしかた』22頁の注意事項7です。同じ世帯の夫婦の間に23歳未満の子が1人いれば、夫婦の双方が適用を受けられると書かれています。
一部の人だけに関係する注意も1つ。年の途中で退職した人などで、11月30日以前に年末調整を受ける場合です。所得要件を58万円(給与だけなら123万円)に読み替えます(国税庁 A2-3)。通常の会社員の年末調整は12月なので、当てはまりません(『年末調整のしかた』6頁)。
書き間違い3:合計12万円に届いていたら、控除は増えない
「上限が6万円に上がる」と聞いて書き直しても、控除額が変わらない人がいます。
一般・介護医療・個人年金の3区分を足した上限は、12万円のまま据え置きです(『年末調整のしかた』4頁の注・24頁)。
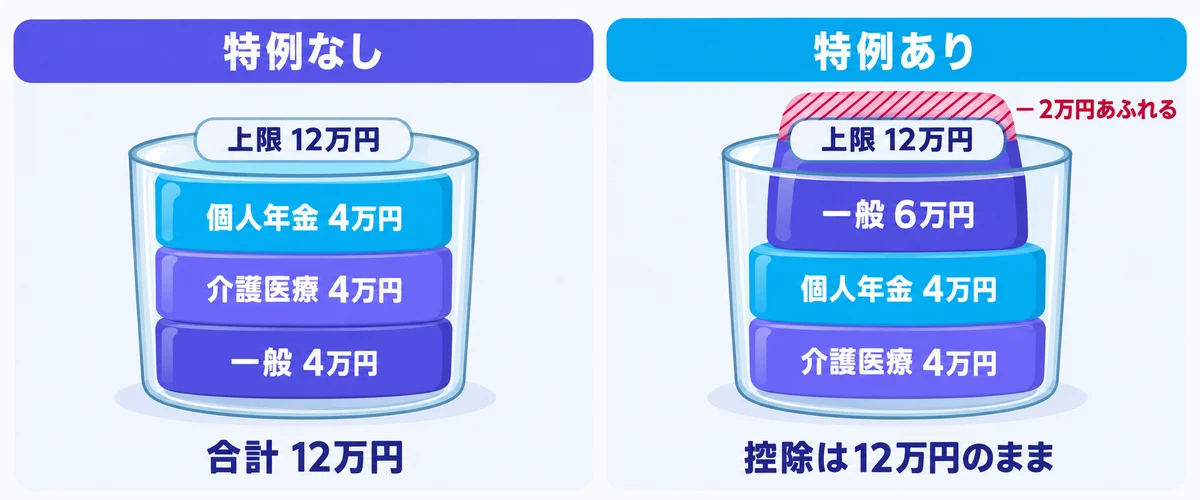
- 介護医療4万円・個人年金4万円・一般4万円の人:すでに12万円。一般が6万円になっても12万円のまま
- 旧個人年金で5万円・介護医療4万円の人:残りは3万円分。一般が4万円でも6万円でも、合計は12万円で止まる
国税庁の記載例も、ちょうどこの形です。一般60,000円・介護医療40,000円・個人年金47,500円で合計147,500円。控除額は上限の120,000円になっています(記載例1頁)。
もう1つ、住民税の話も押さえておきます。特例で増えるのは所得税の控除額だけで、増える幅は最大2万円。
住民税の生命保険料控除に、この特例はありません。区分ごとの上限は新契約(または新旧合算)で2.8万円、旧契約だけなら3.5万円。合計7万円のままです。根拠は地方税法34条1項5号・314条の2第1項5号(e-Gov、2026年10月1日確認)。
地震保険料・社会保険料・iDeCoの欄
地震保険料控除
地震保険料は全額が対象で、最高5万円。旧長期損害保険料(2006年末までに結んだ、満期返戻金付きで保険期間10年以上の損害保険の保険料)は最高1.5万円で、両方あっても合計の上限は5万円です(『年末調整のしかた』25〜26頁)。証明書は金額にかかわらず必要になります。
社会保険料控除
給与から天引きされた社会保険料は書きません(様式裏面の注1)。書くのは、あなた自身や生計を一にする家族の国民年金・国民健康保険など(任意継続の健康保険料を含む)を、給与天引きではなく自分で払った場合(『年末調整のしかた』26頁)。入社前に自分で払った分も含みます。国民年金保険料と国民年金基金(国民年金に上乗せする任意の年金)の掛金は、証明書の添付が必須(国税庁 A2-3)。
小規模企業共済等掛金控除(iDeCo)
iDeCoは「個人型年金加入者掛金」の行に、本年中に払った額を書きます。未払分や前払分は含めません(『年末調整のしかた』28頁)。
証明書のどの数字を写すか、加入1年目の月数、今年いくら戻るかは、iDeCo(イデコ)の年末調整の書き方と、いくら戻るかを図解で詳しく解説しています。
給与天引き(事業主払込)なら記入は不要。自分の口座から払っている人は、金額にかかわらず証明書が必要です。証明書は毎年10月、国民年金基金連合会から届く仕組み(初回の納付が10月以降なら翌月以降)。
掛金は加入者本人の口座から引き落とされ、控除も加入者本人が受けます。iDeCoに入るかの判断材料は、会社員のiDeCoメリット・デメリットにまとめています。
書いた結果いくら変わる?同じ保険でも「戻り」が減る人がいる
書き終えたら、次に気になるのは「結局いくら戻るのか」。今年はここに1つ、見落とされやすい変化があります。
令和8・9年分は、所得税の基礎控除(誰でも所得から差し引ける控除)が大きく上がりました(『年末調整のしかた』3頁)。
- 合計所得489万円以下:104万円
- 489万円超655万円以下:67万円
- 655万円超2,350万円以下:62万円
給与所得控除の最低保障額も、令和8・9年分は65万円から74万円に上がっています(同3頁)。
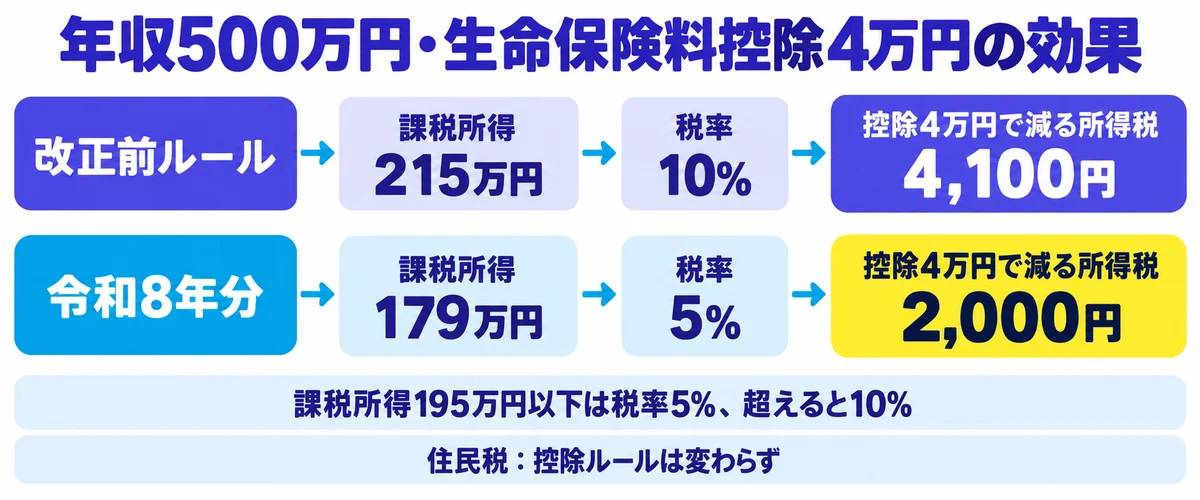
基礎控除が増えると、課税所得が下がります。すると一部の人は、かかる税率が一段下がる。税率が下がれば、同じ4万円の控除でも減る税金は小さくなります。
年収500万円の人で計算してみる
前提は、独身・社会保険料は年収の14.6%・他の控除なし。「改正前ルール」は、『年末調整のしかた』3頁の改正前欄の基礎控除(この年収帯は68万円)です。
| 項目 | 改正前ルール | 令和8年分 |
|---|---|---|
| 給与所得 | 356万円 | 356万円 |
| 社会保険料 | 73万円 | 73万円 |
| 基礎控除 | 68万円 | 104万円 |
| 課税所得(保険料控除前) | 215万円(税率10%) | 179万円(税率5%) |
| 生命保険料控除4万円の後 | 211万円 | 175万円 |
| 控除4万円で減る所得税 | 4,100円 | 2,000円 |
2026年9月30日時点の編集部(よわび)の試算。所得税は年調年税額(年末調整で確定する1年分の所得税)で、復興特別所得税(所得税に2.1%上乗せされる税)を含む(×102.1%、100円未満切り捨て)。出典:国税庁『令和8年分 年末調整のしかた』3・52・55頁
同じ保険、同じ控除4万円でも、所得税の戻りは4,100円から2,000円へ。ただし、税金そのものは減っていることも忘れずに。保険料控除を引く前の年税額は、改正前ルールの11万9,900円に対し、令和8年分は9万1,300円です。
影響があるのは一部の年収帯だけ
同じ前提で年収別に比べた結果が次の表です。多くの年収では、差はほぼゼロ。
| 年収 | 改正前ルール | 令和8年分 | 変化 |
|---|---|---|---|
| 200万円 | 2,000円 | 0円 | なくなる |
| 300万円 | 2,100円 | 2,000円 | ほぼ同じ |
| 400万円 | 2,000円 | 2,000円 | 変わらない |
| 500万円 | 4,100円 | 2,000円 | 半分に |
| 600万円 | 4,100円 | 4,000円 | ほぼ同じ |
| 670万円 | 6,200円 | 4,100円 | 減る |
| 700万円 | 8,200円 | 8,200円 | 変わらない |
| 800万円 | 8,100円 | 8,200円 | ほぼ同じ |
生命保険料控除4万円で減る所得税(年調年税額の差)。独身・社会保険料は年収の14.6%・他の控除なし・×102.1%・100円未満切り捨て。「ほぼ同じ」は端数処理による差。2026年9月30日時点の編集部(よわび)の試算。出典:国税庁『令和8年分 年末調整のしかた』3・47〜55頁
この前提で年収1,000万円以下なら、効果が1,000円以上小さくなるのは3つの帯です。
- 約190万〜211万円:令和8年分では課税所得がほぼゼロになり、減らす所得税がそもそもない
- 475万〜約528万円:税率が10%から5%に下がる
- 約668万〜約676万円:改正前は一部に20%がかかっていた
比べているのは『年末調整のしかた』3頁の改正前欄。昨年の実際の税額とは一致しない場合があります。家族構成や他の控除があれば、境目も動きます。
12月の還付は「保険の効果」だけではない
国税庁は「令和8年11月までの給与等の源泉徴収事務に変更は生じません」と書いています(『年末調整のしかた』4頁)。源泉徴収は、毎月の給与から所得税を前もって天引きする仕組み。11月までは改正前の税額表(天引き額を決める表)で天引きされ、12月の年末調整でまとめて精算されます。
つまり、12月の還付には基礎控除の引上げ分が混ざります。還付が増えても、保険料控除のおかげとは限りません。
還付は12月の給与で精算され、精算しきれない分は翌年1月か2月に回ります(同42頁)。住民税の控除分は、振り込まれるわけではありません。翌年6月からの天引き額(特別徴収)が下がる形で反映されます(地方税法321条の5)。
特例はいつまで?延長は「要望段階」
特例は令和8年分と令和9年分だけの時限措置です。根拠は租税特別措置法41条の15の5第1項。「令和八年分又は令和九年分」と定めています(e-Gov、2026年10月1日確認)。
金融庁は『令和9年度税制改正要望事項16』で、恒久化を求めています。経済産業省も同じ趣旨の要望を出しました。ただし、これは要望の段階。決定ではありません。
一時払の生命保険は扱いが揺れてきた
一時払(保険料を1回でまとめて払う契約)の扱いには経緯があります。
- 自民・公明『令和6年度税制改正大綱』(2023年12月14日・13頁):控除の対象から「除外する」
- 自民・公明『令和7年度税制改正大綱』(2024年12月20日・13頁):上乗せ措置を時限的に講じている間は「除外しない」
- 財務省『令和8年度税制改正の大綱』(2025年12月26日閣議決定・25頁):特例を1年延長。一時払の記載はなし
2025年の地方税の要望(令和8年度要望)では、金融庁などが別の点も求めていました。所得税の上乗せ措置を恒久化するのと併せて、一時払生命保険を住民税の生命保険料控除の対象から外す、という内容です。一方、令和9年度の要望書には一時払の記述がありません。
恒久化されるか、されたとき一時払がどう扱われるかは、2026年9月30日時点で未決定です。一時払で加入している人は、今後の税制改正の発表を確認してください。内容が決まり次第、この記事も更新します。
控除のために保険を増やす人は多くない
金融庁の要望書(16-3頁)に、日経リサーチ「生保関連税制に関するアンケート調査 2026」の結果が載っています。控除が拡充されたら新規加入・増額をしたい人は7.6%。検討したいまで含めると約6割ですが、はっきり増やしたい人は1割に届きません。
| 上限が2万円増えても、減る所得税は税率5%なら約1,000円。保険は「万一のとき必要な保障」で決めて、控除は後からついてくるもの、と考えた方がいい。 | つよび |
保障内容を見直したい人は、生命保険おすすめランキング(20〜30代)で比べ方を整理しています。
出した後に気づいたら:再計算・還付申告・更正の請求
書き忘れや間違いに気づいたら、まず時期を確認。やることが3通りに分かれます。
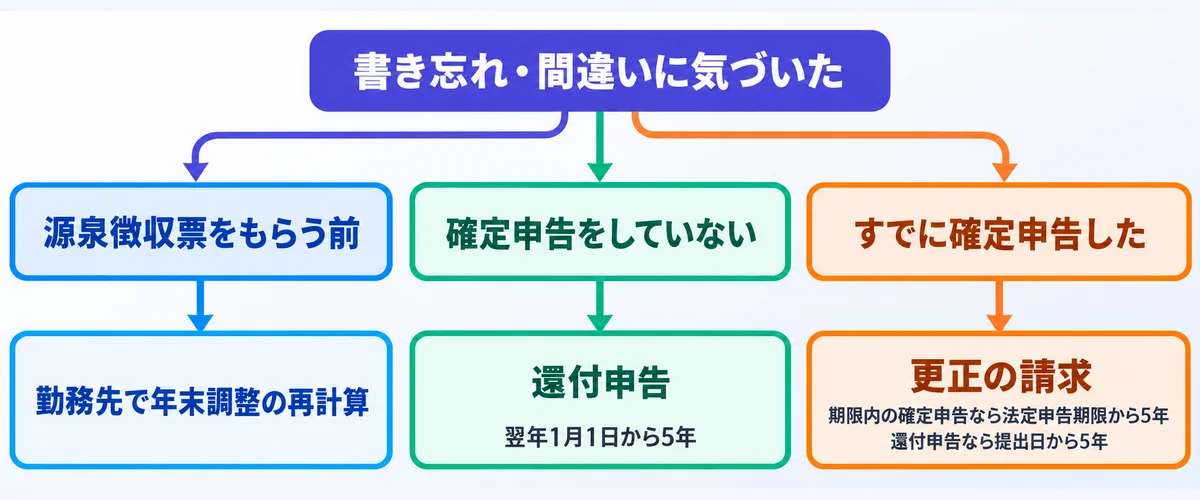
還付申告は、確定申告の期間を待たずに出せます。更正の請求は、確定申告を期限内に出した人なら法定申告期限(確定申告の本来の締切。通常は翌年3月15日)から5年以内(タックスアンサーNo.2026)。還付申告を出した人は、その提出日から5年以内です(No.2030)。
還付申告と更正の請求は別の手続き。まだ申告していない人が使うのは還付申告です。
証明書が遅れた場合は、令和9年2月1日までに勤務先へ出せば年末調整で控除できます(様式裏面)。この期限を過ぎたら、上の2か3に進みます。
旧契約を更新したら控除が減ることがある
2012年以後に旧契約を更新したり、特約を付けたりすると、契約が新契約扱いになる場合があります。根拠は、所得税法76条10項と国税庁の質疑応答事例「傷害特約付生命保険契約の特約の更新」。
旧契約だけなら上限は5万円。新契約扱いになると上限は4万円で、特例があれば6万円です。
たとえば年10万円払う旧契約だけの人。更新で新契約扱いになると、特例がなければ控除は5万円から4万円に下がります。
とはいえ、更新するかどうかは保障内容で決める話です。控除1万円の差で減る所得税は、税率5%なら約500円。それを理由に必要な保障を手放すのは本末転倒です。
よくある質問
Q. 妻名義の保険を、夫の私が払っています。
払った人が控除を受ける、が答え。所得のない妻や子が契約者でも、夫が払っていることが明らかなら夫の控除になります。受取人の条件は必要です(年末調整Q&A 問8)。
Q. 親が払っている自分の保険は、自分の申告書に書けますか。
書けません。控除を受けるのは払った人なので、書くのは親の側です(『年末調整のしかた』21頁 注意事項2)。
Q. 欄が足りません。
記入欄が足りない場合は、別の用紙に書いて申告書に添付します(『令和8年分 給与所得者の保険料控除申告書の記載例』1頁)。
Q. 学資保険は一般の生命保険料ですか。
契約内容によります。証明書に書かれた区分に従って写してください。分からなければ保険会社に確認しましょう。
Q. 申告書はいつまでに出せばいいですか。
その年の最後に給与をもらう日の前日までです(国税庁 A2-3)。実際の締切は勤務先が決めるので、案内を確認してください。
まとめ:提出前のチェック5つ
- 証明書の「申告額」を写したか(申告額の欄がなければ、12月までに払う今年分を計算した額)
- 新旧の区分を確認し、特例ありなら合算を選んだか
- ☆欄は「62万円・136万円」で判定したか
- 3区分の合計が12万円を超えていないか
- 証明書か電子データを添付したか
申告書で中身が変わったのは、一般の生命保険料の欄だけ。ただ、その1か所に「計算式Ⅱ」「新しい所得要件」「合計12万円」の3つが重なっています。3つを確かめてから出せば、書き間違いは防げます。
出典(2026年9月30日〜10月1日確認)
- 国税庁『令和8年分 年末調整のしかた』3・4・6・21〜28・42・47〜55頁 https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/nencho_all.pdf
- 国税庁『令和8年分 給与所得者の保険料控除申告書』表面・裏面 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/pdf/2026bun_04.pdf
- 国税庁『令和8年分 給与所得者の保険料控除申告書の記載例』1頁 https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/307.pdf
- 国税庁『令和8年分 年末調整Q&A』問8・問11・問12
- 国税庁 手続案内「A2-3 給与所得者の保険料控除の申告」 https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/annai/1648_05.htm
- 国税庁 タックスアンサーNo.2030(還付申告)・No.2026(確定申告を間違えたとき)
- 国税庁 質疑応答事例「旧生命保険料と新生命保険料の支払がある場合の生命保険料控除額」「傷害特約付生命保険契約の特約の更新」
- e-Gov法令検索 租税特別措置法41条の15の5 https://laws.e-gov.go.jp/law/332AC0000000026 、所得税法76条、地方税法34条・314条の2・321条の5 https://laws.e-gov.go.jp/law/325AC0000000226
- 財務省掲載 金融庁『令和9年度税制改正要望事項16』 https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2027/request/fsa/09y_fsa_k_16.pdf 、経済産業省 令和9年度税制改正要望48
- 総務省掲載『令和8年度地方税制改正(税負担軽減措置等)要望事項』金融庁No.10(10-1頁) https://www.soumu.go.jp/main_content/001028063.pdf
- 自由民主党・公明党『令和6年度税制改正大綱』(2023年12月14日)13頁、同『令和7年度税制改正大綱』(2024年12月20日)13頁
- 財務省『令和8年度税制改正の大綱』(2025年12月26日閣議決定)25頁 https://www.mof.go.jp/tax_policy/tax_reform/outline/fy2026/20251226taikou.pdf
- かんぽ生命『保険料払込証明書の見方』(PDF)
- iDeCo公式サイト(国民年金基金連合会)よくあるご質問「掛金の所得控除を受けるには、どのような手続きが必要ですか。」「給与計算や年末調整は、どのような手続きが必要ですか。」
控除の金額ではなく、「今の保障が家族構成に合っているか」を一度確かめたい人へ。
保険マンモスの無料保険相談なら、加入中の保険を見せながら、足りない保障と払いすぎの保障を相談できます。
あわせて読みたい
この記事を書いた人

- 2児の父の会社員として、毎年この申告書を書く当事者
- 本記事は税理士の監修なし。国税庁の資料と条文を編集部で一次確認し、試算も編集部(よわび)が計算
- 資産3,500万円到達・住宅ローン完済
- 新NISA・投資信託・高配当ETF(SCHD中心)でコツコツ型の資産形成
- YouTubeで初心者向けにお金の話を発信中
利益相反の開示:当サイトは記事内リンク経由の申込みにより報酬を受け取る場合がありますが、報酬の有無が評価に影響することはありません。
免責:本記事は情報提供を目的としたもので、税務上の個別の判断は勤務先・税務署・税理士にご確認ください。
情報は2026年9月30日時点
どのプランがあなたに合う?
5問で診断する「お金のお悩み診断」
「何から始めればいいかわからない」を1分で解消。NISA・節約・保険・クレカ・FXまで、あなたのタイプ別に最短ルートを提案します。