学資保険の生命保険料控除でいくら戻る?実質返戻率も試算【令和8年分】
【PR】本記事には広告(アフィリエイト)リンクを含みます。リンク経由の申込みで当サイトが報酬を受け取る場合があります。


結論:月1万円・税率10%なら年6,884円。特例の年は8,926円
2026年10月10日時点の制度で計算した答えから書きます。
所得税率10%の会社員が、月1万円(年12万円)の学資保険を払った場合。ほかに「一般枠」(死亡保険や学資保険をまとめて入れる控除の枠)の保険がなければ、軽くなる税金はこうなります。
- 通常の計算:年6,884円(所得税4,084円+住民税2,800円)
- 23歳未満の子がいる令和8・9年分の特例:年8,926円(所得税6,126円+住民税2,800円)
所得税の分には、復興特別所得税(所得税に2.1%上乗せされる税)を含めました。
所得税の分は、12月の年末調整(会社が1年分の所得税を精算する手続き)で戻ります。住民税の分は、翌年6月からの給与天引きが下がる形。令和8年に払った保険料なら、2027年6月からの住民税に効きます。
先に、この記事の結論も書いておきます。
- これから入るか迷っている人:控除を足しても年利は1%前後。多くの家庭では、学資保険よりNISAのつみたて投資枠で積み立てる方が合理的です
- すでに入っている人:慌てて解約しない。早くやめるほど払った額より戻りが少なくなりやすいので、まず解約返戻金を確かめる
理由は数字で順に見ていきます。
もう1つ、控除そのものにも落とし穴があります。終身保険や定期保険にすでに入っている家では、学資保険を足しても戻りが増えないことがあります。
- 既存の一般枠の保険料が年8万円以上:通常の年は増分0円
- 既存が年12万円以上:特例の年でも増分0円
- 住民税側は、既存が年5.6万円以上で増分0円
この記事の数字は、学資保険の主契約が「一般生命保険料控除」の枠に入る場合で計算しています。医療特約の部分は、医療保険・がん保険など用の別の枠(介護医療保険料控除)です。
控除区分の一例として、かんぽ生命の学資保険。基本契約は一般の枠で、医療特約と先進医療特約は介護医療の枠。災害特約と傷害医療特約は対象外です。出典は同社『ご契約のしおり・約款(Web約款)学資保険』2026.10版(2026年10月1日以降の申込分)78頁。
共済や商品で区分は変わりうるので、最後は控除証明書の記載に従ってください。
控除を受けるのは、契約者ではなく実際に保険料を払った人です(国税庁『令和8年分 年末調整Q&A』問8)。
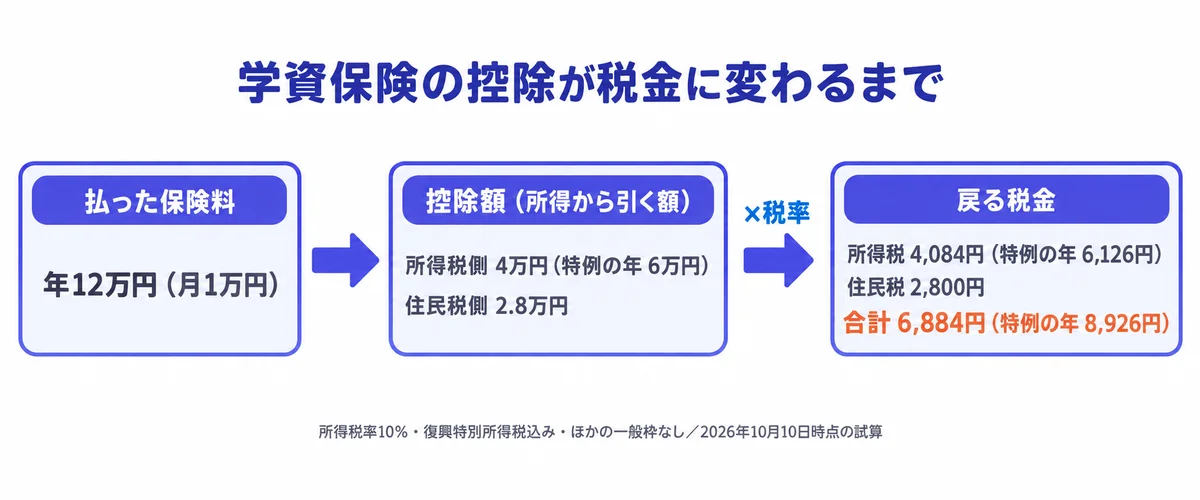
金額は2026年10月10日時点の制度による編集部の試算。実際の年末調整には、課税所得の1,000円未満切捨てや税額の100円未満切捨てがある。そのため数十円〜300円程度ずれることがあります(国税庁『令和8年分 年末調整のしかた』38・39頁)。
控除額の計算式と、令和8・9年分の6万円特例
所得控除とは、税金を計算する前の所得から差し引ける金額のこと。差し引いた後の、税率をかける元の金額を課税所得と呼びます。
戻る額は「控除額×税率」。控除額がそのまま戻るわけではありません。
2012年1月1日以後に結んだ契約(新契約)の計算式はこうです。
| 区分 | 所得税(通常) | 所得税(特例) | 住民税 |
|---|---|---|---|
| 全額 | 2万円以下 | 3万円以下 | 1.2万円以下 |
| ×1/2+ | 4万円以下:+1万円 | 6万円以下:+1.5万円 | 3.2万円以下:+6千円 |
| ×1/4+ | 8万円以下:+2万円 | 12万円以下:+3万円 | 5.6万円以下:+1.4万円 |
| 上限 | 4万円 | 6万円 | 2.8万円 |
出典:国税庁『令和8年分 年末調整のしかた』24頁 計算式Ⅰ・Ⅱ、タックスアンサーNo.1140(令和8年4月1日現在法令等)、地方税法314条の2第1項。所得税の控除額に1円未満の端数が出たら切り上げ。
2011年12月31日以前の契約(旧契約)は、上限が所得税5万円・住民税3.5万円です。
6万円特例の要点
23歳未満の扶養親族がいると、所得税の一般枠の上限が4万円から6万円に上がります。適用は令和8年分と令和9年分の2年(『年末調整のしかた』4頁、財務省『令和8年度税制改正の大綱』25頁)。
扶養親族とは、生計を一にする(同じ財布で暮らす)親族で、合計所得金額が62万円以下の人。合計所得金額は、給与や事業などの所得を合わせた額のこと。給与だけなら年収136万円以下が目安です(『令和8年分 給与所得者の保険料控除申告書』裏面)。
学資保険の家庭に関係する点だけ並べます。
- 16歳未満の子も対象になる
- 23歳未満かは、その年の12月31日の現況で判定(租税特別措置法41条の15の5第2項・申告書裏面)
- 12月31日までに生まれた子も対象。申告書を出せば年末調整を再計算できる(年末調整Q&A問11の注)
- 共働き夫婦は、2人とも使える(同問7の注)
- 年末調整で受けるには、申告書の「☆年齢23歳未満の扶養親族」欄に子の氏名などを書く(書き忘れても、源泉徴収票が出るまでなら出し直せる。確定申告でも受けられる)
- 住民税には、この特例がない
- 3区分(一般・介護医療・個人年金)の合計上限12万円は据え置き
令和10年分以降は、2026年10月10日時点で未定です。金融庁が恒久化を「要望」している段階にとどまります(令和9年度税制改正要望事項16)。
令和8・9年分は所得税の基礎控除(誰でも所得から差し引ける控除)が引き上げられ、同じ年収でも税率が一段下がる人がいる。年収ではなく課税所得で税率を確かめてください。申告書の書き方は年末調整の保険料控除の書き方【令和8年分】にまとめています。
税率別の早見表:学資保険だけ加入している場合
前提は、新契約・ほかの一般枠なし・合計上限にかからない場合。所得税と住民税の軽減を合わせた年額です。
| 所得税率 (課税所得) | 通常の年 | 特例の年 |
|---|---|---|
| 5% (195万円未満) | 4,842円 | 5,863円 |
| 10% (195万〜330万円未満) | 6,884円 | 8,926円 |
| 20% (330万〜695万円未満) | 10,968円 | 15,052円 |
| 23% (695万〜900万円未満) | 12,193円 | 16,890円 |
年12万円払った場合の編集部試算(2026年10月10日時点)。所得税は控除額×税率×1.021、住民税は控除額×10%。住民税はどの行も2,800円。税率は国税庁No.2260(令和8年4月1日現在法令等)。令和9年分からは復興特別所得税1.1%と防衛特別所得税1%に分かれる予定(財務省『令和8年度税制改正の大綱』106頁)。合計2.1%は変わらないので、同じ額で計算しています。
月1万円を超えて払っても、戻りは増えません。通常の年は年8万円、特例の年は年12万円で頭打ちです。年18万円払っても、表と同じ額。
月5,000円(年6万円)なら、税率10%で通常約6,370円、特例の年は約7,400円になります。
通常の年の数字は、個人年金保険の早見表と同じ額です。33%以上の税率は個人年金保険料控除でいくら戻る?の表を見てください。自分の税率の見当のつけ方は生命保険料控除は夫婦どっちが得?で解説しています。
すでに終身保険や定期保険がある家庭:学資保険で増える控除はいくらか
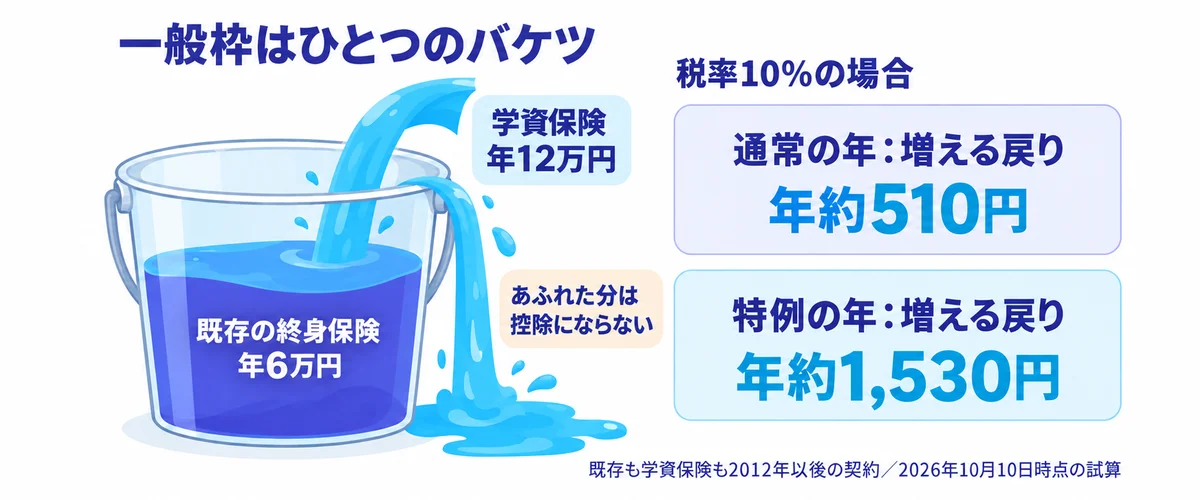
一般枠は、死亡保険や学資保険などをまとめて入れる1つのバケツです。バケツの容量は、所得税なら通常8万円分(特例の年は12万円分)。すでに終身保険で埋まっていれば、学資保険を注いでもあふれるだけ。
既存の一般枠の保険料ごとに、学資保険12万円を足したときの増分を計算しました。
| 既存の一般枠 (年額) | 所得税の控除の増分 通常/特例 | 住民税の控除の増分 | 税率10%の戻りの増分 通常/特例 |
|---|---|---|---|
| 0円 | 4万/6万 | 2.8万 | 6,884/8,926円 |
| 2万円 | 2万/4万 | 1.2万 | 3,242/5,284円 |
| 4万円 | 1万/2.5万 | 0.4万 | 1,421/約2,950円 |
| 6万円 | 0.5万/1.5万 | 0 | 約510/約1,530円 |
| 8万円 | 0/1万 | 0 | 0/1,021円 |
| 12万円以上 | 0/0 | 0 | 0/0円 |
2026年10月10日時点の制度による編集部の試算。既存も学資保険も新契約、介護医療・個人年金と合わせて合計上限にかからない場合。「特例」の列は、学資保険を足す前も特例ありで計算した増分。
既存が年6万円の家庭だと、税率10%で増えるのは年約510円。特例の年でも約1,530円です。税率20%なら、それぞれ1,021円と3,063円になります。
控除は払った人ごとに計算します。共働きで、学資保険を払う人の一般枠が空いていれば、表の「0円」の行になる。誰が払うかで変わる差額は、夫婦どっちが得?の記事で試算しています。満期金の受取人と払う人がずれると贈与税の問題が出るので、名義の確認も一緒に。
注意したいのは、特例の上乗せを学資保険の効果と数えないこと。特例は、学資保険に入らなくても23歳未満の子がいれば使えます。だから表は「特例あり同士」「特例なし同士」で比べました。
見落としやすい例外が、2011年以前の旧契約。上の子の古い学資保険などに年10万円超を払っていると、旧契約だけで所得税5万円・住民税3.5万円の控除が付きます。ここに新しい学資保険を足しても、通常の年は増分0円。特例の年だけ所得税側が1万円増え、税率10%なら約1,021円です(『年末調整のしかた』24頁の注1)。
医療保険・がん保険・医療特約は、契約した時期で枠が変わります。2012年以後の契約なら、介護医療枠という別のバケツ。2011年以前に結んだものは「旧生命保険料」として一般枠に入ります(国税庁No.1140の注1)。
例えば、旧契約の医療保険に年5万円払っている人。学資保険12万円を足しても、通常の年に増える所得税の控除は2,500円だけ。住民税の控除は増えません。特例の年は合計の上限が6万円に広がるので、増分は22,500円(税率10%で約2,297円)になります。
どちらの枠かは、控除証明書の区分で確かめてください。判定の詳細は介護医療保険料控除の対象は?へ。3つの枠の合計が12万円に届いている家庭は、表よりさらに減ります。
住宅ローン控除で所得税がほぼゼロの家庭は、表どおりの効果が出ないことがあります。判定のしかたは生命保険料控除は夫婦どっちが得?の住宅ローン控除の章で確かめてください。
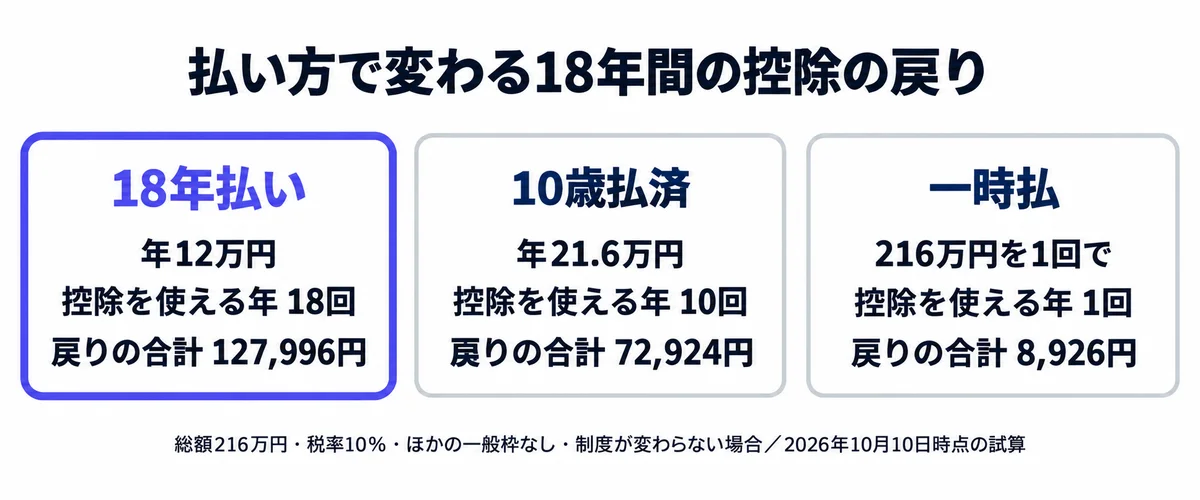
払い方で18年間の控除の合計が変わる:短期払い・全期前納・一時払
学資保険で特に差が出やすい論点がこれ。短期払い(満期より短い期間で払い終える払い方)にすると、同じ総額でも控除を使える年が減ります。
前提は、総額216万円(仮定)・ほかの一般枠なし・2026年契約。10歳払済は、子が10歳になるまでに保険料を払い終える払い方です。特例は令和8・9年分だけで、税率と制度が変わらない場合の編集部試算です。
| 払い方 | 控除を使える年 | 戻りの合計(税率10%) |
|---|---|---|
| 18年払い(年12万円) | 18回 | 127,996円 |
| 10歳払済(年21.6万円) | 10回 | 72,924円 |
| 一時払(令和8年に216万円) | 1回 | 8,926円 |
18年払いと10歳払済の差は、上限を使える年が8年少ない分です。税率5%で38,736円、10%で55,072円、20%で87,744円。特例の2年はどちらにもあるので、差には効きません。
一方で、短期払いは返戻率が上がる商品が多いもの。返戻率とは、払った総額に対して受け取る額が何%かを示す数字です。上がる幅は商品ごとに違うため、ここでは仮定で置きます。
仮に2ポイント上がるなら、216万円×2%で4.32万円。4ポイントなら8.64万円です。控除の差と同じ桁になりうる、というのがポイント。どちらが得かは、手元の設計書で2つを同じ物差しに並べてみないと決まりません。
全期前納と一時払は別物
全期前納とは、将来の保険料をまとめて保険会社に預け、毎年の払込期日に充てていく払い方。所得税基本通達76-3(3)により、各年の期日分だけがその年の支払いとして按分(年ごとに割り振ること)されます。だから控除は毎年受けられる。
一時払は、払った年に全額を払い終える方法です。控除の対象は「その年中に支払った」保険料なので、使えるのは払った年の1回だけ。上の表の8,926円がそれです。
全期前納の控除証明書が按分後の額で出ているかは、保険会社に確認してください。会社ごとの扱いまでは確認できていません。一時払の控除をめぐる制度の経緯は年末調整の保険料控除の書き方で触れています。
すでに一般枠が埋まっている家庭は、どの払い方でも控除の差は0円。既存が新契約(2012年以後)の保険で年6万円なら、税率10%でも差は約4,084円(年約510円×8年分)。旧契約で年6万円以上なら、通常の年はすでに上限なので差は0円です。契約者の死亡などで払込免除(以後の保険料が不要になる仕組み)になれば、その後は払う保険料がないので控除もなくなります。
節税込みの実質返戻率:返戻率105%は何%になるか
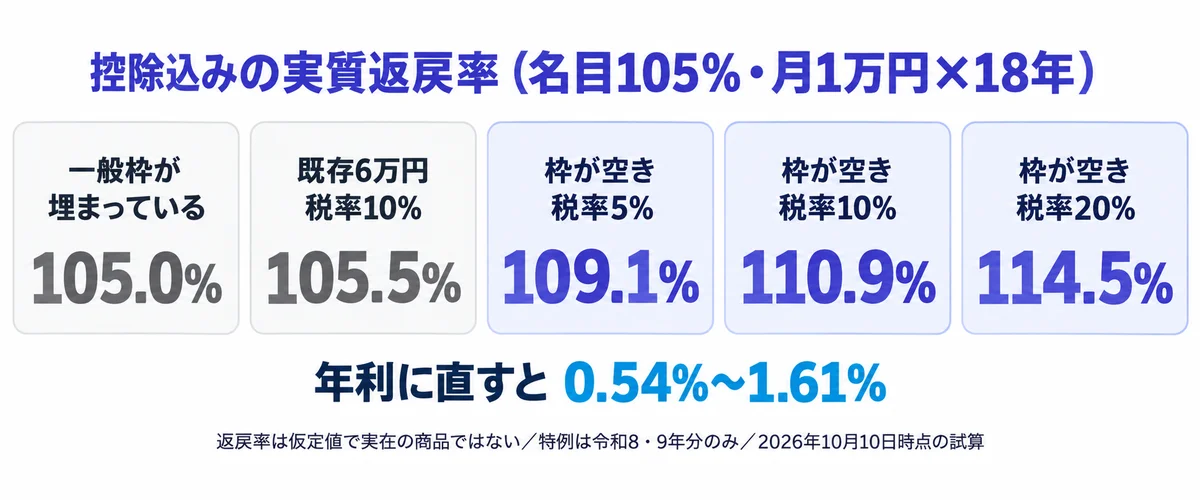
控除の戻りまで含めた損得を、次の式で出しました。
実質返戻率=(受取総額+控除による税の軽減の累計)÷払込総額
月1万円×18年払い(総額216万円)、2026年契約、特例は令和8・9年分だけの前提です。
| 名目105%の家庭 | 実質返戻率 | 年利換算 |
|---|---|---|
| 一般枠が埋まっている | 105.0% | 0.54% |
| 既存6万円・税率10% | 105.5% | 0.59% |
| 枠が空き・税率5% | 109.1% | 0.99% |
| 枠が空き・税率10% | 110.9% | 1.20% |
| 枠が空き・税率20% | 114.5% | 1.61% |
2026年10月10日時点の制度による編集部の試算。返戻率は仮定値で、実在の商品ではない(保険会社の経費を差し引いた後の受取額の割合として扱う)。年利換算は内部収益率(お金の出入りの時期まで考えた、年あたりの利回り)。保険料は毎月初めに払い、満期金は最後の払込みの1か月後に受け取るとした。所得税分の還付は払った年の12月、住民税分の軽減は翌年末に受け取る前提。住民税は実際には翌年6月から分けて軽くなるので、厳密な値とはずれる。
名目103%なら、枠が空いていて税率10%で108.9%(年0.99%)。名目108%なら113.9%(年1.50%)です。枠が埋まっていれば、名目のまま(年0.33%と0.84%)。
返戻率と年利回りは別物です。18年かけた105%は、年利に直すと約0.5%にとどまる。ほかの解説記事にも実質返戻率の試算はありますが、ここでは枠の空き具合と、特例が2年しかない点を入れました。
この数字が言わないリスクも、同じ重さで押さえておきます。
- 途中で解約すると、返戻率が100%を下回る期間がある商品が一般的
- 受取額が決まっている分、物価が上がると実質的な価値が目減りする
- 税率・控除の制度・家計の所得は、18年のあいだに変わりうる
- お金の時間価値(ほかで運用していれば得られた利息)を無視している
- 保険会社が破綻すると、受取額が減ることがある
破綻時の補償は、2026年10月10日時点で、生命保険契約者保護機構が原則として責任準備金等の90%まで。責任準備金とは、将来の支払いに備えて保険会社が積み立てるお金で、一般に払込総額より少ない額です。つまり「保険金の90%」ではない点に注意。予定利率(契約時に約束した運用利回り)が引き下げられると、受取額は減ります。同機構は、貯蓄性の高い保険ほど、また満期までの期間が長い契約ほど、減り幅が大きくなりやすいとしています。満期に向けて積み立てる学資保険も、この性質を持つ商品です(同機構『生命保険会社の保険契約者保護制度Q&A』Q12・Q14〜Q16)。
途中でやめたときの元本割れの下限は、個人年金保険料控除の記事で「1−還元率」として計算しました。
満期・祝い金の税金と、祖父母が払う場合
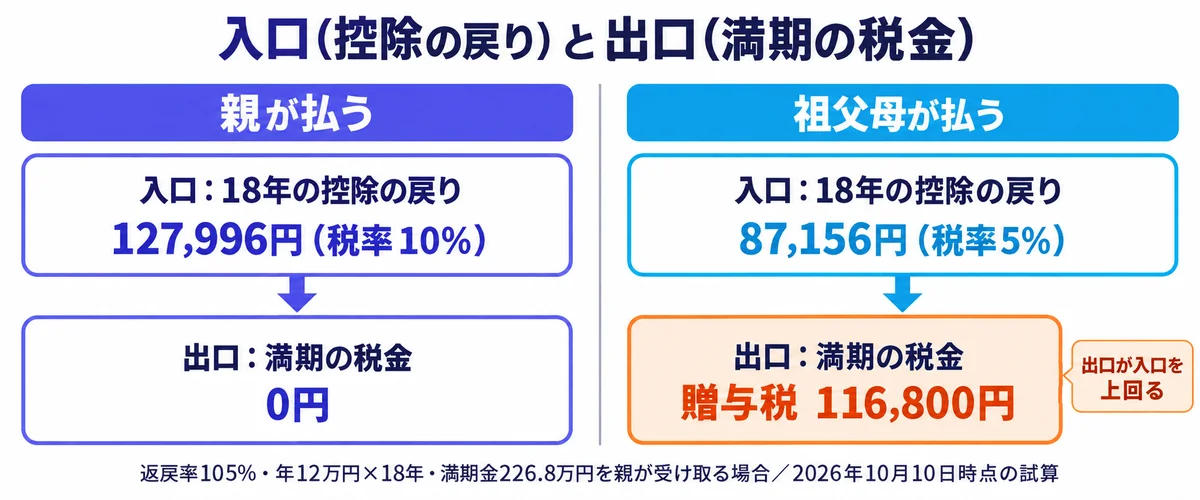
入口で税金が戻っても、出口で課税されるかは契約の形で決まります(2026年10月10日時点・国税庁No.1755)。
払った人と受け取る人が同じ場合
満期金を一時金で受け取ると、一時所得(臨時の収入の区分)になります。
一時所得=受取総額−払込保険料−特別控除50万円
課税されるのは、その2分の1です。払込216万円・受取226.8万円のモデルなら、226.8万−216万−50万でマイナス39.2万円。一時所得は生じず、課税はありません。
控除を受けた保険料も、払込保険料にそのまま含めて差し引けます(所得税法施行令183条2項)。
祝い金は、受け取った年の一時所得です。同じ年のほかの一時所得と合算し、特別控除50万円も年ごとに1回。年金形式で受け取る場合は、雑所得(給与などどの区分にも当たらない所得)になります。
払った人と受け取る人が違う場合
保険料を負担していない人が満期金を受け取ると、贈与税の対象です(年末調整Q&A問8の注)。贈与税は、1年間にもらった財産から贈与税の基礎控除110万円を引いて税率を掛けます。これは所得税の基礎控除とは別物で、1年間にもらった額のうち課税されない枠です(国税庁No.4408)。
祖父母が保険料を全額払い、満期金226.8万円を親が受け取るとします。その年にほかの贈与がなければ、(226.8万−110万)×10%で116,800円。
| 比べる点 | 親が払う | 祖父母が払う |
|---|---|---|
| 控除する人 | 親(年末調整) | 祖父母(年金生活なら確定申告) |
| 6万円特例 | 使える | 同居なら対象になりうる/別居は生活費を常に送る場合などに限る(要確認) |
| 18年の戻りの目安 | 127,996円(税率10%) | 87,156円(税率5%)/所得税0円なら50,400円 |
| 満期の税金 | 0円(一時所得なし) | 贈与税116,800円 |
2026年10月10日時点の制度による編集部の試算。返戻率105%・年12万円×18年払い・ほかの一般枠なし。祖父母の欄は特例なし。住民税も非課税の祖父母なら戻りは0円。返戻率103%なら贈与税112,480円、108%なら123,280円。
祖父母が控除を受ける条件は、受取人の全員が祖父母本人・配偶者・その他の親族であること(年末調整Q&A問8)。親や孫が受取人なら、この条件は満たせます。
祖父母が払う形だと、18年分の戻りより満期の贈与税のほうが大きくなりえます。年金収入によっては、税率5%や所得税がかからない場合もある。公的年金には年末調整がないので、控除を受けるには祖父母が自分で確定申告をする手間もかかります(国税庁『高齢者と税(年金と税)』、No.1600の注1)。
祖父母の6万円特例は、孫が祖父母と生計を一にする扶養親族に当たるかで決まります。同居なら生計一とされやすい一方、別居の場合は、常に生活費を送っているなどの事情があるかが問われます(所得税基本通達2-47)。ただ、国税庁が祖父母の例を示した資料は見つかっていません。使えるかは税務署で確認してください。
一部の年だけ祖父母が払った場合は、満期金のうち祖父母が負担した割合の部分だけが贈与とみなされます(相続税法5条)。相続税や、教育費をその都度払う形などの論点もありますが、ここでは扱いません。負担者を変える前に、税理士に確認してください。
結論:これから入るならNISA。すでに入っているなら解約を急がない
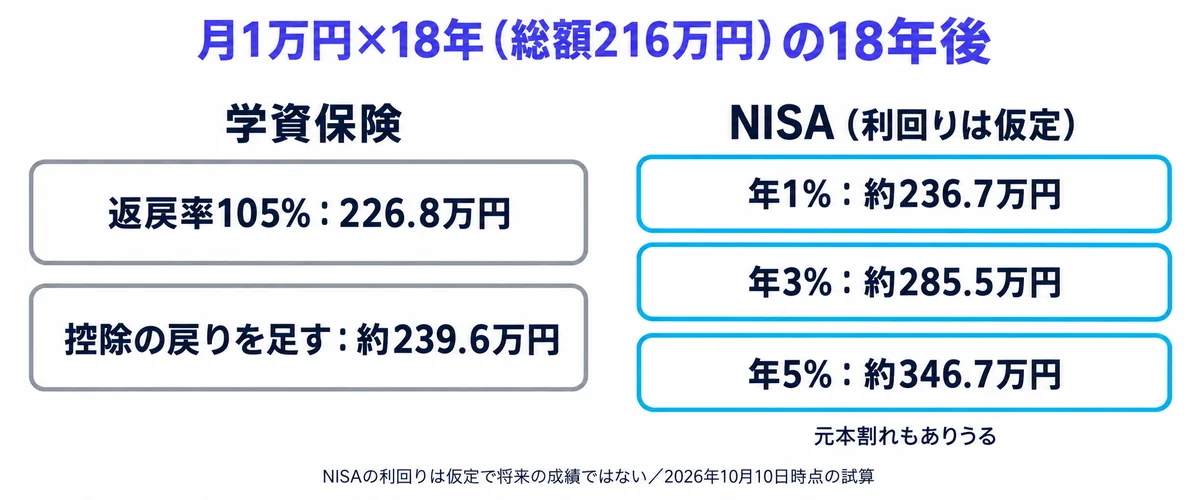
控除まで足しても、学資保険の年利は1%前後でした。この数字を、同じ月1万円をNISAで積み立てた場合と並べます。
| 月1万円×18年(総額216万円) | 18年後 |
|---|---|
| 学資保険(返戻率105%・控除なし) | 226.8万円 |
| 学資保険+控除(枠が空き・税率10%) | 約239.6万円 |
| NISA・年1%で増えた場合(仮定) | 約236.7万円 |
| NISA・年3%で増えた場合(仮定) | 約285.5万円 |
| NISA・年5%で増えた場合(仮定) | 約346.7万円 |
2026年10月10日時点の編集部の試算。NISAの利回りは仮定で、将来の成績を示すものではない。元本を下回ることもある。毎月初めに積み立て、利回りは毎月複利で計算。NISAの運用益は非課税なので税引き前の額。学資保険+控除は、控除の戻り127,996円を18年分足した額。
差がつく理由は2つあります。
1つ目は、学資保険の返戻率が保険会社の経費を差し引いた後の数字であること。保障(払込免除など)の費用もここから出ています。
2つ目は、物価です。受取額が決まっている学資保険は、物価が上がるほど目減りします。仮に物価が毎年2%上がると、18年後の226.8万円で買える物は、いまの約159万円分です。
NISAにも弱みはあります。
- 元本割れのリスクがある。進学の時期に相場が下がっていても、使わざるを得ないことがある
- 自分で積み立てを続ける必要がある。学資保険のような「払わないと契約が切れる」強制力はない
- 控除はない(運用益が非課税になる優遇はある)
学資保険の払込免除(契約者が亡くなったら以後の保険料が不要になる仕組み)は、たしかに学資保険にしかない機能です。ただ、親の死亡に備えるだけなら、掛け捨ての定期保険や収入保障保険で別に用意できます。すでに死亡保障を持っている家なら、払込免除の価値はさらに小さくなります。
だから、これから入るか迷っている人への答えはこうです。多くの家庭では、学資保険に入らず、NISAのつみたて投資枠で積み立てる方が合理的。子どもの名義で積み立てたいなら、2027年に始まる予定のこどもNISAもあります(0〜17歳・年60万円まで・非課税で持てる上限600万円。12歳以降は一定の要件で払い出し可。2026年10月10日時点の改正内容・財務省『令和8年度税制改正』パンフレット3頁)。詳しくはこどもNISAの解説へ。
すでに入っている人は、解約を急がない
逆に、すでに入っている人が今すぐ解約するのは、多くの場合は損です。学資保険は、払込の途中で解約すると、戻るお金が払った総額を下回る期間が長い商品が一般的だからです。
やめるか続けるかは、次の順で確かめてください。
満期が近い契約や、すでに払込を終えた契約は、基本的に最後まで持つ方が有利です。続けると決めたなら、控除はしっかり受けておきましょう。
新NISAの始め方は新NISAの始め方で手順をまとめています。
学資保険の代わりに、NISAで教育費を積み立てたい人へ。
マネックス証券は、NISAのつみたて投資枠に対応したネット証券です。口座開設は無料。
投資信託は元本が保証されません。進学の時期が近づいたら、使う分を少しずつ現金に移すことも考えておきましょう。
手続きとよくある質問
学資保険に固有の注意は2つだけです。
証明書が年末調整に間に合わないときは、保険会社に再発行を頼みます。翌年1月末日(令和8年分は2027年2月1日)までに提出・提示する条件で、控除を入れて年末調整できます(『年末調整のしかた』22頁、申告書裏面)。申告書全体の書き方は年末調整の保険料控除の書き方へ。出し忘れたときは確定申告で戻す方法があります。
契約者は妻で、払っているのは夫。控除はどっち?
実際に払った夫です(年末調整Q&A問8)。ただし満期金を妻が受け取ると、夫が負担した分は妻への贈与になります。
子どもが2人で、学資保険も2本。上限は2倍?
いいえ。一般枠の上限は、払う人1人につき共通。2本の保険料を合算して計算します。6万円特例も子の人数では増えず、申告書の☆欄には1人書けば足ります。
特例は来年もある?
令和9年分も対象です(『年末調整のしかた』4頁)。令和10年分以降は、2026年10月10日時点で決まっていません。
控除の対象にならない保険は?
保険期間5年未満の貯蓄保険や、外国の保険会社と国外で結んだ契約などです(国税庁No.1141)。
まとめ:自分の戻りは3ステップで出せる
例えば、既存の定期保険が年4万円で、課税所得が250万円(税率10%)の人。増分表の「4万円」の行です。23歳未満の子がいれば令和8年分は特例で約2,950円、特例が終わった後の通常の年は1,421円。
課税所得900万円未満なら、学資保険だけの戻りは年に数千円から1万円台(税率33%以上では2万円台もある)。既存の保険がある家では、0円のこともあります。
控除を足しても、学資保険の年利は1%前後です。これから入るか迷っているなら、多くの家庭ではNISAで積み立てる方が合理的。すでに入っているなら、解約を急がず、解約返戻金を確かめたうえで控除をしっかり受けてください。
まず手元の控除証明書と、終身保険・定期保険の証券を並べてみてください。
出典一覧(確認日:2026年10月10日)
- 国税庁『令和8年分 年末調整のしかた』3・4・22・24・38・39頁
- 国税庁『令和8年分 年末調整Q&A』問7・問8・問11
- 国税庁『令和8年分 給与所得者の保険料控除申告書』裏面
- 国税庁 タックスアンサー No.1140・No.1141・No.1600・No.1755・No.2260・No.4408(令和8年4月1日現在法令等)、『高齢者と税(年金と税)』
- 国税庁 所得税基本通達 2-47・76-3
- e-Gov法令検索:租税特別措置法41条の15の5第2項、所得税法施行令183条2項、地方税法314条の2第1項、相続税法5条
- 財務省『令和8年度税制改正の大綱』(2025年12月26日閣議決定)25頁・106頁
- 金融庁『令和9年度税制改正要望事項』16「生命保険料控除制度の拡充の恒久化等」
- 財務省『令和8年度税制改正』(パンフレット)3頁「(3)NISAの拡充」
- 生命保険契約者保護機構『生命保険会社の保険契約者保護制度Q&A』Q12・Q14〜Q16(令和4年4月現在の制度による解説)
- かんぽ生命『ご契約のしおり・約款(Web約款)学資保険』2026.10版 78頁
あわせて読みたい
この記事を書いた人
- 投資歴10年以上。FXから始め、2024年の新NISAを機に株式投資へ軸足
- 日本株(ファンダメンタルズ+スイング)メイン・新NISA/米国ETF/投資信託も併用
- 米国株の取引はmoomoo証券を中心に運用
利益相反の開示:当サイトは記事内リンク経由の申込みで報酬を受け取る場合があります。報酬の有無は評価に影響しません。本記事の税額は、2026年10月10日時点の制度にもとづく編集部の試算。ほかの所得控除や自治体の税率によって、金額も税率の境目も変わります。
最終更新: 2026年10月10日
どのプランがあなたに合う?
5問で診断する「お金のお悩み診断」
「何から始めればいいかわからない」を1分で解消。NISA・節約・保険・クレカ・FXまで、あなたのタイプ別に最短ルートを提案します。