生命保険料控除は夫婦どっちが得?年収別の差額表【令和8年分】
【PR】本記事には広告(アフィリエイト)リンクを含みます。リンク経由の申込みで当サイトが報酬を受け取る場合があります。


結論:差は所得税率の差だけ。夫婦とも5%帯なら100円程度
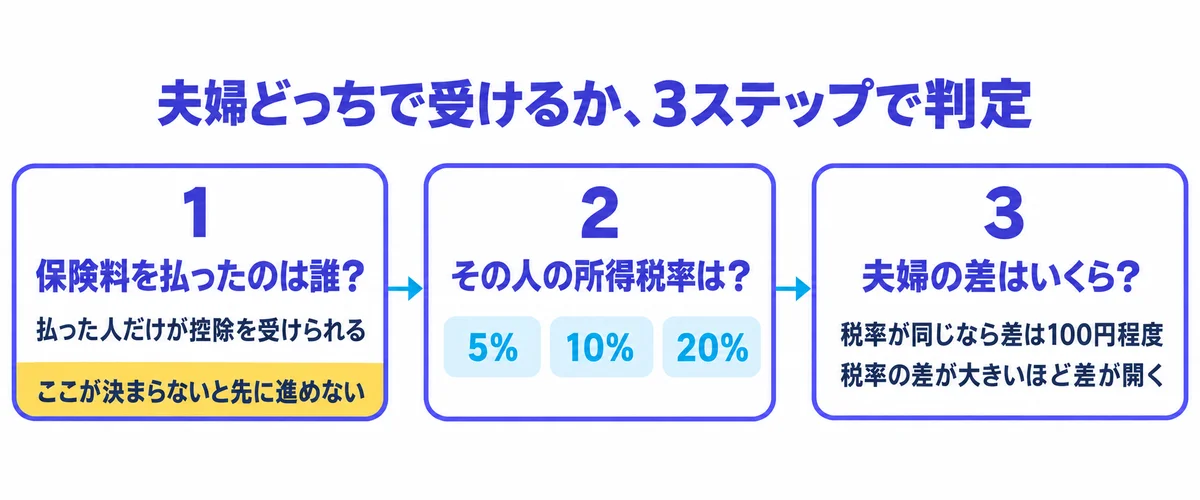
生命保険料控除を受けられるのは、保険料を実際に負担した人だけ。
国税庁の『令和8年分 年末調整のしかた』21頁には、会社が確かめる注意事項が並んでいます。その2番目が「本人自身が支払ったものであるかどうか」。
つまり、得な方を選ぶ前に「払った人」で決まる。今年すでに払った分を、払っていない配偶者の控除に付け替えることはできません。
では、払い方を選べるならどちらが得か。住民税の所得割(所得に比例してかかる部分)は税率10%で、夫婦共通です。差を生むのは、原則として所得税率の違いだけ。
2026年10月1日時点の制度で、所得税の上限12万円(住民税7万円)の控除を受けた場合を試算しました。
| 夫婦の所得税率 | 夫婦の差額(年) |
|---|---|
| 5%と5% | 0〜100円程度 |
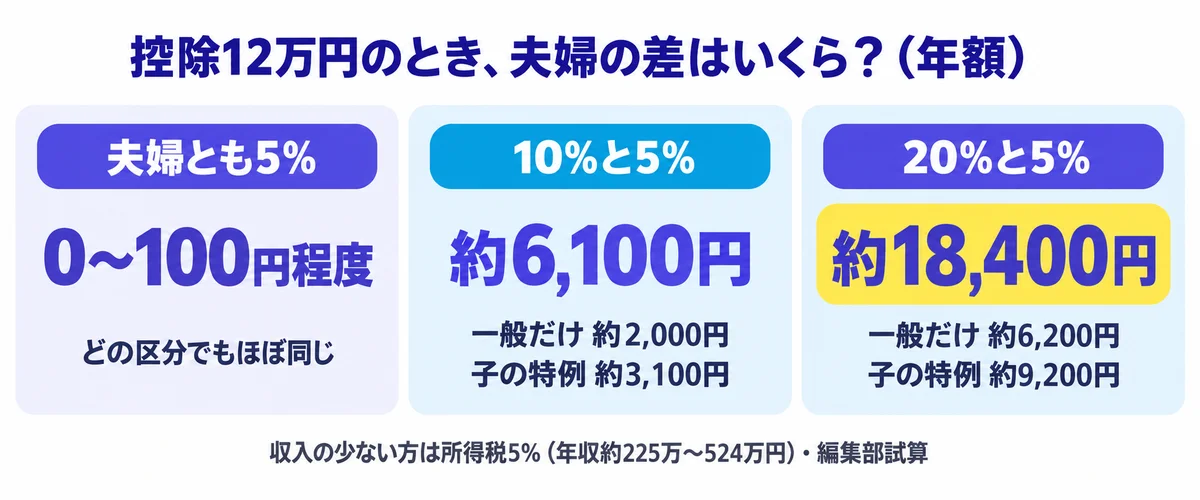
| 10%と5% | 約6,100円 |
| 20%と5% | 約18,400円 |
| 20%と、税金ゼロの扶養内(例:夫800万円×妻100万円) | 約31,500円 |
編集部試算。給与収入だけ、社会保険料は年収の14.6%(扶養内の年収130万円未満は0円)、ほかの控除なし。「夫婦の差額」は、夫婦それぞれで受けた場合の軽減額の差。1人の軽減額ではない。
夫婦とも所得税率5%の帯(目安:年収約225万〜524万円)なら、どちらで受けても差は端数の100円程度。同じ5%でも、所得税の軽減が年収520万円なら6,200円、524万円なら6,100円とずれる程度。
ただし、例外が3つあります。
- 片方の年収が約209万円未満で、所得税がかからない
- 住宅ローン控除で、所得税がゼロに近い
- 12万円の控除が税率の境目をまたぐ(年収530万円の人は所得税の軽減が約8,000円。5%の配偶者との差は約1,900円)
申告書のどの欄に何を書くかは、年末調整の保険料控除の書き方【令和8年分】で記入例つきで解説しています。この記事が扱うのは「夫婦のどちらで受けると何円違うか」だけ。
共働き夫婦:年収の組み合わせ別に、いくら違うか
4万円の控除で4万円戻るわけではない
生命保険料控除は「所得控除」。税金を計算する元の所得を減らす控除で、税額から直接引く「税額控除」とは別物です。
軽減額を決める式は次のとおり。
所得税側の控除額×所得税率×102.1% + 住民税側の控除額×10%
102.1%は、所得税に上乗せされる復興特別所得税の分。上限は、所得税が区分ごとに4万円で合計12万円(国税庁タックスアンサーNo.1140)。住民税は区分ごとに2.8万円で、合計7万円です(地方税法314条の2)。
区分は一般・介護医療・個人年金の3つ。3区分とも満額なら12万円、一般の保険だけなら4万円が上限になります。
夫600万円(10%)・妻400万円(5%)で、12万円の控除を当てはめてみましょう。
- 夫が受ける:12万円×10%×102.1%で所得税が約12,200円。住民税7,000円と合わせて約19,200円
- 妻が受ける:12万円×5%×102.1%で所得税が約6,100円。住民税と合わせて約13,100円
差は約6,100円。住民税の7,000円はどちらが受けても同じなので、差は所得税の部分だけから生まれます。
共働きの差額表(配偶者控除なし)
収入の少ない方(ここでは妻)が所得税5%帯にいる共働き夫婦で、控除の大きさ別に差を出しました。
| 夫の年収 | 3区分満額 12万/7万 | 一般だけ 4万/2.8万 | 子の特例 6万/2.8万 |
|---|---|---|---|
| 500万円 | 0円 | 0円 | 0円 |
| 600万円 | 約6,100円 | 約2,000円 | 約3,100円 |
| 700万円 | 約18,400円 | 約6,200円 | 約9,200円 |
| 800万円 | 約18,400円 | 約6,200円 | 約9,300円 |
編集部試算(2026年10月1日時点の制度)。妻は年収約225万〜524万円(所得税5%)。給与収入だけ、社会保険料は年収の14.6%、復興特別所得税込み、100円未満切り捨て。住民税は調整控除まで計算。iDeCo・医療費控除・扶養控除などは含めない。
夫700万円と妻400万円なら、差は年に約18,400円。月に直すと約1,500円です。一般の保険1本だけの家庭なら、同じ組み合わせでも約6,200円まで縮みます。
「子の特例」とは何か。23歳未満の扶養親族がいる場合に、一般の上限を6万円に上げる措置です(租税特別措置法41条の15の5)。ここでいう扶養親族には、扶養控除の対象にならない16歳未満の子も含まれます。条件は、その子の合計所得金額が62万円以下(給与だけなら年収136万円以下)であること(『年末調整のしかた』4頁)。令和8・9年分だけの時限措置で、年齢の判定は12月31日時点。子が1人でも夫婦の両方が使えます(『年末調整のしかた』22頁)。住民税には特例がなく、2.8万円のまま。計算式は既存記事で確認できます。
注意したいのは税率の境目。控除が大きいほど、境目をまたぐ年収帯は広くなります(単身・社会保険料14.6%の編集部試算)。
- 12万円(3区分満額):年収約525〜542万円、約673〜688万円
- 6万円(子の特例):年収約525〜533万円、約673〜680万円
- 4万円(一般だけ):年収約525〜530万円、約673〜677万円
この帯の人は、差が表の値より中途半端になります(『年末調整のしかた』3頁・55頁から試算)。
自分の税率の見当をつける
手元にあれば、前年の源泉徴収票で見当がつきます。「給与所得控除後の金額」から「所得控除の額の合計額」を引き、国税庁の速算表に当てはめる方法。給与所得控除は、会社員の経費とみなして年収から差し引く額です。195万円以下なら5%、330万円以下なら10%、695万円以下なら20%(『年末調整のしかた』55頁)。
ただし令和8年分は基礎控除(所得が一定以下なら誰でも引ける所得控除)などが変わったため、前年の票では見当どまり。令和8・9年分の基礎控除は、合計所得金額489万円以下なら104万円です(同3頁)。合計所得金額は所得控除を引く前の所得の合計で、給与だけの人なら「給与所得控除後の金額」のこと。令和10年分以後の基礎控除は、合計所得132万円以下なら99万円、132万円超なら62万円になります。給与所得控除の最低保障(年収が低くても引ける最低額)も74万円から69万円に下がります(同3頁)。境目もそのとき動きます。
配偶者がパート・扶養内:配偶者控除込みで計算すると差はこう変わる
令和8年分の配偶者控除と配偶者特別控除
配偶者控除は、収入の少ない配偶者がいる人の所得から差し引ける控除です。令和8年分は、その線が動きました(『年末調整のしかた』4頁・17〜18頁・55頁)。
- 妻の年収136万円以下(合計所得62万円以下):夫は配偶者控除38万円
- 妻の年収136万円超207万円以下:夫は配偶者特別控除。169万円以下は38万円で、そこから段階的に減る
この38万円で、夫の所得税率が一段下がることがあります。配偶者控除38万円付きの夫なら、年収約583万円から10%、約723万円から20%。単身ならそれぞれ約525万円・約673万円です。
パートの配偶者がいる場合の差額表(12万/7万)
| 夫の年収 | 妻100万円 扶養内 | 妻150万円 社保あり | 妻200万円 社保あり |
|---|---|---|---|
| 500万円 | 約15,600円 | 約6,600円 | 約6,200円 |
| 600万円 | 約18,900円 | 約12,400円 | 約12,200円 |
| 700万円 | 約19,300円 | 約12,800円 | 約24,500円 |
| 800万円 | 約31,500円 | 約25,000円 | 約24,500円 |
編集部試算(2026年10月1日時点の制度)。夫の配偶者控除・配偶者特別控除を反映。妻100万円は社会保険料0円、150万・200万円は年収の14.6%。夫の住民税側の配偶者特別控除は、令和9年度分の改正後の金額表を一次資料で確認できていないため、33万円と仮定して計算。
夫700万円×妻100万円を分解してみます。夫は配偶者控除で10%なので、所得税(約12,300円)と住民税(7,000円)で約19,300円の軽減。妻は所得税も住民税の所得割もゼロ。控除の効果は0円です。
次に、夫700万円の行を横に見てください。妻が100万円か150万円なら、夫は配偶者(特別)控除38万円で10%に下がります。妻200万円だと夫の控除は6万円しかなく、20%のまま。妻の年収が高い方が差が大きいという逆転は、ここから起きます。
配偶者控除を入れずに夫700万円×妻100万円を計算すると、差は約31,500円。実際は約19,300円なので、6割以上の過大表示になってしまいます。
夫500万円×妻100万円で、住民税の軽減が7,000円を超えるのはなぜか。住民税の課税所得が200万円以下に下がり、調整控除が増えるためです。この例では2,500円→5,000円で、住民税の軽減は約9,500円。調整控除は、所得税と住民税の人的控除(基礎・配偶者・扶養など)の差を埋める、住民税独自の税額控除。根拠は地方税法37条・314条の6です。生命保険料控除の差は対象外。
一般の保険だけ(4万円段)なら、差は約2,000〜11,000円。子の特例(6万円段)なら約3,000〜15,100円の幅です。
住民税だけ効く年収帯がある
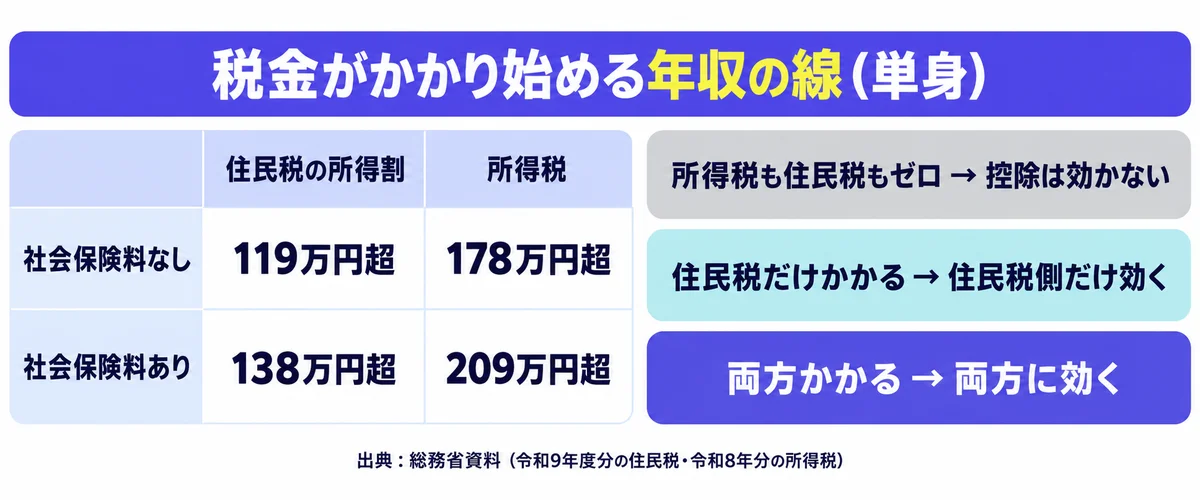
パートの配偶者は「所得税はゼロ、住民税はかかる」帯にいることがあります。線の位置を決めるのは、社会保険料を払っているかどうか。
| 単身の年収の線 | 住民税の所得割 | 所得税 |
|---|---|---|
| 社会保険料なし | 119万円超 | 178万円超 |
| 社会保険料あり | 138万円超 | 209万円超 |
出典:総務省 資料3『個人住民税の基礎控除等について』(2026年5月29日)36頁。令和9年度分の住民税・令和8年分の所得税の単身者の線。
「扶養内」には2つの意味があります。夫の配偶者控除の対象になる「税金の扶養」と、夫の健康保険・年金に入る「社会保険の扶養」。
社会保険の扶養に入る年収130万円未満のパートは、自分では社会保険料を払いません。見るのは上の段(119万円・178万円)。勤務先の健康保険に自分で入っている人は、下の段です。
この表から、効き方は3層に分かれます。
- 所得税も住民税の所得割もゼロ:保険料控除は効かない
- 住民税の所得割だけかかる:住民税側だけ効く
- 両方かかる:通常どおり両方に効く
住民税の所得割そのものが小さい人は、軽減も所得割が上限。妻150万円の例では7,000円ではなく約6,500円です。なお、住民税の均等割(所得に関係なく定額でかかる部分)は、控除では減りません。
住民税の課税は、令和8年分の所得に対して令和9年度。手取りに表れるのは2027年6月の給与からです。
もう一つ。生命保険料控除を受けても、合計所得金額は変わりません。合計所得金額は所得控除を引く前の金額だからです(『年末調整のしかた』9〜10頁)。配偶者控除や扶養の判定には影響なし。
片方の保険料が上限超えなら、払い分けで控除の合計が増える
区分ごとの控除は、払った額が一定を超えると頭打ちになります(No.1140)。
- 新契約(2012年以降):年8万円超で4万円が上限。子の特例がある一般は12万円超で6万円
- 旧契約(2011年以前):年10万円超で5万円が上限
たとえば夫が一般の保険を年15万円払っていても、8万円を超えた分は控除に響きません。超えた分の契約を、妻が自分の収入から実際に負担していたらどうか。その契約は妻の控除になります。夫婦合計の控除が増えるのは、このケースです。
| 確認すること | はい | いいえ |
|---|---|---|
| 片方の区分が上限を超えている | 次へ | 増えない |
| その人は合計上限(12万/7万)に未達 | 次へ | 増えない |
| もう一方に税金がかかっている | 増える余地あり | 増えない |
相手が所得税ゼロの帯なら、増えるのは住民税側だけ。新旧の契約が混ざる場合の選び方は既存記事に譲ります。
住宅ローン控除で所得税がゼロに近い人:効果が残る家庭、ほぼ消える家庭、逆効果になりうる家庭
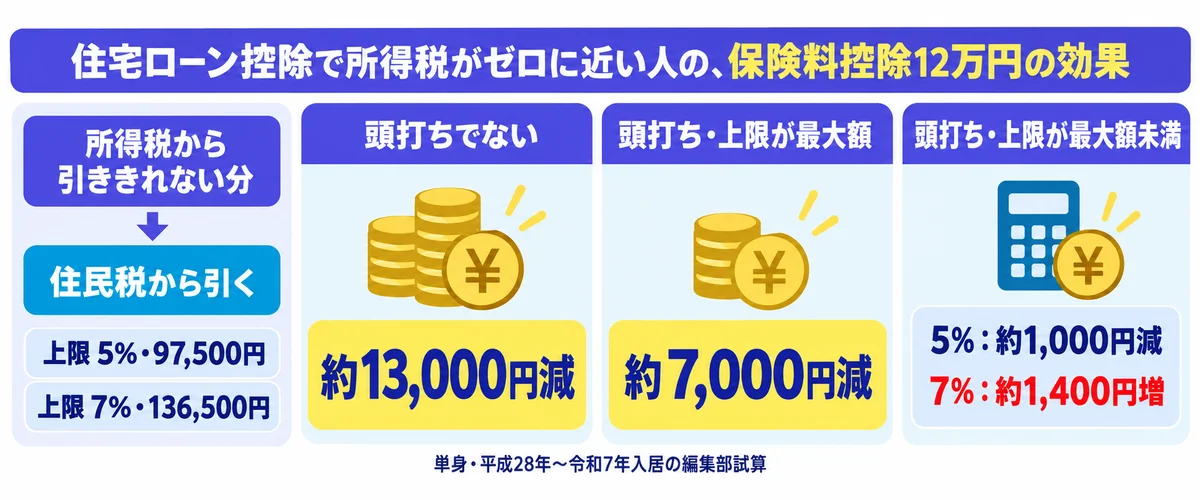
住宅ローン控除は、借入残高に応じて税金から直接引く税額控除です。所得税から引ききれない分は、翌年度の住民税から引ける仕組み。ただし住民税側には上限があります。
課税総所得金額等は、ざっくり言えば所得税の税率をかける前の「課税される所得」のこと。
- 原則:課税総所得金額等の5%(97,500円まで)
- 平成26年〜令和3年に入居し、特定取得等(住宅の代金に消費税8%か10%がかかった取得)に当たる人:7%(136,500円まで)
出典は総務省『新築・購入等で住宅ローンを組む方・組んでいる方へ 個人住民税の住宅ローン控除がうけられる場合があります。』。ただ、ここに一つ落とし穴があります。
上限の計算には「基礎控除の加算」がある
平成28年〜令和7年に入居した人は、上限の元になる金額に「基礎控除額−48万円」が足されます。根拠は地方税法附則5条の4第1項・第5項。令和8年分で合計所得489万円以下なら、基礎控除104万円なので56万円の加算です。
総務省のページは、この加算に触れていません。そのページだけで計算すると、上限を小さく見積もる結果に。
頭打ちかどうかの判定式は次のとおり。控除可能額は、年末のローン残高などで決まる、その年に使える住宅ローン控除の額。所得税の算出税額は、住宅ローン控除などを引く前の所得税額です。
控除可能額 > 所得税の算出税額 +((課税総所得金額等+基礎控除額−48万円)×5% と 97,500円の小さい方)
7%の人は、5%を7%に、97,500円を136,500円に置き換えます。左辺が大きければ頭打ちです。
3つの分岐(12万円の保険料控除の効果)
| 状態 | 例 | 税負担の変化 |
|---|---|---|
| 頭打ちでない | 年収500万円・控除可能額12万円 | 約13,000円減 |
| 頭打ち・上限が最大額 | 年収500万円・控除可能額21万円以上 | 約7,000円減 |
| 頭打ち・上限が最大額未満 | 年収400万円・控除可能額21万円以上 | 5%:約1,000円減 7%:約1,400円増 |
編集部試算。単身・社会保険料は年収の14.6%、平成28年〜令和7年入居(加算あり)。7%の行は平成28年〜令和3年入居で特定取得等に当たる場合。ほかの入居年は計算が変わる。
頭打ちでなければ心配はいらない。所得税で減らなかった分が住民税側に回り、効果は残ります。
年収500万円の例では、加算後の上限が97,500円に張り付いています。保険料控除で課税所得が減っても、上限は縮まない。所得税側の効果は消えますが、住民税の約7,000円は残ります。
では、効果が消えたり逆転したりするのは誰か。上限が最大額に届いていない人です。この前提では年収約440万円以下が当たります。保険料控除で上限そのものが縮むため、5%なら住民税の軽減7,000円と相殺されて約1,000円の減税。7%は上限の縮みが大きく、約1,400円の増税になりえます。約440〜457万円は、その中間の値。
見分ける手がかりは2つ。源泉徴収票の「源泉徴収税額」が0円かどうか。そして住民税の決定通知書にある住宅ローン控除の欄です(欄の名称は自治体で異なる)。
「払った人」とは誰か:負担者を変えると、受け取るときの税金が変わる
国税庁の基準は「本人自身が支払ったもの」(『年末調整のしかた』21頁)。
共通口座や家計口座から払っている家庭は、口座の名義と実際の負担が一致しないことがあります。大事なのは、誰の収入から出ているかを説明できる状態にしておくこと。名義だけを付け替えても、実態が伴わなければ認められないおそれがあります。この記事は、節税のために名義や負担者を変えることを勧めません。
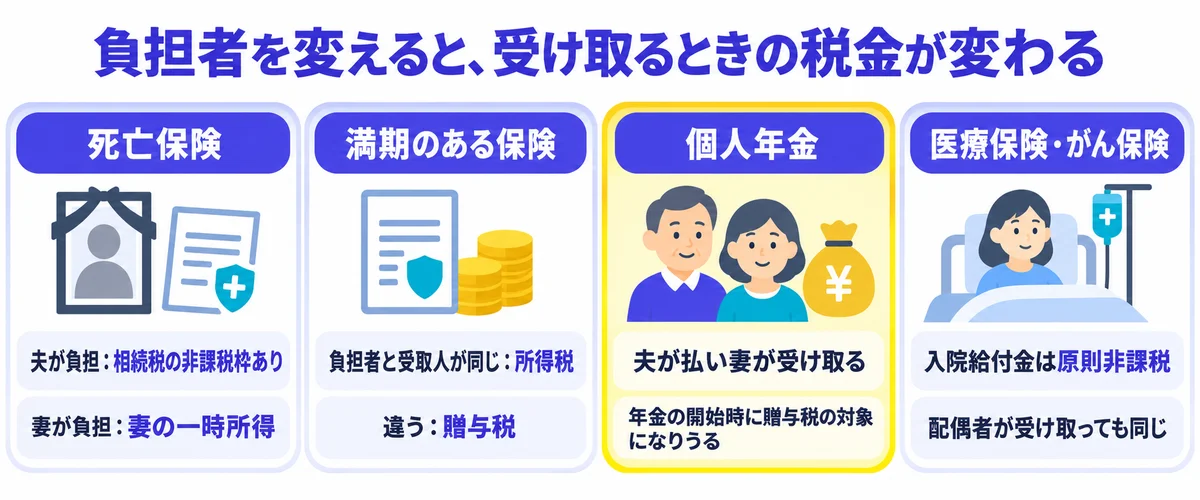
商品の種類別:負担者と受取時の税金
| 商品 | 控除の得 | 受け取るときの税金 |
|---|---|---|
| 死亡保険(夫が被保険者、受取人は妻) | 払った人の控除になる | 夫が負担なら相続税で「500万円×法定相続人(配偶者や子など、民法で決まる相続人)の数」の非課税枠あり。妻が負担した分は妻の一時所得になり、非課税枠の外 |
| 満期のある保険 | 払った人の控除になる | 負担者と受取人が同じなら所得税。違えば贈与税 |
| 個人年金(夫が払い、年金は妻が受け取る) | 受取人が払込者の配偶者なので、夫の控除の要件は満たしうる | 年金の支払開始時に、妻が受け取る権利(年金受給権)が贈与税の対象になりうる |
| 医療保険・がん保険 | 払った人の控除になる | 入院給付金などは原則非課税。配偶者が受け取っても同じ |
出典:国税庁タックスアンサーNo.1141・No.1750・No.1755・No.1610・No.4114(いずれも令和8年4月1日現在法令等)、所得税基本通達9-20・9-21。贈与税の金額は契約内容で変わるため試算していない。
表の補足を3つ。
一時所得は、保険金から払込保険料と特別控除50万円を引き、その半分に課税される所得です(No.1750)。
個人年金保険料控除の要件は、年金の受取人が保険料の払込者かその配偶者であること(No.1141)。だから「夫が妻の個人年金を払う」形でも控除は受けられます。ただし年金の支払開始時に、夫から妻へ年金を受け取る権利が贈与されたとみなされます(No.1610)。夫婦間でも贈与税の基礎控除は年110万円(No.4408)。年数千円の控除と、受取時の贈与税の可能性。この2つを同じ重さで比べてください。
医療保険やがん保険は、受取時の論点がほぼありません。疾病で受ける入院給付金などは「身体の傷害に基因して支払を受けるもの」として非課税(所得税基本通達9-21)。受け取るのが配偶者でも同じ扱いです(同9-20)。ただし死亡保険金は別扱い。
「負担者を変えない」が合理的な家庭も多いでしょう。契約者や負担者の変更ができるか、どんな手続きかは保険会社ごとに違います。動かす前に、加入先に確かめてください。
住民税が下がると、ふるさと納税の上限が少し下がる。答え合わせは翌年6月
生命保険料控除で住民税の所得割が下がると、ふるさと納税で自己負担2,000円に収まる上限も少し下がります。上限の目安は次の式(総務省ふるさと納税ポータル『税金の控除について』の(3)(3)’から編集部が導出)。
住民税所得割×20%÷(90%−所得税率×1.021)+2,000円
所得割が7,000円下がった場合、令和8年中の寄附の上限はこう変わります。
- 所得税率5%:約1,650円
- 所得税率10%:約1,750円
- 所得税率20%:約2,010円
ここでの所得割は、住宅ローン控除を引く前の額(地方税法314条の7第11項)。住宅ローン控除で住民税がほぼ消えている人も、上限は同じように下がります。この式の所得税率は、住民税の課税総所得金額から人的控除差調整額を引いた額で決める税率です。人的控除差調整額は、法律で決まった額(本人分5万円に、配偶者控除なら5万円などを足した額)と、所得税の基礎控除のうち48万円を超える部分の合計です(地方税法314条の6・314条の7第11項)。所得税からの控除に使う税率と異なる場合がある、と総務省のポータルは注記しています。
定性的な説明はiDeCoの年末調整の記事へ。サイト選びはふるさと納税サイト比較で比べています。
答え合わせのしかた
効果を確かめる場所は、令和9年度の「住民税の特別徴収税額の決定通知書」。特別徴収は、会社が給与から住民税を天引きする方法のこと。見るのは、所得控除の欄に生命保険料控除が入っているか、所得割額が前年からどう動いたか。年額のほぼ12分の1が、6月から翌年5月までの毎月の天引き額になります(地方税法321条の5)。
年末調整で出し忘れても、還付申告(払いすぎた税金を返してもらう確定申告)で直せます。還付申告を出せるのは、翌年1月1日から5年間(No.2030)。
よくある質問
妻が扶養内で所得税ゼロ。妻が払った保険料の控除を夫に回せる?
回せません。控除を受けられるのは実際に負担した人だけ。妻が自分の収入から払った分は妻の控除で、妻の税金がゼロなら効果もゼロになります。
来年から負担者を変えるのはアリ?
変えられるかどうかは保険会社と契約しだい。前提は2つ。負担の実態が伴うこと。そして受取時の税金が変わることです。控除の差額は年に数千円から数万円。死亡保険・満期のある保険・個人年金なら、これと受取時の課税を並べて比べてください。
共通口座から払っている場合は?
問われるのは口座の名義ではなく、そのお金が誰の収入から出ているか。給与の振込口座と保険料の引落口座を見て、説明できる状態か一度確かめておくと安心です。
子の特例は夫婦の両方で使える?
使えます。23歳未満の扶養親族である子が1人でも、夫婦それぞれの一般の上限が6万円に(令和8・9年分)。住民税には特例がありません。
生命保険料控除で配偶者控除の判定が変わる?
変わりません。配偶者控除の判定に使うのは、生命保険料控除を引く前の合計所得金額。
まとめ:わが家のチェックリスト5問
保険料控除の書類を出す前に、次の5問を確かめてください。
控除で戻るのは、払った保険料のごく一部。控除を目的に保険を足したり、増やしたり、負担者を動かしたりする必要は、多くの家庭でありません。保険そのものを選ぶなら、控除額ではなく保障の中身で比べてください。比べ方は生命保険おすすめランキングで解説しています。
控除の金額ではなく、「今の保障が家族構成に合っているか」を一度確かめたい人へ。
保険マンモスの無料保険相談では、加入中の保険を見せながら、足りない保障と重なっている保障を相談できます。
無料の保険相談は、相談先が保険の契約から収入を得るのが一般的な仕組みです。保険を勧められることはありますが、加入する義務はなく、その場で決める必要もありません。
出典一覧(確認日:2026年10月1日)
- 国税庁『令和8年分 年末調整のしかた』3・4・9〜10・17〜18・21・22・55頁(https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/nencho_all.pdf)
- 国税庁タックスアンサーNo.1140・No.1141・No.1610・No.1750・No.1755・No.2030・No.4114・No.4408(令和8年4月1日現在法令等、https://www.nta.go.jp/taxes/shiraberu/taxanswer/)
- 国税庁『所得税基本通達』9-20・9-21(https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/02/04.htm)
- 租税特別措置法41条の15の5、地方税法37条・314条の2・314条の6・314条の7・321条の5・附則5条の4(e-Gov法令検索 https://laws.e-gov.go.jp/)
- 総務省 資料3『個人住民税の基礎控除等について』(2026年5月29日)14・35・36頁(https://www.soumu.go.jp/main_content/001075462.pdf)
- 総務省『新築・購入等で住宅ローンを組む方・組んでいる方へ 個人住民税の住宅ローン控除がうけられる場合があります。』(https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/090929.html)
- 総務省 ふるさと納税ポータル『税金の控除について』(https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/deduction.html)
あわせて読みたい
この記事を書いた人
- 投資歴10年以上。FXから始め、2024年の新NISAを機に株式投資へ軸足
- 日本株(ファンダメンタルズ+スイング)メイン・新NISA/米国ETF/投資信託も併用
- 米国株の取引はmoomoo証券を中心に運用
利益相反の開示:当サイトは記事内リンク経由の申込みで報酬を受け取る場合があります。報酬の有無は評価に影響しません。本記事の税額は、2026年10月1日時点の制度にもとづく編集部試算。社会保険料の率や扶養控除、iDeCo、医療費控除などがある人は、金額も税率の境目も変わります。
最終更新: 2026年10月1日
どのプランがあなたに合う?
5問で診断する「お金のお悩み診断」
「何から始めればいいかわからない」を1分で解消。NISA・節約・保険・クレカ・FXまで、あなたのタイプ別に最短ルートを提案します。