年末調整で保険料控除を出し忘れたら?確定申告で戻す手順と落とし穴
【PR】本記事には広告(アフィリエイト)リンクを含みます。リンク経由の申込みで当サイトが報酬を受け取る場合があります。
この記事の結論(2026年10月5日時点)
出し忘れた生命保険料控除・地震保険料控除は、あとから取り戻せます。ただし所得税がもともと0円の人は、所得税は戻りません。ふるさと納税のワンストップ特例(確定申告をしない会社員が、申告なしで寄附の控除を受けられる仕組み)を使った人や副業がある人は、申告で別の控除や税額に影響が出ます(後述の3つの落とし穴を参照)。翌年1月末までなら会社に年末調整のやり直しを相談。それ以降は自分で「還付申告」(払いすぎた所得税を返してもらう申告)をします。還付申告は、対象の年の翌年1月1日から5年間出せます。
年末調整の書類を出したあとで、保険会社のハガキが出てきた。
そんな経験はありませんか。
年末調整は、会社が12月の給与などで1年分の所得税を精算する手続き。
答えは「取り戻せる」です。
ただし、気づいた時期によって、誰が何をやるかが変わります。
源泉徴収税額が0円なら所得税は戻らない点も、3つの落とし穴で確認を。
この記事は、国税庁・総務省・日本年金機構の資料と法令をもとに、2026年10月5日時点の内容でまとめたもの。
結論:出し忘れた保険料控除は取り戻せる。ただし気づいた時期でやることが変わる


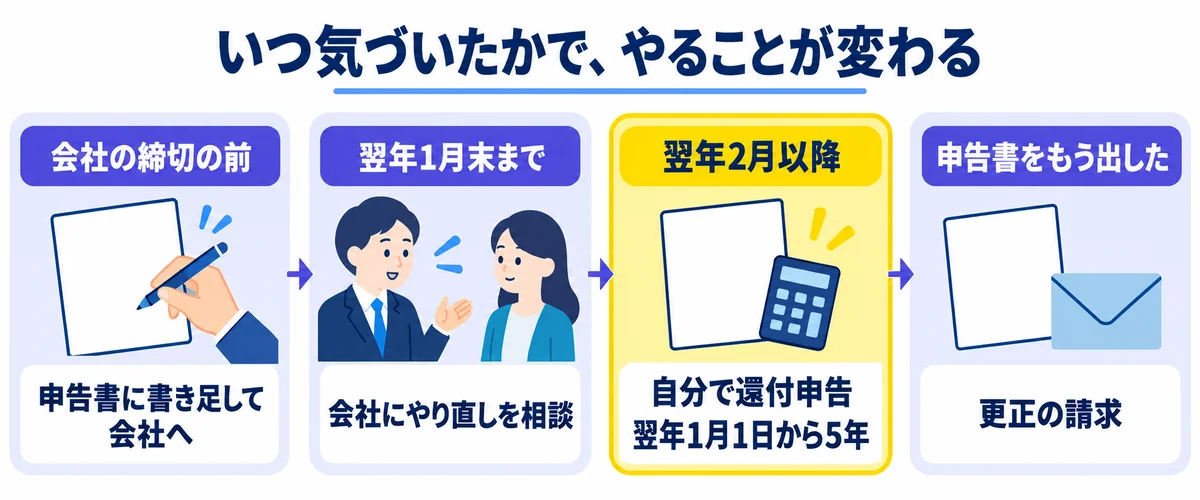
まずは自分がどの行に当たるかを見てください。
| 気づいた時期 | やること | 期限 |
|---|---|---|
| 会社の提出締切の前 | 申告書に書き足して会社へ出す | 会社が決めた締切 |
| 年末調整後〜翌年1月末 | 会社にやり直しを相談 | 翌年1月末日 |
| 翌年2月以降 | 自分で還付申告 | 翌年1月1日から5年 |
| 申告書をすでに出した | 更正の請求 | 原則5年(起算日は後述) |
「還付申告」は、払いすぎた所得税を返してもらうための申告のこと。
確定申告の一種で、提出の時期が自由なのが特徴です。
「更正の請求」は、一度出した申告書の税額が多すぎたときに直してもらう手続き。
いま(2026年10月5日)気づいた人の多くは、次の2パターンのどちらか。
1つ目は、去年の令和7年分を出し忘れていた人。
この場合は、会社でのやり直し期限(2026年1月末日)はもう過ぎています。
自分で還付申告をする道だけが残っている状態。
ただし還付申告は時期を選ばないので、今日からでも出せます。
2つ目は、今年の令和8年分の年末調整がこれから、という人。
会社から書類が配られる前なら、出し忘れはまだ起きていません。
保険会社から届く証明書のハガキは、1か所にまとめておくのが正解。
ちなみに令和7年分の確定申告期間は、2026年2月16日から3月16日でした。
還付申告は、この期間に縛られない。
「3月を過ぎたからもう無理」と思っていた人も、5年以内なら間に合う、ということ。
会社に頼める期限と、自分で申告するしかない境目
会社でやり直せるのは「翌年1月末日」まで
根拠は国税庁のパンフレット『令和8年分 年末調整のしかた』(冊子43ページ)。
「年末調整が終わった後、本年中に生命保険料や地震保険料などを支払った人がいる場合には…年末調整のやり直しをすることができます」とあります。
出し忘れを名指しした記述ではありません。
ただ、この期限内なら会社に相談する余地はあります。
期限は、源泉徴収票を渡すことになる翌年1月末日まで。
「源泉徴収票」は、1年間の給与と天引きされた所得税をまとめた紙です。
注意したいのは、書き方が「できる」である点。
会社の義務とは書かれていません。
頼むときは「お願い」として早めに相談するのが現実的です。
相談するときに持っていくものは2つ。
出し忘れた分を書き足した保険料控除申告書と、その保険の控除証明書です。
様式や提出方法は会社ごとに違うので、担当部署の指示に合わせてください。
会社が応じられない場合や、1月末日を過ぎた場合。
そのときは迷わず還付申告に切り替えましょう。
会社でやり直しても、自分で申告しても、控除の計算式そのものは同じです。
証明書が締切に間に合わない人の救済策
12月に保険に入った人などは、証明書が締切に間に合わないことがあります。
届く時期は保険会社ごとに違うので、契約先に確認を。
国税庁は、条件つきの年末調整を認めています。
翌年1月末日までに証明書類を「提出又は提示することを条件として」、先に控除を入れて計算する方法です(同冊子22・25・27頁)。
ただし期日までに出せないと、会社はその保険料を除いてやり直し、不足額を徴収します(同43頁)。
足りない税金は給与から追加で引かれる仕組み。
国民年金は事情が少し違います。
納付書で払ったときの領収書も、年末調整の証明書類として使えます(同27頁)。
口座振替などで控除証明書を待つ人は要注意。
令和7年10〜12月に納めた人(1〜9月にも納めた人を除く)への書面は、令和8年2月9日の送付でした(日本年金機構)。
これでは翌年1月末日の条件に間に合いません。
マイナポータルで受け取る電子データ(令和8年1月29日から順次)なら、間に合う可能性があります。
間に合わない保険料は年末調整から外し、あとで還付申告で受けましょう。
| 会社でやり直す | 自分で還付申告 | |
|---|---|---|
| 期限 | 翌年1月末日 | 翌年1月1日から5年 |
| 手間 | 申告書と証明書を会社へ | 申告書を自分で作って提出 |
| 注意点 | 応じるかは会社次第 | 副業やふるさと納税に影響 |
会社員の救済は「還付申告」。「更正の請求」と混同しない
ネットの解説には「更正の請求で直す」と書かれたものもあります。
でも、年末調整だけで済ませた会社員には、多くの場合当てはまりません。
年末調整だけの人は「還付申告」
更正の請求(国税通則法23条)は、「納税申告書を提出した者」が使う手続きです。
年末調整だけの会社員は、申告書を出していません。
だから救済の手段は、還付申告(所得税法122条)。
国税庁のタックスアンサーNo.2030「還付申告」によると、提出できるのは翌年1月1日から5年間。
確定申告の期間とは関係なく出せます。
すでに申告書を出した人は「更正の請求」
| あなたの状況 | 手続き | 期限 |
|---|---|---|
| 年末調整だけ | 還付申告 | 翌年1月1日から5年 |
| 確定申告を期限内に出した | 更正の請求 | 法定申告期限から5年 |
| 還付申告をすでに出した | 更正の請求 | 還付申告書を出した日から5年 |
「法定申告期限」は、本来の確定申告の締切のこと(令和7年分は2026年3月16日)。
還付申告を出した人の期限は、国税庁「所得税及び復興特別所得税の更正の請求手続」に記載があります。
控除を足しても最終的な税額が変わらなければ、更正の請求はできません(タックスアンサーNo.2026「確定申告を間違えたとき」)。
2026年10月5日時点で、何年分まで戻せる?
令和7年分(2025年分)なら、2026年1月1日から2030年12月31日まで出せます。
同じルールで計算すると、令和3年分の締切は2026年12月31日。
令和2年分は2025年12月31日で期限が切れています。
さかのぼる年分が複数あるなら、年分ごとに申告書が要ります。
締切が近い古い年分から片づけるのが先決。
いくら戻る?所得税と住民税は控除額の計算式が違う
ここが一番誤解されやすいところ。
所得税と住民税は、同じ保険料でも「控除額」の計算式が別なんです。
「控除額」は、税金の計算前に所得から差し引ける金額のこと。
戻るお金は、控除額そのものではありません。
控除額に税率を掛けた分だけ税金が減ります。
| 上限 | 所得税 | 住民税 |
|---|---|---|
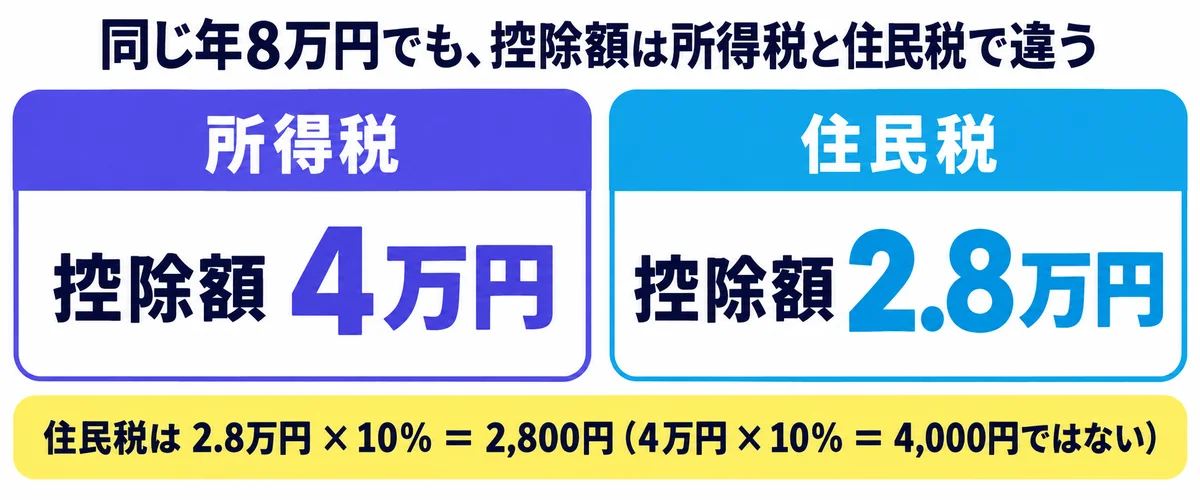
| 生命保険(新契約)1区分 | 4万円 | 2.8万円 |
| 生命保険 3区分の合計 | 12万円 | 7万円 |
| 地震保険 | 5万円 | 2.5万円 |
出典は、所得税が国税庁タックスアンサーNo.1140「生命保険料控除」・No.1145「地震保険料控除」、住民税が地方税法314条の2。
「新契約」は平成24年1月1日以後に結んだ保険契約のことです。
3区分は「一般」「介護医療」「個人年金」を指します。
保険料別・税率別の早見表
前提をはっきりさせておきます。
新契約の一般生命保険料だけを、全額出し忘れた場合の目安です。
ほかに生命保険料控除がなく、23歳未満の扶養親族の特例も受けない人を想定。
| 所得税率 | 年間保険料4万円 | 年間保険料8万円 |
|---|---|---|
| 5% | 約3,931円(所得税1,531+住民税2,400) | 約4,842円(所得税2,042+住民税2,800) |
| 10% | 約5,463円(所得税3,063+住民税2,400) | 約6,884円(所得税4,084+住民税2,800) |
| 20% | 約8,526円(所得税6,126+住民税2,400) | 約10,968円(所得税8,168+住民税2,800) |
計算の中身はこうです。
所得税の戻りは「控除額×税率×1.021」。
1.021は、所得税に2.1%上乗せされる復興特別所得税の分です。
住民税は「住民税の控除額×10%」で計算しました。
10%は標準税率で、自治体によっては違う場合もある点に注意。
所得税率は課税所得で決まります(国税庁タックスアンサーNo.2260「所得税の税率」)。
課税所得195万円未満は5%、330万円未満は10%、695万円未満は20%。
「課税所得」は、収入から各種の控除を引いたあとの、税率を掛ける元の金額です。
この表はあくまで目安。
課税所得の端数処理や、税率の境目をまたぐ場合などで実額はずれます。
源泉徴収された所得税より多くは戻りません。
具体例:医療保険は出したのに、終身保険を出し忘れたBさん
会社員のBさんは、医療保険の証明書は年末調整で出しました。
ところが、年8万円払っている終身保険の証明書を出し忘れていた。
所得税率は10%です。
医療保険は「介護医療」、終身保険は「一般」の区分。
区分が違うので、医療保険の控除はそのまま残ります。
一般の区分にほかの契約がなければ、早見表の8万円・10%の欄がそのまま使える計算。
戻りの目安は約6,884円。
内訳は、所得税の還付が約4,084円、翌年度の住民税の減額が約2,800円です。
Bさんは源泉徴収票に生命保険料の控除額がすでに載っている人。
このあと説明する「全部入れ直す」手順の対象になります。
「控除額×10%」で住民税を計算すると多めに出る
ネットの解説で見かけるのが、所得税の控除額にそのまま10%を掛ける計算。
8万円の例なら、4万円×10%で住民税が4,000円減る、という書き方です。
でも住民税の控除額は2.8万円が上限。
正しくは2,800円で、1,200円多く見積もっていることになります。
戻り額で「やるかどうか」を決めるなら、この差は小さくありません。
地震保険も同じ構造。
所得税は年5万円まで全額が控除額になりますが、住民税は支払額の半分で上限2.5万円です。
住民税は「振り込み」ではなく「翌年度の税額が減る」
所得税の分は、指定した口座に振り込まれます。
一方で住民税の分は、お金が振り込まれるわけではありません。
翌年度の住民税が少なくなる形で効いてくる仕組み。
すでに住民税の額が決まったあとに申告した場合、どう調整されるのか。
これは自治体によって違う可能性があり、本記事では確認できていません。
気になる人は、お住まいの市区町村の住民税担当に聞いてください。
用意するもの:源泉徴収票のどこを見れば出し忘れに気づけるか
源泉徴収票の2つの欄を見る
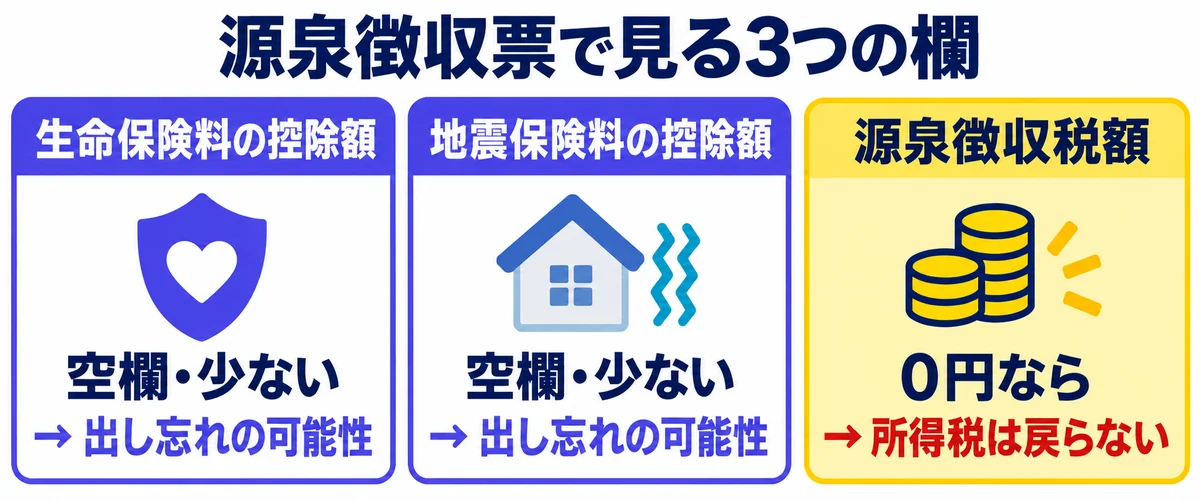
確認するのは「生命保険料の控除額」と「地震保険料の控除額」の欄。
空欄、または思っていたより小さければ、出し忘れの可能性があります。
あわせて「源泉徴収税額」の欄も見てください。
1年間に給与から天引きされ、年末調整で精算したあとの所得税の額。
ここが0円の人は、申告しても所得税は戻りません(No.2030)。
手元にそろえるもの
用意するもの
・その年分の源泉徴収票
・出し忘れた保険の控除証明書
・還付金を受け取る本人名義の口座
・マイナンバーがわかるもの
源泉徴収票は、平成31年4月1日以後に出す申告書には添付しなくてよくなりました。
ただし金額を入力するために手元には必要です。
証明書の添付が要るのは、新しく足す分だけ。
年末調整ですでに受けた控除の証明書は、添付も提示もいりません(No.1140、令和7年分の手引き)。
証明書をなくしたときの再発行先
民間の保険は、各保険会社に再発行を頼みます。
方法や日数は会社ごとに違うので、契約先の窓口で確認を。
国民年金の証明書は、日本年金機構が窓口です。
ねんきんネット(日本年金機構の会員向けWebサービス)からいつでも再交付を申し込め、郵送なら発送まで1週間程度。
破れたりなくしたりした場合の再発行は、「ねんきん自動音声送付受付サービス」でも受け付けています。
e-Tax(国税庁のオンライン申告システム)で出すなら、証明書の記載内容を入力して送信すれば、提出や提示を省略できます。
ただし法定申告期限から5年間は保存が必要(e-Tax「添付書類も電子的に提出できますか。」)。
その間は、原則として税務署から提示や提出を求められることがあります(e-Tax「第三者作成書類の添付省略の制度」)。
省略しても、捨てずに保管を。
作成コーナーでの入力:「足すだけ」の人と「全部入れ直す」人がいる
国税庁の「確定申告書等作成コーナー」で作る場合です。
ここは、源泉徴収票の状態で手順が分かれます。
ケースA:その控除を年末調整で一度も受けていない
源泉徴収票の「生命保険料の控除額」が空欄の人です。
この場合は、生命保険料控除の入力画面から追加するだけで足ります。
ケースB:一部の契約だけ出し忘れた
たとえば、医療保険は年末調整で出したけれど、別の終身保険を出し忘れた人。
源泉徴収票にはすでに生命保険料の控除額が載っています。
この場合、作成コーナーのよくある質問(cid1142、令和7年分版)の手順はこうです。
この手順はマイナポータル連携(マイナンバーカードを使い、源泉徴収票や控除証明書のデータを作成コーナーへ自動で取り込む機能)でデータを取り込んだ場合のもの。
書面の源泉徴収票を見ながら金額を打ち込んだ人は、画面表示が違うとFAQ自身が注記しています。
自分で数字を打ち込んだ覚えがあれば手入力、カードを読み取って自動で入ったなら取り込みです。
ポイントは3つ目。
社会保険料控除以外で引き続き受ける所得控除(所得から差し引ける控除の総称)は、すべて入れ直す必要があります。
年末調整で受けていた地震保険料控除なども、もう一度入力するということ。
この対象は、社会保険料・小規模企業共済等掛金・生命保険料・地震保険料の4つの控除。
令和8年分の作成コーナーは2026年10月5日時点で未公開のため、同じ画面になるかは未確認です。
紙の申告書で書く場合
国税庁『令和7年分 所得税及び復興特別所得税の確定申告の手引き』(PDF 16頁)では、扱いが次のように決まっています。
年末調整と金額が違う控除の欄は、年間の支払額全体から計算して書く。
それ以外の控除の欄には、源泉徴収票の控除額をそのまま写す。
つまり生命保険料控除の欄は、「出し忘れ分だけ」を書くのではありません。
年末調整で出した分と合わせた、1年分の正しい控除額を書きます。
源泉徴収票の金額に、出し忘れ分の控除額を上乗せして二重に書くのは誤り。
控除額は区分ごとに上限があるので、足し算ではなく計算し直しになります。
申告前に確認したい3つの落とし穴
還付申告そのものは難しくありません。
怖いのは、申告したことで別の損や申告漏れが起きることです。
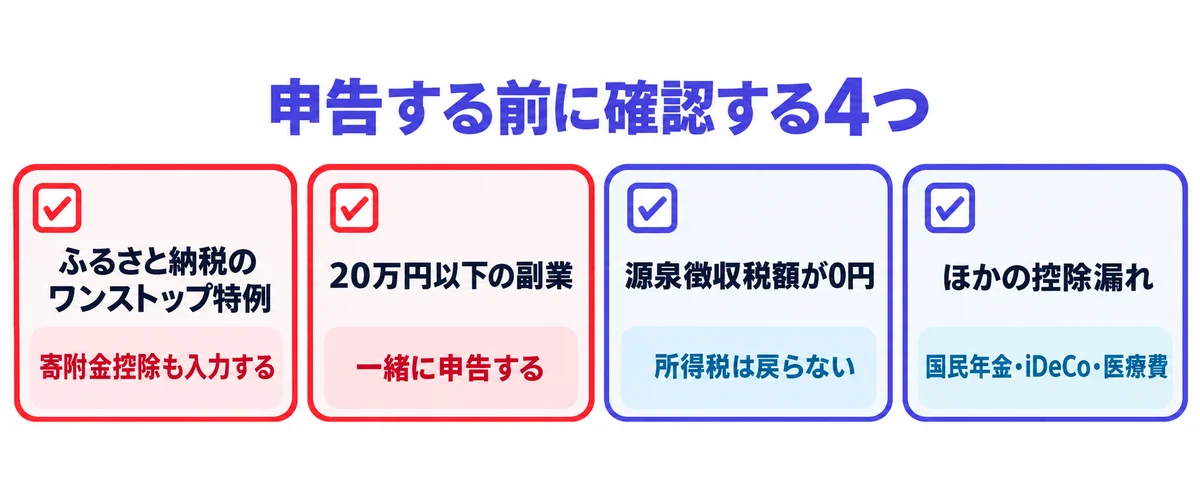
落とし穴1:ふるさと納税のワンストップ特例が無効になる
「ワンストップ特例」は、確定申告をしない会社員が、寄附先5団体以内なら申告なしで控除を受けられる仕組みです。
「寄附金控除」は、ふるさと納税などの寄附を所得から差し引ける控除のこと。
確定申告をすると、ワンストップ特例は使えなくなります。
地方税法附則7条で、申請は「なかったものとみなす」とされているため。
国税庁の「確定申告期に多いお問合せ事項Q&A」Q17も同じ趣旨。
ワンストップを申請した分も含めて、寄附金控除を計算する必要があります。
ここを忘れると、ふるさと納税の控除が消えてしまいます。
保険料で数千円戻っても、寄附金控除の分を失えば大損。
受領証明書(寄附先の自治体が送る寄附の証明書)をそろえてから申告に進みましょう。
ふるさと納税サイトの選び方は、「ふるさと納税サイト比較」にまとめました。
落とし穴2:20万円以下の副業も申告に入れる
「副業が20万円以下なら申告不要」と聞いたことがあるかもしれません。
でもこれは、確定申告をしなくていい人のためのルール。
ここでいう「所得」は、売上などの収入から経費を引いた残りのこと。
収入が20万円を超えていても、経費を引いた所得が20万円以下なら、この話に当てはまります。
国税庁のQ&A「確定申告を要しない場合の意義」では、医療費控除などの還付申告をする場合、その20万円以下の所得も併せて申告する必要があるとされています。
フリマの転売、ポイントサイト、ブログ収入などがある人は要注意。
その所得を足すと税金が増え、戻りが小さくなることがあります。
保険料控除の戻りより、増える税金が大きくなるケースもありえます。
なお住民税には、もともと「20万円以下なら申告不要」の例外がありません(地方税法317条の2)。
給与以外の所得があれば、金額にかかわらず住民税の申告対象です。
落とし穴3:所得税がすでに0円なら、所得税は戻らない
源泉徴収税額が0円の人は、申告しても所得税は戻りません。
住宅ローン控除で所得税が0円になっている人も、ここに当たりやすいです。
では住民税はどうか。
住宅ローン控除には、所得税で引き切れなかった分を翌年度の住民税から引ける場合があります。
ただし上限があり、生命保険料控除を足したときの増減は人によって違います。
「住民税で戻る」とも「まったく変わらない」とも、一概には言えない。
気になる人は、市区町村の住民税担当に確認するのが早道です。
ついでに拾える控除:1枚の申告書で一緒に直せるもの
申告書を作るなら、ほかの控除漏れも同じ1枚で拾えます。
| よくある漏れ | 控除の名前 | 必要なもの |
|---|---|---|
| 国民年金を自分で払った | 社会保険料控除 | 日本年金機構の証明書 |
| iDeCoを個人の口座から払った | 小規模企業共済等掛金控除 | 掛金の払込証明書 |
| 地震保険を出し忘れた | 地震保険料控除 | 保険会社の証明書 |
| 家族の医療費が多かった | 医療費控除 | 医療費の明細書 |
国民年金を自分で払った分は、会社の年末調整で出し忘れやすい項目。
iDeCoの手順は「iDeCoの年末調整の書き方といくら戻るか」で詳しく扱っています。
令和8年分は「23歳未満の扶養親族」がいると上限が上がる
令和8年分の所得税には、一般生命保険料控除の特例があります(租税特別措置法41条の15の5)。
23歳未満の扶養親族がいれば、一般生命保険料の上限が4万円から6万円に上がります。
扶養親族は、生計を一にし、合計所得金額(各所得を合計した額)が一定以下の親族のこと。
年齢の判定日は、その年の12月31日の現況(申告する本人が年の途中で死亡・出国した場合はその時点。租税特別措置法41条の15の5第2項)。
年の途中で23歳になる子でも、12月31日時点の年齢で決まります。
効き方の例を見てみましょう。
年間8万円の保険料なら、所得税の控除額は4万円ではなく5万円。
税率20%なら所得税の戻りは約10,210円になります。
この特例は所得税の話で、住民税の計算式は変わりません(地方税法314条の2)。
特例の対象は令和8年分と令和9年分です(『令和8年分 年末調整のしかた』冊子4頁)。
本記事の計算例は令和8年分で説明しています。
申告書の書き方は「年末調整の保険料控除の書き方【令和8年分】」で解説しています。
夫婦どちらで出すかは「生命保険料控除は夫婦どっちが得?」が参考になります。
個人年金保険の戻り額は「個人年金保険料控除でいくら戻る?」へ。
それでも手間に見合う?判断のめやす
正直に言います。
保険料4万円・税率5%なら、戻りは約3,900円です。
人によっては「やらなくていい」と判断するのも合理的。
| やる価値が高い人 | やる価値が低い人 |
|---|---|
| 複数年分をまとめて出し忘れた | 源泉徴収税額が0円 |
| 所得税率が10%以上 | 20万円以下の副業があり税金が増える |
| 医療費控除など、ほかの漏れもある | 一般生命保険の控除がすでに上限 |
後回しにするなら、リスクも知っておいてください。
期限は年分ごとに1年ずつ消えていきます。
2026年10月5日時点では、令和3年分が今年の12月31日で締切。
時間がたつほど、証明書をなくす可能性も上がります。
保険会社への再発行の依頼にも手間がかかる。
「いつかやる」なら、証明書だけは今日まとめておくのがおすすめです。
控除証明書を並べたついでに、「今の保険が家族構成に合っているか」も一度確かめたい人へ。
保険マンモスの無料保険相談では、加入中の保険を見せながら、足りない保障と重なっている保障を相談できます。
無料の保険相談は、相談先が保険の契約から収入を得るのが一般的な仕組みです。保険を勧められることはありますが、加入する義務はなく、その場で決める必要もありません。
よくある質問とまとめ
Q1. 還付金はいつ振り込まれますか?
国税庁「確定申告期に多いお問合せ事項Q&A」Q41によると、e-Taxで出した還付申告はおおむね3週間程度。
2〜3月の申告期間中は、1か月から1か月半が目安です。
書類の不備や、書面を別送した場合はこの限りではありません。
Q2. 古い契約(旧契約)の保険はどう計算しますか?
平成23年12月31日以前に結んだ契約は「旧契約」で、計算式が別です。
所得税は、年2.5万円以下なら全額が控除額で、上限は5万円。
住民税の上限は1区分3.5万円になります。
新旧の両方がある人は、手引きの計算表に沿って入力するのが無難です。
Q3. 地震保険の出し忘れも同じやり方ですか?
同じです。
会社でのやり直しも、還付申告も、生命保険と同じ流れで進みます。
違うのは控除額の上限。所得税は5万円、住民税は2.5万円です。
まとめ
出し忘れた保険料控除は、気づいた時期に合わせて取り戻せます。
翌年1月末までは会社に相談、それ以降は還付申告で5年間。
申告前の確認は3つ。
ワンストップ特例の寄附金控除、20万円以下の副業、所得税が0円かどうか。
ここを押さえれば、1回で正しく終わらせられます。
出典(2026年10月5日確認)
- 国税庁『令和8年分 年末調整のしかた』冊子43ページ⑸イ・ロ、22・25・27ページ(証明書類)、4・24ページ(23歳未満特例)
- 国税庁『令和7年分 所得税及び復興特別所得税の確定申告の手引き』PDF 2頁(申告期間)・16頁(記入の省略)・42〜43頁(添付書類)
- 国税庁 確定申告書等作成コーナー よくある質問「年末調整済みの源泉徴収票に記載の所得控除を修正する場合の入力」(令和7年分・cid1142)
- 国税庁 タックスアンサー No.1140 生命保険料控除、No.1145 地震保険料控除、No.2260 所得税の税率、No.2030 還付申告、No.2026 確定申告を間違えたとき(いずれも令和8年4月1日現在法令等)
- 国税庁 タックスアンサーNo.1900関連Q&A「確定申告を要しない場合の意義」
- 国税庁「所得税及び復興特別所得税の更正の請求手続」
- 国税庁『確定申告期に多いお問合せ事項Q&A』(令和7年分の確定申告向け)Q17・Q41
- e-Tax よくある質問『添付書類も電子的に提出できますか。』・『第三者作成書類の添付省略の制度について教えてください。』
- 総務省 ふるさと納税ポータル「税金の控除について」・「制度改正について(ワンストップ特例制度)」(2026年10月5日確認)
- 日本年金機構「令和7年分社会保険料(国民年金保険料)控除証明書の発行について」(更新日2026年9月4日)・「控除証明書の再交付」
- e-Gov法令検索:所得税法122条、国税通則法23条、地方税法314条の2・317条の2・附則7条、租税特別措置法41条の15の5
次の一歩
まずは手元の源泉徴収票で「生命保険料の控除額」「地震保険料の控除額」「源泉徴収税額」の3つの欄を見てみましょう。保険の入り方そのものを見直したい人は生命保険の比較記事もどうぞ。
あわせて読みたい
この記事を書いた人
- 投資歴10年以上。FXから始め、2024年の新NISAを機に株式投資へ軸足
- 日本株(ファンダメンタルズ+スイング)メイン・新NISA/米国ETF/投資信託も併用
- 米国株の取引はmoomoo証券を中心に運用
利益相反の開示:当サイトは記事内リンク経由の申込みで報酬を受け取る場合があります。報酬の有無は評価に影響しません。本記事の税額は、2026年10月5日時点の制度にもとづく編集部の概算。ほかの所得控除や自治体の税率によって、金額も税率の境目も変わります。手続きの最終判断は、国税庁の案内や税務署で確認してください。
最終更新: 2026年10月5日
どのプランがあなたに合う?
5問で診断する「お金のお悩み診断」
「何から始めればいいかわからない」を1分で解消。NISA・節約・保険・クレカ・FXまで、あなたのタイプ別に最短ルートを提案します。