イデコ(iDeCo)の年末調整の書き方と、いくら戻るかを図解
【PR】本記事には広告(アフィリエイト)リンクを含みます。リンク経由の申込みで当サイトが報酬を受け取る場合があります。


イデコ(iDeCo)の掛金を自分の口座から払う会社員は、年末調整で申告できます。所得税を納めていれば、その一部が戻ります。
給与収入が178万円以下などで所得税がかからない人は、戻る税金がゼロ(詳しくは後述)。
やることは2つだけ。証明書の「合計金額」を申告書に写し、証明書を添えて会社に出す。
ただし令和8年分は、所得税の基礎控除(誰でも所得から差し引ける控除)が大きく上がった年。戻る額の目安も変わります。
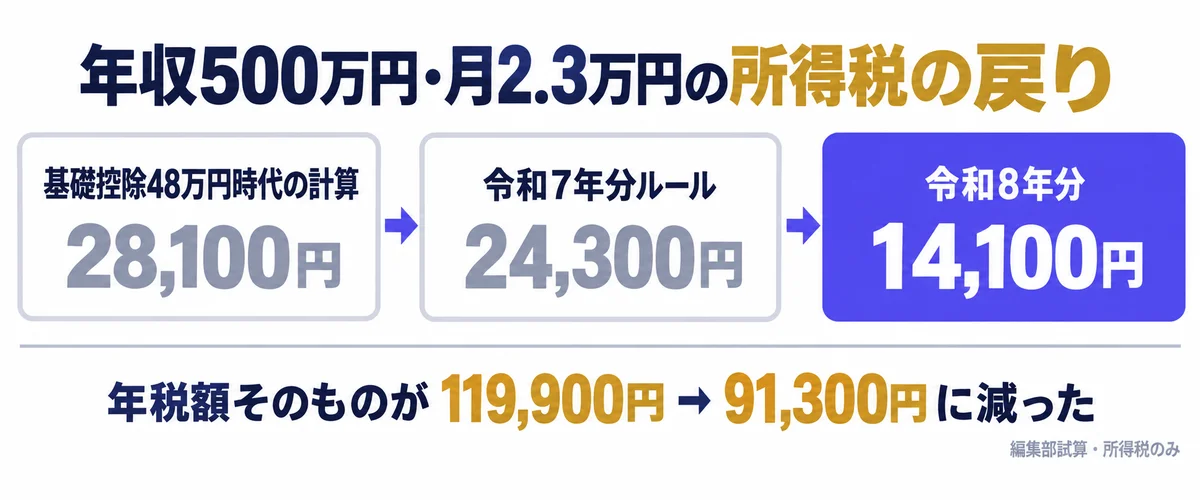
ネットでよく見る「年収500万円なら約2.8万円戻る」は、基礎控除が48万円だった令和6年分までの計算です。同じ前提で試算すると、令和7年分は約2.4万円、令和8年分は約1.4万円(編集部試算・所得税のみ)。
本記事の制度と数値は、2026年10月1日時点で国税庁などの一次資料を確認したものです。
結論:証明書の「合計金額」を1行写すだけ。ただし今年は戻る額の見方が変わる
最初に分岐があります。掛金の払い方を確認してください。
- 自分の銀行口座から引き落とし(個人払込):この記事の手順で申告する
- 給与から天引き(事業主払込):申告は不要。証明書も届かない
事業主払込の人は、会社が毎月の源泉徴収で掛金を反映済みです(iDeCo公式『事業主の方へ』)。
個人払込の人の答えは次の3行。
- 記入先は「給与所得者の保険料控除申告書」の「小規模企業共済等掛金控除」欄
- その中の「確定拠出年金法に規定する個人型年金加入者掛金」の行
- 所得税がかかっている人なら、12月の給与で戻る。住民税も所得割がかかる人なら、翌年6月からの天引き額が減る
用語を3つだけ押さえておきましょう。
所得控除は、税金を計算する前の所得から差し引ける金額のこと。iDeCoの掛金は全額が対象で、その控除の名前が「小規模企業共済等掛金控除」です。
源泉徴収は、会社が毎月の給与から所得税を先に天引きする仕組み。それを12月に1年分で計算し直し、払いすぎや不足を精算するのが年末調整です。
所得割は、住民税のうち所得に比例してかかる部分(原則10%)。
届いた証明書のどの数字を写すか
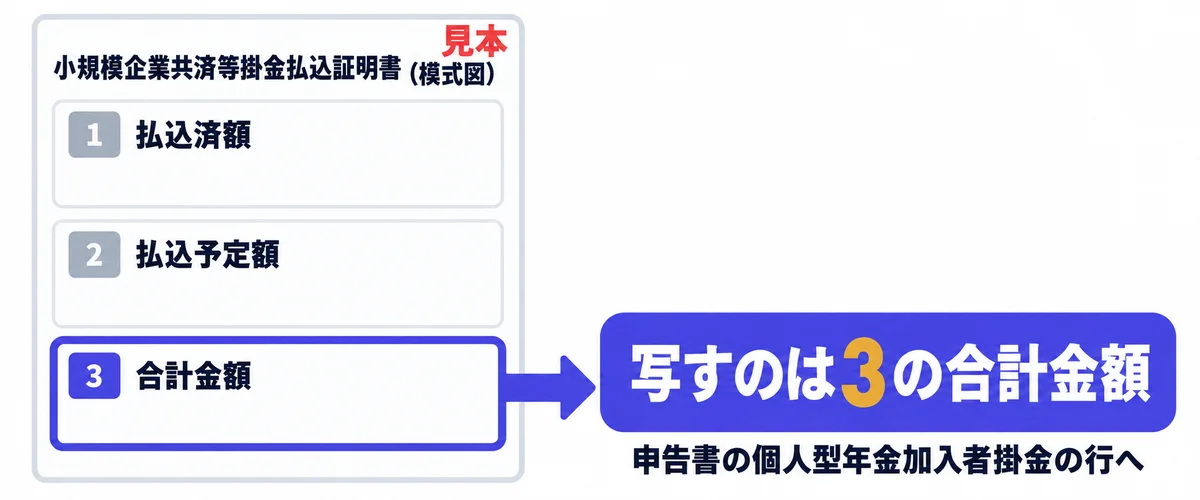
届くハガキの正式名は「小規模企業共済等掛金払込証明書」。発行元は国民年金基金連合会です。
写すのは「合計金額」の欄。連合会の『よくあるご質問(令和8年版)』16番も、この金額を個人型年金加入者掛金の欄に書くよう案内しています。
添付するのは、ハガキ左上に「重要」とある控除証明書のページ(一番右側)を切り取ったもの(同17番)。
合計金額に「予定額」が入っている理由
年末調整で控除できるのは、本年中に実際に払った掛金だけ。未払分や前払分は含めません(国税庁『令和8年分 年末調整のしかた』(以下、年調のしかた)28頁)。
それなのに10月の証明書には、まだ引き落とされていない月も載っています。年末調整に間に合わせるため。
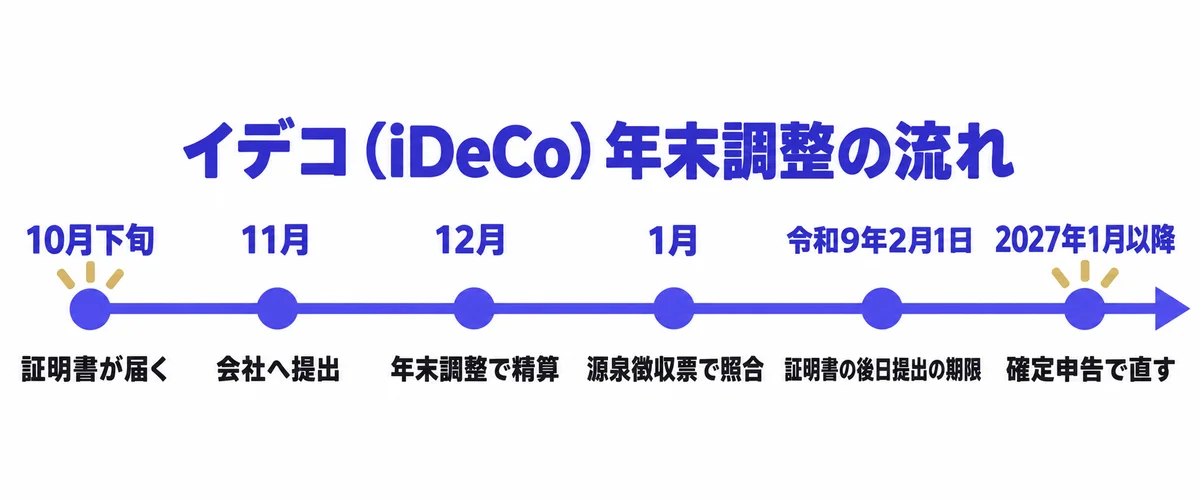
10月下旬の一括発行分は、1月から9月までの払込額と、10月から12月の払込予定額の合計です。
出典は連合会『iDeCo加入者掛金に係る令和8年分の小規模企業共済等掛金払込証明書(控除証明書)の発行時期と対象となる方』(2026年10月1日)。
令和8年分は「2025年12月分〜2026年11月分」
iDeCoの掛金は、当月分を翌月26日に引き落とします。休業日なら翌営業日(iDeCo公式サイト『よくあるご質問』)。
控除は「払った年」で決まります(所得税法75条)。このため令和8年分の範囲は次の2点。
- 最初:2025年12月分(2026年1月26日引落し)
- 最後:2026年11月分(12月26日が土曜のため、12月28日引落し)
毎月2万3,000円なら12回で27万6,000円。これが合計金額の目安です。
引き落とせなかった月がある場合
残高不足で引き落とせなかった月の掛金は、あとから追納できません(iDeCo公式FAQ『掛金の納付ができなかった場合、翌月以降に追納できますか。』)。その月は控除の対象外。
10月26日の引落しが残高不足だった人には、11月下旬に証明書が追加発行されます(連合会FAQ令和8年版3番)。
毎月定額の人が12月28日に引き落とせなかった場合は、実際の払込額で作り直した証明書が届きます。ハガキは令和9年1月22日発送予定、電子データは1月20日発行予定(連合会の発行時期の案内)。
0円の証明書が出ないのは、年1回12月払いの年単位拠出で、12月に引き落とせなかった人(同FAQ5番)。どちらの場合も、予定額のまま年末調整を済ませた人は確定申告で直します。
申告書の書き方:記入例と、書かなくていい人
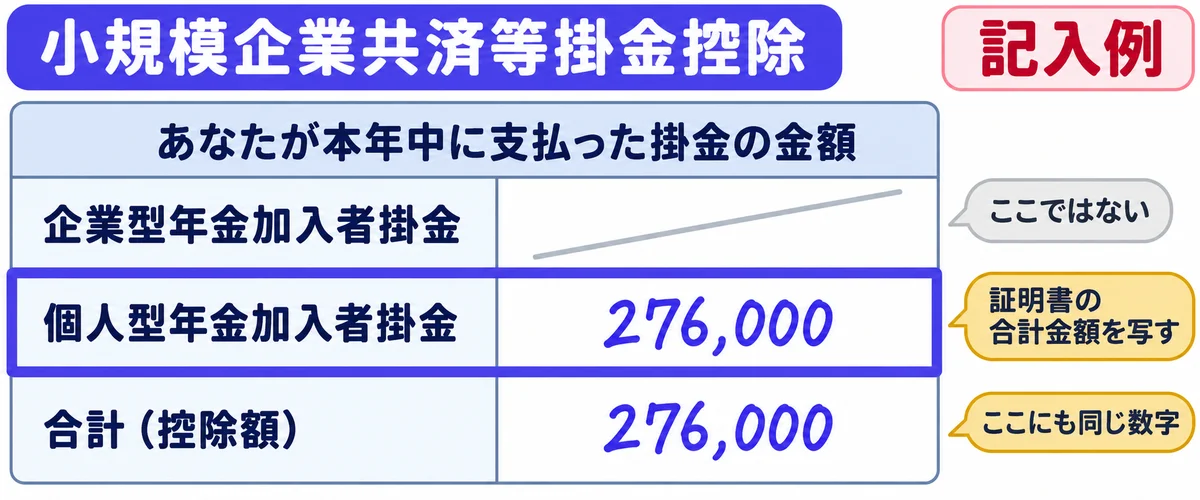
国税庁の令和8年分の保険料控除申告書を見てください。小規模企業共済等掛金控除欄に「企業型」と「個人型」の行が並んでいます。
iDeCoは「個人型」の行。「あなたが本年中に支払った掛金の金額」の列に、証明書の合計金額を書きます。
書かなくていい掛金
様式の裏面には、こう書かれています。
「給与から差し引かれた小規模企業共済等掛金は、(中略)記載する必要はありません」
事業主払込のiDeCoや、企業型DC(会社の確定拠出年金)で自分が上乗せする掛金(マッチング拠出)がこれに当たります。
共働きでも書けるのは自分の分だけ
配偶者名義のiDeCo掛金を家計から出していても、自分の控除にはできません。
国税庁『確定申告の手引き』(令和7年分)にも明記があります。「配偶者その他の親族が加入者となっている掛金はあなたの控除の対象となりません」。夫婦それぞれが、自分の申告書に書きましょう。
間違えやすい3か所
- 1行上の「企業型年金加入者掛金」の行に書いてしまう
- 申告書側の合計欄に足し忘れる
- 証明書の添付を忘れる。本人が直接払った分は、金額にかかわらず添付か提示が要る(年調のしかた28頁)
生命保険料控除など、ほかの欄の書き方は年末調整の保険料控除の書き方で解説しています。
加入1年目は何か月分?初回の引落し月で決まる
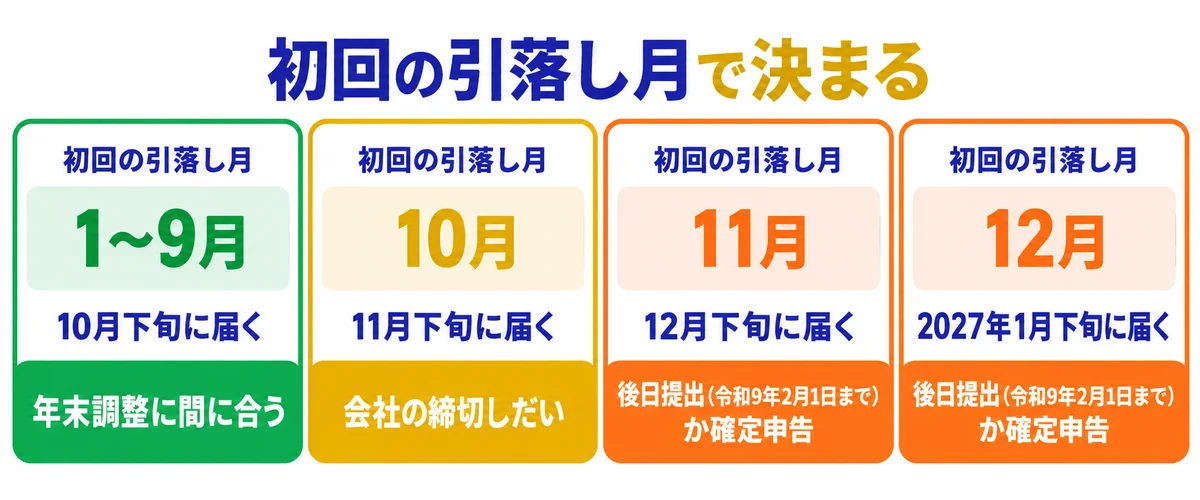
初年度の金額は、加入した月ではなく「初回の引落し月」で決まります。
月の中旬以降に申し出ると、初回が翌々月になることがあります。iDeCo公式FAQ『毎月定額拠出する場合、初回の掛金はいつ、引落しになりますか。』の例では、2月22日に申し出た人は、4月26日に2・3月分をまとめて引き落とされました。
この人の令和8年分は、2月分〜11月分の10か月分。月2万3,000円なら23万円です。
| 初回の引落し月(2026年) | 証明書の発行 | 年末調整 |
|---|---|---|
| 1〜9月 | 10月下旬(一括発行) | 間に合う |
| 10月 | 11月下旬 | 会社の締切しだい |
| 11月 | 12月下旬 | 後日提出か確定申告 |
| 12月 | 2027年1月下旬 | 後日提出か確定申告 |
出典:iDeCo公式FAQ、連合会の令和8年分の発行時期の案内(2026年10月1日)。
証明書が間に合わない人も、あきらめる必要はありません。保険料控除申告書の裏面(生命保険料控除の欄の注記)には、こうあります。
「証明書類の交付が遅延したことなどのために添付ができないときは、令和9年2月1日までに提出することを条件として控除を受けることができます」
小規模企業共済等掛金も、後日提出を条件に年末調整できる対象です(年調のしかた43頁⑸ロ。同頁の表記は「翌年1月末日まで」で、令和9年1月31日は日曜日)。
期日までに出さないと、その掛金を外して年末調整がやり直され、不足分の税金を徴収されます(同43頁⑸ロ)。会社の締切が早いときは、担当者に後日提出でよいか相談しましょう。
令和8年分はいくら戻る?基礎控除の引上げで「掛金×税率」より小さくなる人がいる
令和8・9年分の所得税の基礎控除は、次のとおりです(年調のしかた3頁)。段階を決めるのは合計所得金額。各種所得の合計で、所得控除を引く前の額です。
- 489万円以下:104万円
- 489万円超655万円以下:67万円
- 655万円超2,350万円以下:62万円
給与所得控除(会社員の経費とみなして年収から自動で引かれる額)の最低額も、65万円から74万円に上がりました。改正の全体像は保険料控除の記事にまとめました。
ここではiDeCoに絞って、所得税の戻りを計算した結果を見てください。
| 年収 | 月2.3万円 令和8年分 | 月2.3万円 令和7年分ルール | 月1万円 令和8年分 |
|---|---|---|---|
| 200万円 | 0円 | 3,900円 | 0円 |
| 250万円 | 13,500円 | 14,000円 | 6,100円 |
| 300万円 | 14,100円 | 14,100円 | 6,100円 |
| 400万円 | 14,000円 | 14,100円 | 6,100円 |
| 500万円 | 14,100円 | 24,300円 | 6,100円 |
| 550万円 | 22,600円 | 28,200円 | 12,200円 |
| 600万円 | 28,100円 | 28,200円 | 12,200円 |
| 700万円 | 49,400円 | 53,500円 | 24,500円 |
| 800万円 | 56,400円 | 56,300円 | 24,500円 |
2026年10月1日時点の編集部試算(所得税のみ・住民税は含まない)。前提は独身、社会保険料は年収の14.6%、ほかの控除なし。給与所得は年調のしかた47〜54頁の表、税額は55頁の速算表(税率と控除額をまとめた早見表)で計算。102.1%(所得税に2.1%上乗せされる復興特別所得税を含む)を掛け、100円未満を切り捨て。±100円の差は端数処理によるもの。年収200万円は3頁の算式で計算。令和7年分ルール欄は、基礎控除・給与所得控除とも令和7年分の額(同3頁の「改正前」)で計算した参考値。出典:国税庁『令和8年分 年末調整のしかた』3・39・47〜55頁。
なぜ年収500万円で戻りが減ったのか
年収500万円の人の課税所得(所得から各種控除を引いた、税率を掛ける金額)は、令和8年分で179万円になります。税率5%の帯(195万円以下)の中。
令和7年分のルールなら、所得の一部が10%の帯にかかっていました。iDeCoで減らせる所得の一部も、10%で計算されていた。
今年はその部分が5%の帯に下がりました。だから同じ27万6,000円の掛金でも、戻りは約2.4万円から約1.4万円になります。
年収550万円は課税所得が211万7,000円。iDeCoで27万6,000円減らすと、195万円の境目をまたぎ、一部が5%の帯に入ります。「掛金×10%」の式どおりにならないのは、このためです。
iDeCoは控除額が大きいので、この境目をまたぎやすい。他サイトの「掛金×税率」の数字と合わない理由はここにあります。
「iDeCoが不利になった」わけではない
戻りが減ったのは、もともとの所得税が減ったからです。年収500万円の年税額(1年分の所得税)は、令和7年分ルールで11万9,900円。令和8年分は9万1,300円です(いずれも編集部試算)。
ちなみに基礎控除の段階を決める合計所得金額は、所得控除を引く前の金額です(年調のしかた9頁)。iDeCoに入っても、104万円か67万円かの判定は動きません。
住民税は、今回の基礎控除引上げの対象外です(総務省『個人住民税の基礎控除等について』2026年5月29日・35頁)。所得割がかかる人なら、iDeCoによる翌年度の住民税の軽減は、おおむね従来どおり。年収別の金額は条件で変わるため、ここでは出していません。
戻りが小さい・ゼロの人と、iDeCo自体のリスク
金額表だけを見て判断しないでください。戻りが小さい人には、はっきりした条件があります。
- 給与収入178万円以下:令和8年分は所得税がかからない(収入−74万円=104万円が、基礎控除104万円と同額。社会保険料を引く前の目安)。前提つきの試算では、年収210万円でも戻りは600円
- 事業主払込の人:毎月の源泉徴収で反映済みなので、年末調整では戻らないように見える
- 専業主婦・主夫:連合会は「所得控除のメリットを受けるためには、課税所得がある必要があります」としている
- 住宅ローン控除がある人:所得税がもともと少ないと、iDeCoで減らせる額も小さい。住民税側の控除上限も課税所得に連動するため、iDeCoで下がることがある(総務省)
- ふるさと納税をする人:住民税から差し引かれる分のうち、自己負担2,000円を超えた寄附額をほぼ全額カバーする上乗せ部分(特例分)は、上限が所得割の2割。iDeCoで所得割が減ると、寄附の上限も下がる(総務省)
ふるさと納税の上限は、ふるさと納税サイト比較の手順で確認し直しましょう。
iDeCo自体のリスクも同じ重さで
税金が戻るのは入口のメリットにすぎません。iDeCoには、次の制約とコストがあります(iDeCo公式『よくあるご質問』の『手数料はいくらかかりますか。』『給付はいつから受けられますか。』・2026年10月1日確認)。
- 原則60歳まで引き出せない。加入期間が短いと、受け取り開始は最大65歳まで遅れる
- 手数料がかかる。連合会分は加入時2,829円、掛金を納めるたびに105円(いずれも税込・2026年10月1日時点)
- 運営管理機関(加入手続きをした金融機関)の手数料は、0円のところもある。例として松井証券は運営管理手数料が0円。連合会105円と信託銀行66円を合わせ、毎月171円(税込・2026年10月1日時点)、年12回で2,052円かかる
- 運用商品は、元本確保型(定期預金・保険など、満期時に元本が減らない設計の商品)と投資信託から選ぶ。投資信託は値下がりし、元本を下回ることがある。元本確保型でも、手数料で掛金の合計を下回ることがある
- 受け取るときは、退職所得控除(一時金で受け取る場合の控除)や公的年金等控除(年金で受け取る場合の控除)の対象。控除を超えた分には税金がかかる
年1.4万円戻る人にとって、年2,000円の手数料は軽くありません。戻りの金額と合わせて見てください。
2026年12月から上限6.2万円。増やした分はいつ、いくら戻る?
企業年金のない会社員の掛金上限は、月2万3,000円から6万2,000円に引き上げられます。企業年金のある会社員は、企業年金と合わせて6万2,000円まで。
出典は厚生労働省リーフレット『iDeCoがパワーアップします!』(001620594.pdf 1〜2頁)で、開始時期の表記は「令和8年12月から」。
連合会の資料では「2026年12月分(2027年1月引き落とし分)から」とされています(国民年金基金連合会『iDeCoの拠出限度額の引き上げにあわせてiDeCo掛金額変更をご希望の方へ、お手続きのご案内』)。
12月に増やしても、今年の還付は増えない
個人払込の12月分は、2027年1月26日に引き落とされます。控除は払った年で決まるので、これは令和9年分。令和8年分の還付は1円も増えません。
e-iDeCoでの掛金変更の受付は2026年12月1日〜24日(同じ連合会の案内)。手続きによっては12月分に間に合わない場合もあります。
事業主払込やマッチング拠出は、本年中に給与から差し引かれた額が対象。12月分を何月の給与から天引きするかは勤務先によるため、年分は会社に確認してください。
令和9年分はいくら戻る?
| 年収 | 年27.6万円 (月2.3万円) | 年74.4万円 (月6.2万円) |
|---|---|---|
| 300万円 | 14,100円 | 27,600円 |
| 400万円 | 14,000円 | 37,900円 |
| 500万円 | 14,100円 | 38,000円 |
| 600万円 | 28,100円 | 63,200円 |
| 700万円 | 49,400円 | 97,200円 |
2026年10月1日時点の編集部試算(所得税のみ)。給与は令和8年と同額と仮定。令和8・9年分の特例の基礎控除(年調のしかた3頁)で計算。令和9年分は復興特別所得税1.1%と防衛特別所得税(令和9年分から所得税に1%上乗せされる税)1%で合計2.1%(同44頁)。源泉徴収と同じく102.1%を掛けた概算。年調年税額(年末調整で確定する1年分の所得税)の端数処理の手順は未公表。令和10年分以後は基礎控除が別の額になるため、この表は令和9年分に限る。
年収300万円の人は、上限まで増やしても戻りは2万7,600円で止まります。これは年税額の全額。所得税は、もともと払う額より多くは戻りません。
年収600万円や700万円では、掛金が2.7倍でも戻りは2倍前後。増やした分が税率の低い帯に入るためです。
増額は「できる」ようになるだけで、「すべき」かは別の話。60歳まで引き出せないお金が増えます。
生活費の予備や近い出費とのバランスは、会社員のiDeCoメリット・デメリットで整理してから決めましょう。
効いたかどうかは12月の還付額では分からない:源泉徴収票の内書で照合する
今年の12月の還付額は、iDeCoの効果を測るものさしになりません。
国税庁は「令和8年11月までの給与等の源泉徴収事務に変更は生じません」としています(年調のしかた4頁)。11月までの天引きは改正前のまま。12月の年末調整で、引き上げ後の基礎控除で1年分を計算し直して精算します。
つまり12月の還付には、基礎控除の引上げ分がまとめて混ざります。昨年より増えても減っても、iDeCoのせいとは限りません。
還付は原則12月の給与で行い、足りない分は翌年1月以降に順次戻ります(同40頁ロ、42頁記載例2)。
照合するのは源泉徴収票の「内書」
確かめる場所は、1月ごろ会社から受け取る源泉徴収票です。
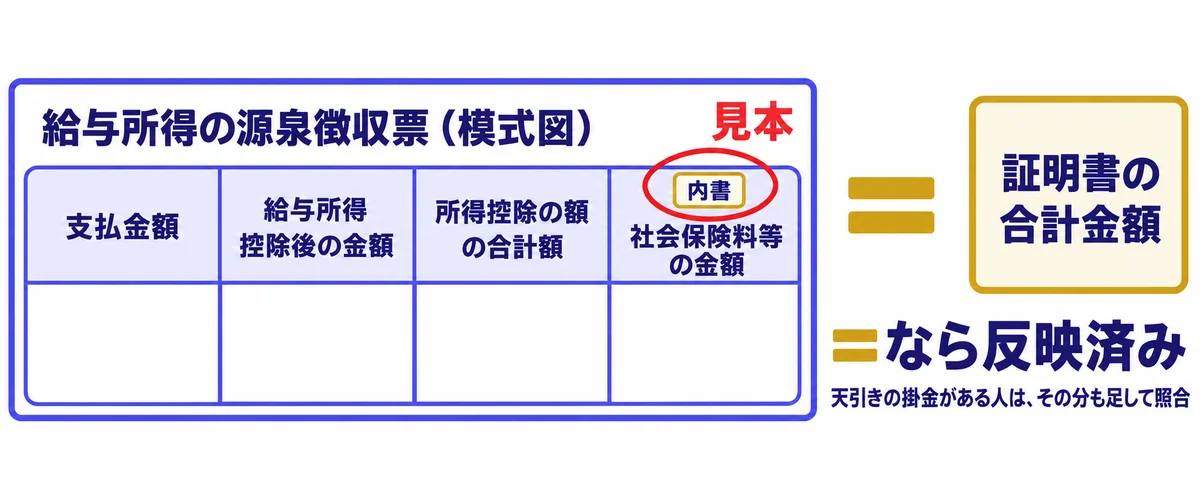
「社会保険料等の金額」欄の上に、小さく別書きされた金額(内書)があります。これが小規模企業共済等掛金の額です(国税庁『令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引』7頁)。
この内書には、事業主払込のiDeCoや企業型DCの加入者掛金も合算されます。照合の式はこうなります。
内書 = 証明書の合計金額 + 給与から天引きされた掛金
天引きの掛金がない人なら、内書と証明書の合計金額が一致すれば反映済み。内書が空欄だったり合わなかったりしたら、すぐ勤務先に確認しましょう。
ずれていた・出し忘れた時の期限と動き方
気づいたタイミングで、取れる手が変わります。
医療費控除やふるさと納税で確定申告する人は、申告書の小規模企業共済等掛金控除欄が空欄になっていないか確認してください。国税庁の手引きは、年末調整で控除済みの額は源泉徴収票の内書に載ると案内しています。
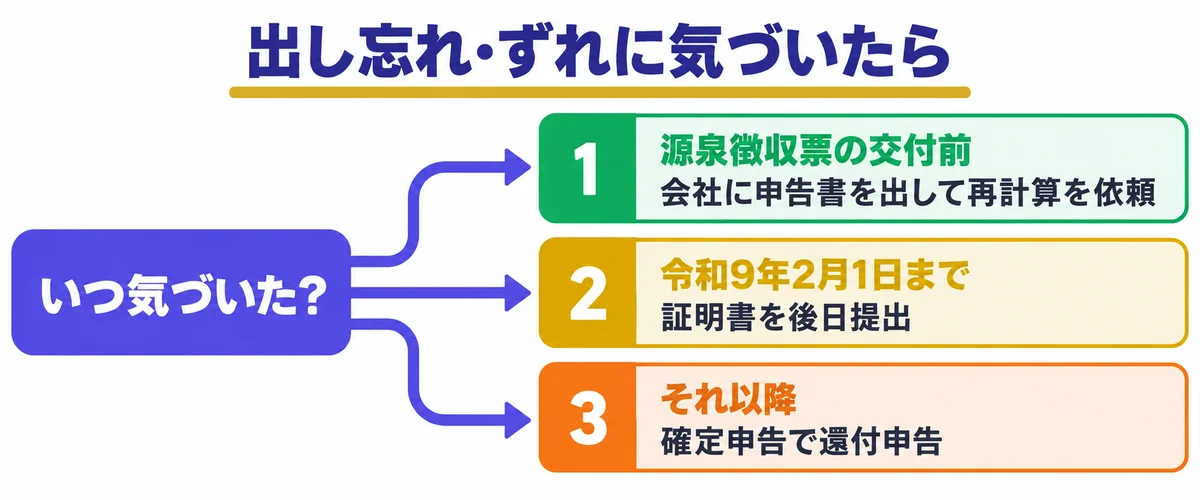
電子年調で出す人へ:マイナポータルで証明書データを受け取る
国税庁は2026年10月1日に、令和8年分の年調ソフト(国税庁が無料で配る、年末調整の申告書を作るソフト)の正式版と操作マニュアルを公開しました。12月1日以後に行う令和8年分の年末調整に対応しています。
iDeCoの証明書は、マイナポータル連携できる控除証明書の一覧に載っています。出典は国税庁『マイナポータル連携可能な控除証明書等発行主体一覧』。
受け取るには「e-iDeCo」(e-私書箱。控除証明書などの電子データを受け取る私書箱サービス)の利用登録が要ります。マイナンバーカード、スマホかICカードリーダ、暗証番号を用意しましょう。
一度申請すれば翌年以降も電子で届き、ハガキも引き続き届きます。データ(XML)を印刷しただけでは紙の申告に使えません。紙で出すなら国税庁の「QRコード付証明書等作成システム」を使います(連合会FAQ令和8年版18〜24番)。
電子データで出せるかどうかは勤務先しだい。会社独自のシステムは画面名も会社ごとに違います。
注意したいのは二重計上です。データを取り込んだうえで手入力もすると、同じ掛金が2回入ります。送信前に控除額が証明書の合計金額と同じか確かめましょう。
よくある質問
Q. 証明書の金額が「月額×12」と合いません
合わない理由は主に3つです。加入1年目で初回の引落しが年の途中だった。残高不足や一時停止で引き落とされなかった月がある。年単位拠出(年に数回まとめて払う方法)を選んでいる。
iDeCoの掛金は「12月分から翌年11月分」を1年の区切りとして扱います(iDeCo公式『よくあるご質問』・2026年10月1日確認)。実際に引き落とされる月は1月〜12月なので、年単位拠出でも月額×12とずれることがあります。どの場合も、書くのは証明書の合計金額です。
Q. 12月から掛金を増やせば、今年の控除は増えますか
個人払込なら増えません。12月分の引落しは2027年1月26日なので、令和9年分の控除になります。
Q. 証明書をなくしました
加入手続きをした金融機関(運営管理機関)に再発行を申し出ます。届くまで2週間程度。過去5年分まで再発行できます(連合会FAQ令和8年版14・15番)。e-私書箱を開設済みなら、開設後の電子データを最大5年分ダウンロードできます(連合会の発行時期の案内・注記)。
Q. 年の途中で転職しました
個人払込の掛金は、新しい勤務先の年末調整で証明書を出して申告します。前の会社で給与から天引きされた掛金は、前職の源泉徴収票で集計に含めます(年調のしかた27頁)。年末に勤務先がなく年末調整を受けない人は、確定申告で控除します。
Q. 専業主婦(主夫)です
課税所得がなければ、税金は戻りません。加入はできますが、税金が戻ることは期待できない立場です。
Q. 自営業・フリーランスです
年末調整がないので、確定申告で小規模企業共済等掛金控除を受けます。
Q. 掛金を停止していた月があります
停止中の掛金は追納できません(iDeCo公式FAQ)。実際に払った月の分だけが控除の対象です。
まとめと出典一覧
手順は3つです。
目安として、年収500万円・月2万3,000円なら、令和8年分の所得税の戻りは約1万4,100円です(編集部試算)。昨年(令和7年分)より小さくなる人がいます。それは税金そのものが減ったから。所得税がかからない人は戻りません。戻りの大小だけでなく、60歳まで引き出せないことや手数料も合わせて考えてください。
出典(すべて2026年10月1日に確認)
- 国税庁『令和8年分 年末調整のしかた』3・4・9・27・28・39・40・42・43・44・47〜55頁(https://www.nta.go.jp/publication/pamph/gensen/nencho2026/01.htm 、一括PDF https://www.nta.go.jp/publication/pamph/gensen/nencho2026/pdf/nencho_all.pdf)
- 国税庁『令和8年分 給与所得者の保険料控除申告書』表面・裏面(https://www.nta.go.jp/taxes/tetsuzuki/shinsei/annai/gensen/pdf/2026bun_04.pdf)
- 国税庁『令和8年分 年末調整Q&A』問12(注1)(https://www.nta.go.jp/publication/pamph/gensen/nencho2026/qa.htm)
- 国税庁『令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引』7頁(https://www.nta.go.jp/publication/pamph/hotei/tebiki2026/index.htm)
- 国税庁 タックスアンサー No.2030 還付申告(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/2030.htm)、No.1135 小規模企業共済等掛金控除(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm)
- 国税庁『令和7年分 確定申告の手引き』Web版「手順3 所得から差し引かれる金額(所得控除)を計算する」の小規模企業共済等掛金控除の項(https://www.nta.go.jp/taxes/shiraberu/shinkoku/tebiki/2025/03/order3/3-3_11.htm)
- 国税庁『年末調整手続の電子化に向けた取組について』(https://www.nta.go.jp/users/gensen/nenmatsu/nencho.htm)、『マイナポータル連携可能な控除証明書等発行主体一覧』(https://www.nta.go.jp/taxes/tetsuzuki/mynumberinfo/list.htm)
- 所得税法 第75条(e-Gov法令検索 https://laws.e-gov.go.jp/law/340AC0000000033)
- 厚生労働省リーフレット『iDeCoがパワーアップします!』1〜2頁(https://www.mhlw.go.jp/content/12500000/001620594.pdf)
- 国民年金基金連合会『iDeCo加入者掛金に係る令和8年分の小規模企業共済等掛金払込証明書(控除証明書)の発行時期と対象となる方』(2026年10月1日・https://www.ideco-koushiki.jp/library/pdf/2026_schedule_kojyo.pdf)
- 国民年金基金連合会『小規模企業共済等掛金払込証明書(控除証明書)に関するよくあるご質問(令和8年版)』(https://www.ideco-koushiki.jp/library/pdf/faq_kojyo.pdf)
- 国民年金基金連合会『iDeCoの拠出限度額の引き上げにあわせてiDeCo掛金額変更をご希望の方へ、お手続きのご案内』(https://www.ideco-koushiki.jp/library/pdf/notice202612-02.pdf)
- iDeCo公式サイト『よくあるご質問』(https://www.ideco-koushiki.jp/faq/)、『事業主の方へ』(https://www.ideco-koushiki.jp/owner/)
- 総務省『個人住民税の基礎控除等について』(2026年5月29日・35頁・https://www.soumu.go.jp/main_content/001075462.pdf)、『所得税から住宅ローン控除額を引ききれなかった方』(https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/gengakusochi_1.html)、『ふるさと納税のしくみ 税金の控除について』(https://www.soumu.go.jp/main_sosiki/jichi_zeisei/czaisei/czaisei_seido/furusato/mechanism/deduction.html)
- 松井証券『iDeCoの手数料』(https://www.matsui.co.jp/ideco/fee/)
あわせて読みたい
戻る金額は年収と掛金で大きく変わり、60歳まで引き出せない制約もあります。まずはメリットとデメリットを並べて、自分に合うかを確かめてください。
そのうえで始めると決めたら、口座の手数料は金融機関ごとに違います。マネックス証券のiDeCoは、申込みから運用商品の選択までネットで進められます。
この記事を書いた人
- 投資歴10年以上。FXから始め、2024年の新NISAを機に株式投資へ軸足
- 日本株(ファンダメンタルズ+スイング)メイン・新NISA/米国ETF/投資信託も併用
- 米国株の取引はmoomoo証券を中心に運用
利益相反の開示:当サイトは記事内リンク経由の申込みで報酬を受け取る場合があります。報酬の有無が評価に影響することはありません。本記事の税額は2026年10月1日時点の制度にもとづく編集部試算で、扶養や他の控除がある人は金額が変わります。
最終更新: 2026年10月1日
どのプランがあなたに合う?
5問で診断する「お金のお悩み診断」
「何から始めればいいかわからない」を1分で解消。NISA・節約・保険・クレカ・FXまで、あなたのタイプ別に最短ルートを提案します。