クレカ積立の還元率比較2026|普段のカード利用額で選ぶ早見表
【PR】本記事には広告(アフィリエイト)リンクを含みます。リンク経由の申込みで当サイトが報酬を受け取る場合があります。
還元率1.1%のカードで積み立てているのに、ポイントが0になる。10月買付分から、そんな人が出てきます。
原因は、2026年10月買付分からマネックスカードの積立に付いた「ショッピング条件」。この記事の数字は、すべて2026年10月11日時点で各社の公式ページを確認したものです。
結論:還元率の「1位」は人によって違う。決めるのは普段のカード利用額


ランキングを1つ見ても、自分の答えは出ません。必要なのは「普段カードで月いくら払うか」と「毎月いくら積み立てるか」の2つ。
計算した結果、この記事の立場は次の3つです。
理由は、このあと数字で示します。
クレカ積立とは?月10万円まで、証券会社ごとに使える
クレカ積立は、投資信託の積立代金をクレジットカードで払い、ポイントを受け取る仕組みです。投資信託とは、集めたお金をプロがまとめて株などに投資する商品のこと。
上限は月10万円。根拠は「金融商品取引業等に関する内閣府令」第148条第2号です。以前は実務上、月5万円が上限でした。2024年3月8日の改正で、この条文が「売買をした月の代金の合計が10万円を超えないこと」に変わり、月10万円まで積み立てられるようになりました。
この上限は、証券会社ごと。金融庁はパブリックコメントへの回答(No.4)で、次の理解を「ご理解のとおり」としています。
「金融商品取引業者ごとに10万円を超えないこと」
課税口座は、NISA以外の、利益に税金がかかる口座。そのうち「特定口座」は、税金の計算を証券会社が代わりにしてくれる口座です。こちらは複数の会社に持てます。
あと2つ、用語を先に押さえておきます。
- 段階制:積立額が増えると、超えた部分の還元率が下がる仕組み
- 代行手数料:ファンドを持っている間、販売会社などに払い続ける手数料の一部。楽天カードの還元率はこれで変わる
主要12組み合わせの還元率一覧(2026年10月11日時点)
対象は主要ネット証券5社(SBI・楽天・マネックス・松井・三菱UFJ eスマート)。そこから代表的な12組み合わせを選びました。ここにない組み合わせとは比べていません。
クレカ積立以外の手数料や商品数で比べたい人は、ネット証券ランキングを見てください。
並べ方の基準は「何の条件も満たさなくても付く率」の高い順です。一般カードと上位カードで率が違う行は、低いほう(一般カード)の率で判定。入会初年度だけの特典は含めていません。
| 組み合わせ | 条件なしで付く率 | 上乗せ・条件 | 年会費(税込) |
|---|---|---|---|
| マネックス×dカード | 1.1%(5万円までの部分) | 5万超〜7万は0.6%、7万超は0.2% | 前年度の利用ゼロなら1,650円(2028年2月引落し分から) |
| マネックス×dカード GOLD | NISAは10万円まで1.1% | 課税口座は段階制。ドコモのポイ活プラン契約で+1.0%(上限月1,000pt・期間・用途限定のdポイント) | 11,000円 |
| SBI×三井住友カード プラチナプリファード | 1.0% | 年間利用300万円以上で+1%、500万円以上で+2%(上乗せは年1回・入会初年度はなし) | 33,000円 |
| 楽天×楽天ゴールド | 0.75% | 代行手数料0.4%以上のファンドは1% | 2,200円 |
| 三菱UFJ eスマート証券(以下eスマート)×三菱UFJカード | 0.55%相当 | 1pt=5円相当の商品に交換した場合 | 永年無料 |
| 楽天×楽天カード | 0.5% | 代行手数料0.4%以上のファンドは1% | 永年無料 |
| eスマート×au PAY カード | 0.5% | ― | 永年無料 |
| SBI×三井住友カード(NL) | 0%(初年度は0.5%) | 前年の利用10万円以上で0.5% | 永年無料 |
| SBI×三井住友カード ゴールド(NL) | 0%(初年度は1.0%) | 前年10万円以上で0.75%、100万円以上で1.0% | 5,500円(年100万円利用で翌年以降無料) |
| マネックス×マネックスカード | 0% | ショッピング月5万円以上で1.1%(5万円までの部分)、5万超〜7万は0.6%、7万超は0.2%。月1万〜5万円未満は0.55%/0.3%/0.1% | 2026年10月27日引落し分から永年無料 |
| マネックス×JCB | 一般0%/ゴールド等0.5% | ショッピング月5万円以上で一般0.5%、ゴールド等1.0% | 一般は永年無料、ゴールドは11,000円 |
| 松井×JCB | 一般0%/ゴールド等0.5% | ショッピング月5万円以上で一般0.5%、ゴールド等1.0% | カードによる |
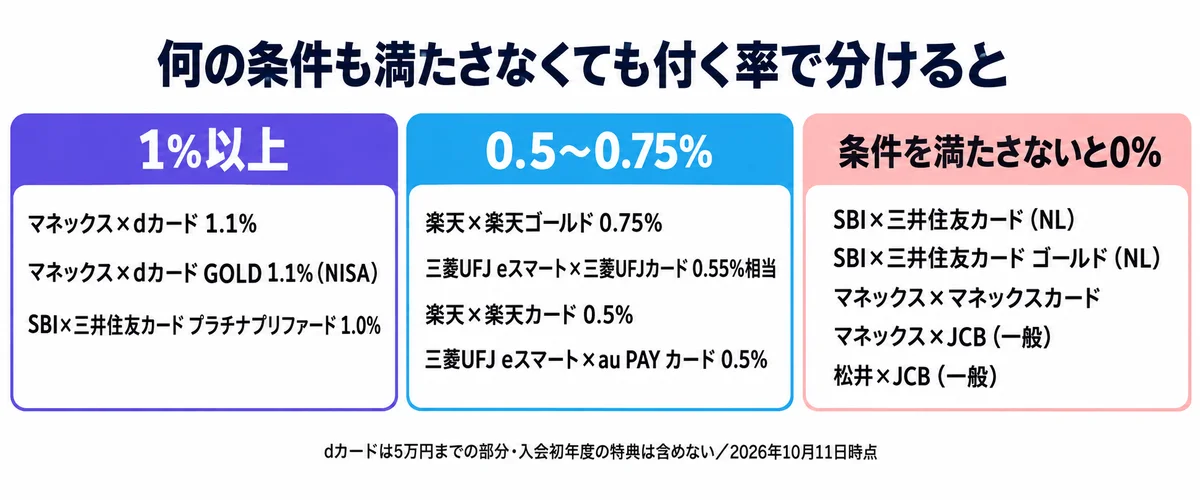
表の「ショッピング」は、クレカ積立以外の普段の買い物のことです。三井住友カード(NL)の条件は前年の利用10万円以上。対象外の支払いを除いて月平均8,334円以上使う人なら、0.5%と考えてかまいません。
楽天カードは、代行手数料が0.4%未満の低コストな投資信託だと0.5%。手数料の高いファンドで1%をねらうのは、ポイントより手数料の負担が重くなりやすい選び方です。
三菱UFJカードの率は、1ポイントを5円相当の商品に交換した場合の換算。使い道によって実際の価値は下がります。
マネックスカードの2026年10月改定:月10万円の積立なら年最大8,760ポイント減る
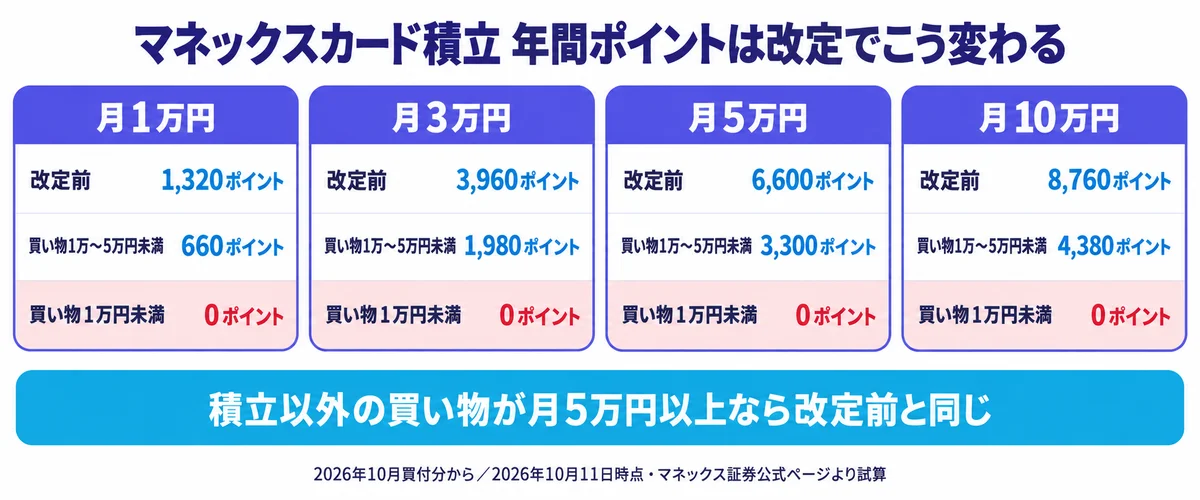
2026年10月買付分から、マネックスカードの積立還元率に「積立以外のショッピング利用額」の条件が加わりました。改定前は、この条件なし。
| 積立額のうち | 改定前 | 改定後:買い物5万円以上 | 1万〜5万円未満 | 1万円未満 |
|---|---|---|---|---|
| 5万円以下の部分 | 1.1% | 1.10% | 0.55% | 0% |
| 5万超〜7万円の部分 | 0.6% | 0.60% | 0.30% | 0% |
| 7万超〜10万円の部分 | 0.2% | 0.20% | 0.10% | 0% |
段階制は、超えた部分にだけ低い率がかかる方式です。公式の計算例では、月10万円・買い物1万〜5万円未満で275pt+60pt+30pt=365pt。改定前の同じ積立は550pt+120pt+60pt=730ptでした。
判定に使うのは、積立の買付月の請求金額。クレカ積立の分は含みません。キャッシング、年会費、手数料も対象外。リボ・分割払いは、初回の請求月に全額が集計されます。
マネックスカードは毎月5日締め・当月27日払い(発行元アプラスの基本情報)。つまり10月買付分なら、おおむね9月6日〜10月5日の利用で判定されます。
| 月の積立額 | 改定前(年) | 買い物1万〜5万円未満 | 1万円未満 |
|---|---|---|---|
| 1万円 | 1,320pt | 660pt(−660) | 0pt(−1,320) |
| 3万円 | 3,960pt | 1,980pt(−1,980) | 0pt(−3,960) |
| 5万円 | 6,600pt | 3,300pt(−3,300) | 0pt(−6,600) |
| 10万円 | 8,760pt | 4,380pt(−4,380) | 0pt(−8,760) |
買い物が月5万円以上なら、改定前と同じポイント。0.55%の帯は端数の扱いが公式で確認できなかったため、少額の数字は概算。
一方で、年会費は2026年10月27日引落し分から永年無料になります。有効期限月が8〜12月の人は2026年から、1〜7月の人は2027年からの適用です。
早見表:普段のカード利用額×積立額で見る、12組み合わせ中の1位
ここでの「実効還元率」は、段階制を当てはめたあとの「年間ポイント÷年間積立額」。年会費のあるカードは、年会費を引いた手取りで比べました。1pt=5円の換算、エントリーなどの追加条件、買うファンドの種類で上がる率(楽天の代行手数料0.4%以上のファンドは1%)は、1位の判定から外しています。1位は、上の12組み合わせの中での順位です。
| 普段のカード利用 | 積立 月1万円 | 月3万円 | 月5万円 | 月10万円 |
|---|---|---|---|---|
| 月1万円未満 | dカード 1,320pt(1.1%) | dカード 3,960pt(1.1%) | dカード 6,600pt(1.1%) | dカード 8,760pt(0.73%) |
| 月1万〜5万円未満 | dカード 1,320pt | dカード 3,960pt | dカード 6,600pt | dカード 8,760pt |
| 月5万円以上(年100万円未満) | dカード=マネックスカード 1,320pt | 同 3,960pt | 同 6,600pt | 同 8,760pt |
| 年100万円以上(月平均約8.3万円以上) | dカード=マネックスカード 1,320pt | 同 3,960pt | 同 6,600pt | ゴールド(NL)12,000pt(1.0%・2年目以降。初年度は年会費を引いて実質6,500円相当で、dカードが上) |
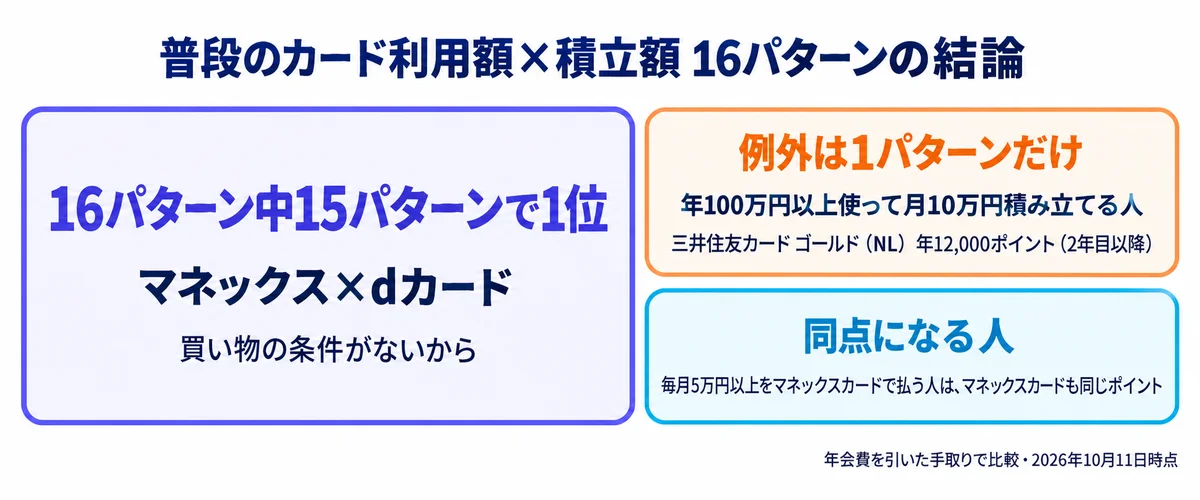
16マスのうち15マスは、マネックス×dカードが1位(うち7マスはマネックスカードと同点。毎月5万円以上をマネックスカードで払う場合)。理由は単純で、dカードには買い物の条件がないからです。
右下の1マスは、三井住友カード ゴールド(NL)の2年目以降の数字。前年に100万円使うと1.0%になり、年会費も翌年以降は無料になります。入会初年度は12,000ptから年会費5,500円を引いて、実質6,500円相当。この年はdカードの8,760ptが上です。
参考までに、三菱UFJカード ゴールドは、3つの条件を満たし、2年目以降は年100万円を使うと2.0%相当。年会費11,000円を引いても13,000円相当です。ただし1pt=5円相当の商品に交換した場合の換算で、追加の条件も要るため、1位の判定からは外しました。
JCBゴールド(買い物5万円以上で1.0%)は、月10万円でも12,000ptから年会費11,000円を引いて1,000円相当。楽天ゴールド(0.75%)は月10万円で9,000ptから年会費2,200円を引いて6,800円相当。どちらも1位には届きません。
ドコモのポイ活プランを契約している人だけは別計算です。
dカード GOLDなら、NISAで月10万円を積み立てて13,200pt+上乗せ12,000pt=年25,200pt。年会費11,000円を引いても14,200円相当で、表のどのマスより多くなります。
ただし上乗せは期間・用途限定のdポイントで、ポイ活プランの料金が前提。プランの料金と比べて判断してください。
三井住友カード(NL)や楽天カード(0.5%)から、マネックス×dカードに移した場合に増えるポイントは次のとおりです。
| 月の積立額 | 0.5%のカード(年) | dカード(年) | 増える額 |
|---|---|---|---|
| 1万円 | 600pt | 1,320pt | +720pt |
| 3万円 | 1,800pt | 3,960pt | +2,160pt |
| 5万円 | 3,000pt | 6,600pt | +3,600pt |
| 10万円 | 6,000pt | 8,760pt | +2,760pt |
増えるのは年720〜3,600pt。そのためにカードを1枚増やし、NISAの金融機関を変える手間がかかります。変更の時期を間違えると、その年は変えられません(後半で説明)。
「条件を満たすための買い物」はタダではない
ショッピング条件付きのカードは、条件を満たすためのお金の出どころで手取りが変わります。
ケース1は、別のカードの支払いをマネックスカードに移す場合。追加の出費はありません。コストは「機会費用」、つまり移す前のカードで付いていたポイントとの差だけです。
マネックスカードのショッピング還元は1.0%。移す前のカードも1.0%なら、買い物のポイントはほぼ減りません(還元率の計算の仕組みはクレカ還元率の仕組みで解説しています)。
ケース2は、条件のために本来いらない買い物を増やす場合。この場合は、増やした支出がまるごとコストです。
たとえば積立5万円・買い物4万円の人は、0.55%で月275pt。月1万円の買い物を足して5万円にすると、積立分は月550ptに増えます。差は275pt。買い物そのものに付く1%(100pt)を足しても375pt。1万円を使って375ptをもらう計算です。
もう1つの落とし穴が「条件の取り合い」です。毎月の支出は1つしかありません。
- マネックスカード:積立以外の買い物が月5万円
- 三井住友カード(NL):前年の利用が10万円
- 三井住友カード ゴールド(NL):前年の利用が100万円(1.0%と年会費無料の条件)
三井住友の2つは、つみたて投資の積立額を利用額に数えません。マネックスカードに月5万円を回すと、ゴールド(NL)の年100万円は月8.3万円ほど別に必要になります。
無理なく条件を満たせるのは、携帯代や光熱費などの固定費を移す場合だけ。支出を増やさずに済むからです。
なお、dカードの通常の買い物の還元は2027年1月利用分から変わります。100円で1ptが、200円で1ptに(ドコモ、2026年9月1日発表)。dカードで払っている固定費を移すかどうかの判断材料になります。
ゴールドカードは月いくら積み立てれば年会費の元が取れる?
計算式は「年会費÷(有料カードの率−無料カードの率)÷12」。答えが月10万円を超えるカードは、積立だけでは元が取れません。
| 有料カード(比べるカード) | 年会費 | 元が取れる月の積立額 |
|---|---|---|
| ゴールド(NL)1.0%(NL 0.5%) | 年100万円利用で翌年以降0円 | 100万円を達成すれば、いくらからでも上回る |
| au PAY ゴールド 1.0%(au PAY 0.5%) | 11,000円 | 約18.3万円(上限を超えるので元は取れない) |
| 三菱UFJゴールド 1.1%(三菱UFJ 0.55%) | 11,000円(WEB入会は初年度無料) | 約16.7万円(元は取れない)。条件達成で2.0%なら約6.3万円 |
| dカード GOLD(dカード) | 11,000円 | NISA月10万円でも差は年4,440pt。元は取れない |
| 楽天ゴールド 0.75%(楽天カード 0.5%) | 2,200円 | 約7.3万円 |
| JCBゴールド 1.0%(JCB一般 0.5%・買い物月5万円以上) | 11,000円(オンライン入会は初年度無料) | 約18.3万円(元は取れない) |
| プラチナプリファード 1.0% | 33,000円 | 月10万円でも毎月分は年12,000pt。元は取れない |
ゴールド(NL)は、前年の利用が10万円以上100万円未満だと0.75%。月10万円でも、年会費5,500円に対して増える分は年3,000ptで、元は取れません。得をするのは、100万円を使う人だけ。
三菱UFJゴールドの2.0%は、エントリー・出金先を三菱UFJ銀行(またはマネーコネクト)にする・カードの引落しを三菱UFJ銀行にする、の3条件付き。そのうえで2年目以降は、前年のショッピング利用(積立分は含まない)が100万円以上必要です。
楽天ゴールドは、手数料の安いファンドを月7.3万円以上積み立てるなら元が取れる計算です。
ゴールドカードには積立以外の特典もあります。それを使わないなら、積立だけを理由に選ぶ根拠は弱いと言えます。
同じ1ポイントでも価値が違う:期限の比較
ポイントは期限が切れたらゼロ。積立のポイントは毎月たまるので、期限の短さは見落としやすい落とし穴です。
| ポイント | 通常ポイントの有効期限 |
|---|---|
| dポイント | 最後にためる・使うをした日から12か月(2025年12月1日から) |
| マネックスポイント | 獲得した日の翌々年度末(3月31日) |
| Vポイント | ためる・使う・交換のたびに1年延長 |
| 楽天ポイント | 最後に獲得した月を含めて1年 |
| Pontaポイント | 最後にためた・使った日から1年後の同日 |
| J-POINT(JCB) | 獲得月から一般24か月・ゴールド36か月(プラチナ等は60か月) |
dポイント・Vポイント・Pontaは、ためたり使ったりすると期限が延びます。楽天ポイントは、ためたときだけ延びる方式。マネックスポイントとJ-POINTは、獲得した時点で期限が決まります。ただし、期間限定ポイントは延長の対象外。楽天の期間限定ポイントは、楽天証券で投資信託を買うのに使えません。
dポイントの「48か月」、マネックスポイントの「翌年度末」と書いたサイトもありますが、それぞれ旧ルールと誤り。
なお、マネックス証券でdアカウントを連携すると、マネックスポイントは自動でdポイントに交換されます。このとき「翌々年度末」の期限は引き継がれず、dポイントの期限ルールに変わります。
NISAは1社、課税口座で2社目という分け方
マネックス×dカードは、5万円を超えた部分の率が下がる仕組み。そこで「5万円ずつ2社に分ける」と、ポイントは少し増えます。
| 月10万円の分け方 | 月 | 年 |
|---|---|---|
| マネックス×dカード 10万円 | 730pt | 8,760pt |
| マネックス×dカード 5万円+SBI×三井住友カード(NL)5万円 | 800pt | 9,600pt |
差は年840pt(三井住友カード(NL)の0.5%は、前年に10万円以上使っている場合)。問題は、NISAは1社だけなので、片方が課税口座になることです。
課税口座の利益には20.315%の税金がかかります(所得税15%+住民税5%+復興特別所得税)。仮に課税口座で売って10万円の利益が出れば、税金は20,315円。840ptは一度で吹き飛びます。
分ける意味があるのは、NISAの枠を使い切ってなお積み立てる人です。NISAの年間枠は、つみたて投資枠(長期の積立向け)120万円と成長投資枠(個別株なども買える)240万円。クレカで払えるのは1社につき月10万円なので、それを超える分を2社目の課税口座で払う形になります。
積立が月10万円以下の人は、1社で十分。2社で管理する手間と、ファンドの信託報酬(持っている間ずっとかかる手数料)の差も考えると、得はほとんど残らないからです。
乗り換えるなら今:NISAの金融機関変更は「1月の積立」で失敗する
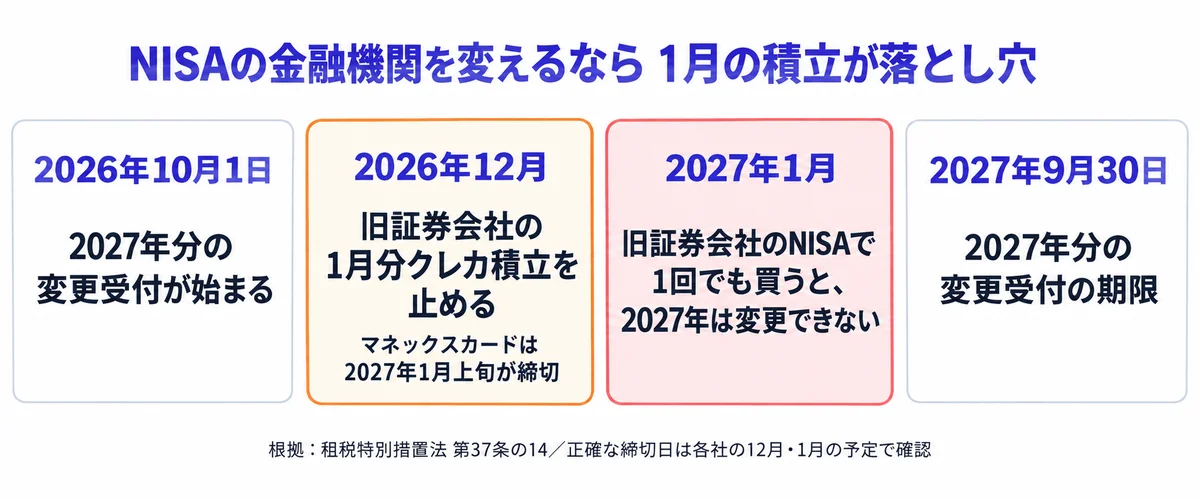
2027年分のNISAの金融機関変更は、2026年10月1日に受付開始。期限は2027年9月30日です(租税特別措置法第37条の14第13項)。
落とし穴は、同じ条文の後段。届出の前に、その年のNISAで1回でも買い付けていると変更できません。
旧社のNISA積立を止めるときは、各社の毎月の締切が目安になります。
- SBI×三井住友カード:毎月10日23:50(土日祝でも同じ)までの設定が翌月に発注
- 楽天×楽天カード:毎月12日までの設定が翌月の注文対象
- マネックス×dカード:毎月8日23:59(土日祝は前営業日)。翌月1日に買付
- マネックス×マネックスカード:買付は当月。締切は毎月8日(土日祝は前営業日)の前営業日23:59。1月分の締切は2027年1月上旬
- eスマート×au PAY カード:2027年1月4日買付分の締切は2026年12月15日(公式の予定表)
正確な日付は、各社の12月・1月のスケジュールで確かめてください。変更の手続き後、旧社の積立設定が1月にどう扱われるか。これは各社とも確認できませんでした。旧社の設定は、自分で止めておくのが前提です。
手続きは3ステップ。
金融機関や税務署の確認に日数がかかるため、早めに動くほど余裕ができます。過去にNISAで買った分は旧社に残り、売る必要はなし。他社へ移すこともできません。
つみたて投資枠と成長投資枠を、別々の会社で使うのも不可。一方、課税口座のクレカ積立には、この年単位の制限がありません。
クレカ積立のリスク:ポイントより大きいもの
ここまではポイントの話。ただ、金額の桁がまるで違うリスクがあります。投資信託は元本保証ではありません。
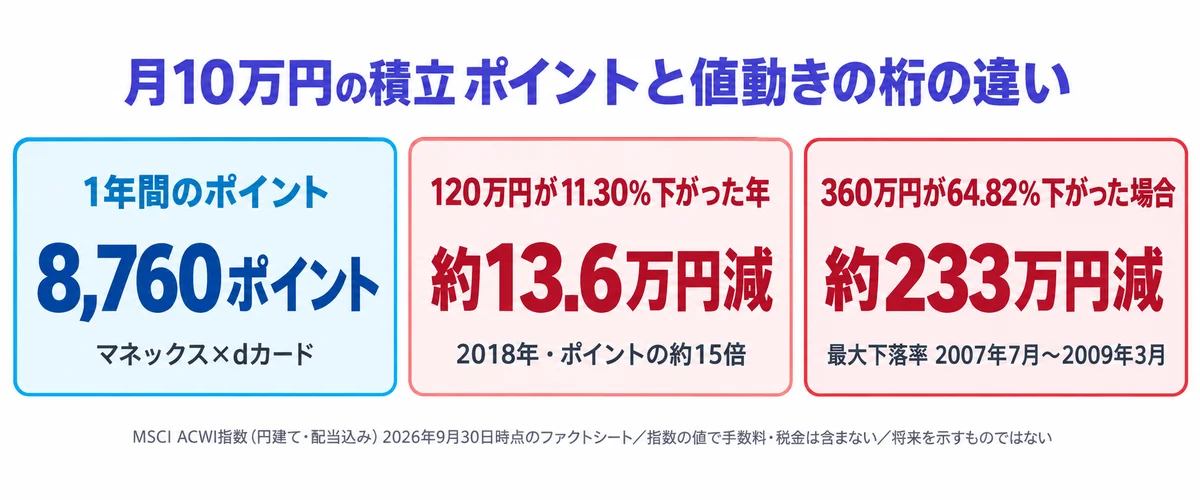
マネックス×dカードで月10万円を積み立てると、ポイントは年8,760pt。では元本はどれくらい動くのか。全世界の株式に投資するMSCI ACWI指数のファクトシート(指数を作る会社が出す成績表)で、円建ての数字を見ます。
- 2012年以降で最も下げた2018年の騰落率(1年間の値動きの割合):−11.30%(配当込み・円建て)。120万円を年初に一括で持っていた場合、約13.6万円の減少で、ポイントの約15倍
- 最大下落率:−64.82%(2007年7月13日〜2009年3月9日)。3年分の360万円に当てはめると約233万円
- 値動きの大きさ(年率標準偏差・10年):15.34%
いずれも2026年9月30日時点のファクトシートの数字です。指数そのものの値で、ファンドの手数料や税金は含みません。将来の値動きを示すものでもありません。
ほかのリスクも、数字と一緒に。
- 引き落とし不能:カード代金を払えないと延滞に。信用情報機関(カードやローンの返済記録を集める機関)のCICでは、61日以上または3か月以上の延滞が「異動」(延滞の事故情報)として登録され、ほかのカードやローンの審査に響くことがあります
- 利用限度額:積立の10万円も枠を使う。ほかの支払いが通らなくなることがあります。限度額超過などで決済が失効すると、マネックスでは次の買付が約1か月後になるとみられます(再決済の扱いは公式に記載なし)。3回連続で失敗すると積立は休止
- 改定リスク:今回のマネックスのように、還元率は事業者の判断で下がる。dカードも2026年9月1日に通常決済の改定を発表
- ポイント目当ての売買:ポイントは買ったときに付くだけ。売り買いを繰り返すと、課税口座では利益のたびに税金がかかります
タイプ別:あなたが選ぶ組み合わせ
ここまでの計算を、読者のタイプ別にまとめると次のとおり。どれも2026年10月11日時点の率での結論です。
三井住友カードや楽天カードをメインで使っている人は、証券会社を変えなくていい。dカードに移して増えるのは年720〜3,600ptです。NISAの変更の手間と1月の落とし穴を考えると、見合わない人が多いはずです。
dカードを持っている人、ドコモを使っている人は、マネックス×dカード。買い物の条件がなく、5万円までは1.1%です。
ドコモのポイ活プラン(ahamo ポイ活・ドコモ ポイ活 MAX・ドコモ ポイ活 20)を契約している人は、dカード GOLDなら積立額の1%が上乗せされます。上限は月1,000pt、期間・用途限定のdポイントで有効期限は進呈から93日。そのカードに回線の電話番号を登録し、携帯料金をdカード払いにしておくのが条件です。
マネックスカードを選ぶのは、普段マネックスカードで月5万円以上払える人だけ。それ以外の人は、同じマネックス証券でもdカードのほうがポイントは多くなります。
カードを1枚も増やしたくない人は、今のカードで積み立てられる会社で。0.5%でも、余計な支出と管理の手間を避けられます。
dカードを持っていて、これからクレカ積立を始める人へ。
マネックス証券のdカード積立は、買い物の条件なし。5万円までの部分に1.1%のポイントが付きます(2026年10月11日時点)。口座開設は無料。
投資信託は元本保証なし。還元率は今後変わることがあるので、申し込む前に公式ページで確かめてください。
補足として、JCBカードは松井証券(※広告リンク)でもクレカ積立に使えます。条件はマネックスのJCBと同じ、月5万円の買い物。判定するのは、前月16日〜当月15日の買い物の合計です(松井証券公式)。
マネックス証券でdカード積立を設定する手順
流れは4段階。画面のメニュー名は変わることがあるので、操作時はマネックス証券の公式ヘルプで確かめてください。
NISA口座の開き方は新NISAの始め方、ファンドの選び方はつみたて投資枠で選ばれているファンドの比べ方にまとめています。
日程は、毎月8日23:59(土日祝は前営業日)の申込締切で翌月から買付。カード決済は毎月12〜15日、買付日は毎月1日、引落しは買付月の10日です。
家族カードは対象外。dカードの通常の100円1ptは、積立分には付きません。
よくある質問
マネックスカードの判定に、クレカ積立の分は含まれる?
含まれません。条件は「投信つみたて以外のカードショッピング」の利用額。
家族カードで積み立てられる?
マネックスのdカード積立、楽天カード、au PAY カードの積立は、家族カードが対象外です。
NISAとクレカ積立は別々の会社でできる?
できます。NISAは1社ですが、別の会社の課税口座ならクレカ積立も可能。月10万円の上限は会社ごとにかかります。
1万円未満の積立でもポイントは付く?
条件を満たせば付きます。積み立てられる最低額は、マネックスが月1,000円、楽天と三井住友カードが月100円。マネックスカードの0.55%の帯は、端数の扱いが公式で確認できていません。
出典一覧と更新ルール
確認日はすべて2026年10月11日です(MSCIは2026年9月30日時点の資料)。
- マネックス証券 「マネックスカード|クレカ積立」
- マネックス証券 「サービス概要|マネックスカード」
- マネックス証券(改定前) 同ページの2026年7月2日アーカイブ
- マネックス証券 「dカード積立」
- マネックス証券 「サービス概要|dカード積立」
- マネックス証券 「JCBカード|クレカ積立」
- マネックス証券 「【NISA】2027年分の金融機関変更は10月1日から」(2026年9月16日)
- 三井住友カード 『「三井住友カードつみたて投資」のポイント付与率および条件の詳細』(一般カード)
- 三井住友カード 『「三井住友カードつみたて投資」の条件・ポイント付与率の詳細』(ゴールド(NL))
- 三井住友カード 『「三井住友カードつみたて投資」の条件・ポイント付与率の詳細』(プラチナプリファード)
- SBI証券 FAQ「クレカ積立のスケジュールを教えてください」
- 楽天証券 「楽天カードクレジット決済のポイント還元率」
- 楽天証券 「クレカ積立(楽天カードクレジット決済)」
- 楽天証券 「ポイントプログラム」
- 三菱UFJ eスマート証券 「三菱UFJカード決済(投信積立)」
- 三菱UFJ eスマート証券 「au PAYカード決済(投資信託)」
- 三菱UFJニコス 「年会費について」
- JCB 「JCBのクレカ積立」
- 松井証券 「クレカ積立」
- dカード 「dカード GOLD」
- NTTドコモ 【重要】「ドコモポイ活プラン」「dカード PLATINUM」dポイント進呈条件および「dカード」dポイント進呈率・年会費改定のお知らせ(2026年9月1日)
- 楽天カード 「楽天ゴールドカード」
- JCB 「JCBゴールド」
- 松井証券 「クレカ積立 取引の流れ」
- アプラス 「マネックスカード 基本情報」
- マネックス証券 「dアカウント連携」
- NTTドコモ 「ドコモ ポイ活 MAX 提供条件書」
- NTTドコモ 「dポイントの有効期限変更について」
- 金融庁 「金融商品取引業等に関する内閣府令」等の改正に対するパブリックコメントの結果(2024年3月8日)
- 金融庁 別紙1(PDF 1〜2頁、No.4)
- e-Gov 金融商品取引業等に関する内閣府令 第148条
- e-Gov 租税特別措置法 第37条の14第13項〜第15項
- 金融庁 NISA特設サイト「よくある質問」
- 国税庁 タックスアンサー1463番
- マネックス証券 FAQ「マネックスポイントに有効期限はありますか?」
- 三井住友カード 「Vポイントの有効期限はいつまで?延長する方法や確認の仕方を解説」
- 楽天PointClub 「ポイント進呈ルール」
- Ponta Ponta FAQ
- JCB 「J-POINTの仕組み」
- CIC 「割賦販売統計データ」
- MSCI ACWI Index (JPY) Factsheet
当記事で未確認の事項は次の2つ。
- マネックスカード0.55%帯の端数処理
- 2027年1月分の各社の正確な締切日
更新ルール:還元率は事業者の判断で変わります。当記事は毎月1回、上の公式ページを確認して数字を更新します。
あわせて読みたい
この記事を書いた人
- 投資歴10年以上。FXから始め、2024年の新NISAを機に株式投資へ軸足
- 日本株(ファンダメンタルズ+スイング)メイン・新NISA/米国ETF/投資信託も併用
- 米国株の取引はmoomoo証券を中心に運用
利益相反の開示:当サイトは記事内リンク経由の申込みにより、報酬を受け取る場合があります。報酬の有無が評価に影響することはありません。
最終更新: 2026年10月11日
どのプランがあなたに合う?
5問で診断する「お金のお悩み診断」
「何から始めればいいかわからない」を1分で解消。NISA・節約・保険・クレカ・FXまで、あなたのタイプ別に最短ルートを提案します。