損出しは年末いつまで?2026年は12月28日|投信・米国株の締切も
【PR】本記事には広告(アフィリエイト)リンクを含みます。リンク経由の申込みで当サイトが報酬を受け取る場合があります。
この記事の日付と数値は、すべて2026年10月13日時点で確認したものです。
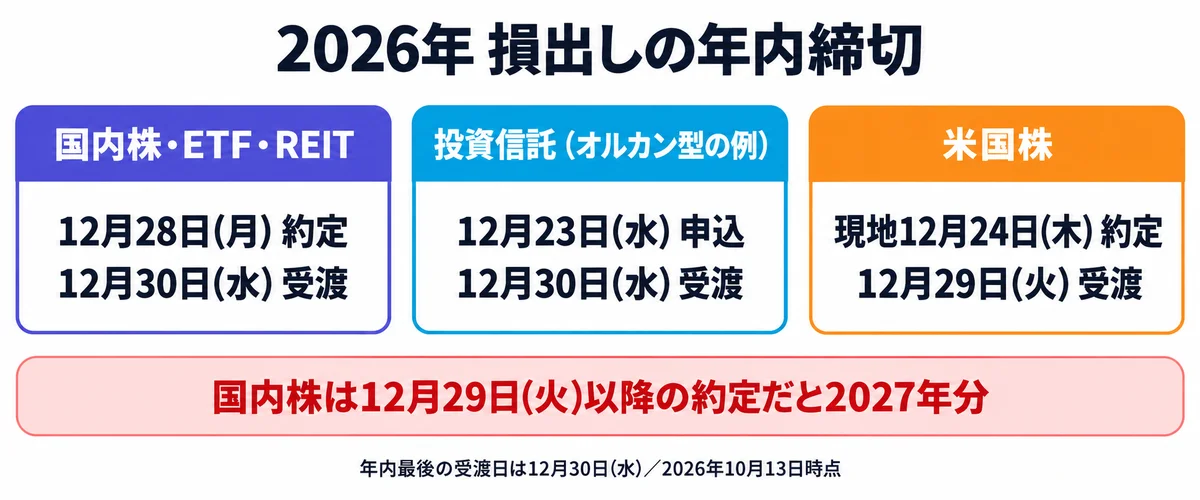
先に答えを書きます。2026年分として損益を数えるのは「受渡日(お金と株が実際に入れ替わる日)が12月30日(水)までに来る取引」。国内株なら12月28日(月)の約定(売買の成立)が最後です。
投資信託と米国株は、締切がそれより前。楽天証券も2026年10月1日に、NISAで買う場合の年内期日を公表しました。この記事の日付と一致します。
結論:2026年の損出しは「受渡日12月30日(水)」から逆算する
| 商品 | 年内に売る最終日 | 確度 |
|---|---|---|
| 国内株・ETF・REIT(上場している投資信託・不動産投信) | 12月28日(月)約定 →12月30日(水)受渡 |
取引所の休業日から算出(楽天証券の公表日程とも一致) |
| 投資信託 | ファンドごとに違う (例:オルカン型は12月23日) |
楽天証券の公表日程(NISA向け・2026年10月1日)と一致 |
| 米国株 | 現地12月24日(木)約定 →国内12月29日(火)受渡 |
楽天証券の公表日程(NISA向け・2026年10月1日)と一致 |
国内株の日付は暦だけで決まります。根拠は日本取引所グループ(JPX)の「営業時間・休業日一覧」(2026年2月6日更新)。2026年12月31日(木)から2027年1月3日(日)までが休業です。年内の最終営業日は12月30日(水)になります。
だから12月29日(火)に売ると、受渡は2027年1月4日(月)。この取引は2027年分として扱われます。
投資信託と米国株の日付は、楽天証券「2026年のNISAお取引スケジュールのご案内」(2026年10月1日)と一致。年内の区切りは特定口座の損益と同じく受渡日なので、日付も同じです。課税口座向けの年末案内は例年12月に各社から出るので、出たら照合して更新します。


損出しとは:今年引かれた20.315%を取り戻す仕組み
損出しとは、含み損のある株や投資信託を年内に売って、損を確定させること。目的は「損益通算」です。
損益通算は、同じ年の利益と損を差し引きして税金を計算する仕組み。含み損のまま持っていても、税金の計算には1円も入りません。
上場株式等の譲渡益にかかる税率は20.315%。所得税15%、復興特別所得税0.315%、住民税5%の合計。出典は国税庁タックスアンサーNo.1463(令和8年4月1日現在法令等)・No.1331です。
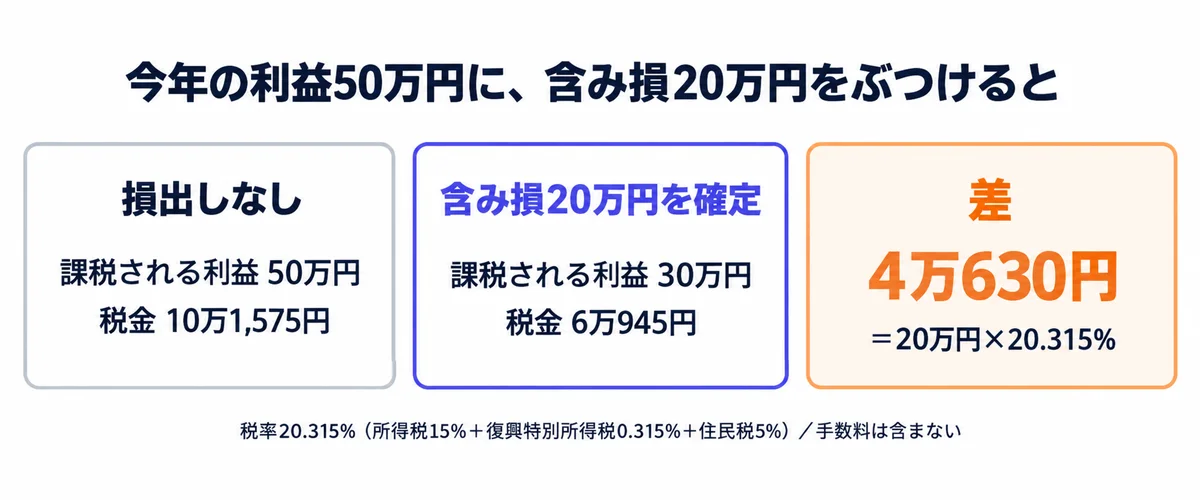
数字で見てみましょう。今年、確定した利益が50万円あるとします。
- 損出しなし:50万円×20.315%=10万1,575円
- 含み損20万円を確定:30万円×20.315%=6万945円
- 差:4万630円(20万円×20.315%と同じ)
売買手数料は考えていない計算です。ただし、売った後に課税口座で買い直すと、将来売るときにほぼ同じ額の税金を払い直すことが多い。損が消えるのではなく、払う時期がずれる仕組みです(詳しくは後半の「そもそも損出しすべき?」で)。
言葉を1つ押さえておきます。特定口座は、証券会社が1年分の損益を計算してくれる口座。「源泉徴収あり」を選ぶと、売るたびに税金を自動で差し引いてくれます。この口座で今年すでに税金を引かれていれば、損を出した時点で口座に税金が戻ります。戻るのは、今年すでに引かれた税額が上限です。
通算できるのは「上場株式等」どうしです。上場株・ETF(上場投資信託)・REIT(上場不動産投信)・公募の投資信託などの譲渡損益と、申告分離課税(給与などと分けて20.315%で計算する方式)を選んだ配当が対象(国税庁No.1474)。
まず判定:今年、節税効果が出る人・出ない人
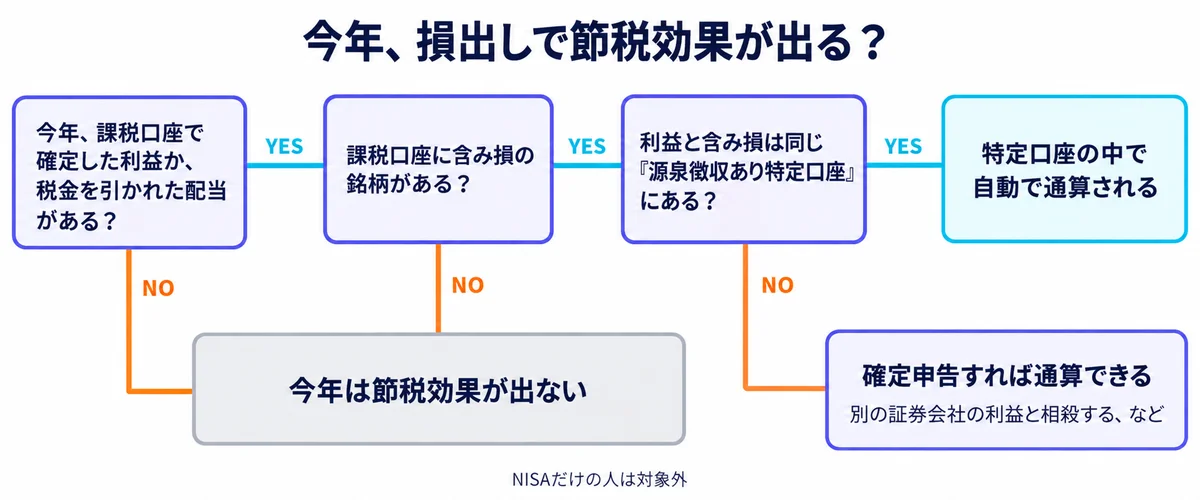
損出しは誰にでも効くわけではありません。次の6つを、証券会社の画面で確かめてください。
答えによって、行き先は3つに分かれます。たとえばA社の特定口座で30万円の利益、B社で20万円の含み損がある人。B社で損を出しても、A社の税金は自動では戻りません。確定申告で2社を通算して、初めて取り戻せます。
- 特定口座の中で自動で通算される(同じ口座に利益と損がある)
- 確定申告すれば通算できる(別の証券会社の利益と相殺する、など)
- 今年は節税効果が出ない(利益も配当もない、NISAだけ)
配当との通算には注意点があります。口座の中で自動的に通算されるのは、源泉徴収ありの特定口座で配当も受け入れる設定にしている場合。株式の配当は、株式数比例配分方式で受け取っていることも条件です。投資信託の分配金には、この受取方法の条件はありません(松井証券FAQ No.11523)。
ほかの受取方法でも、確定申告で申告分離課税を選べば通算はできます。ただし口座の譲渡損失を申告するなら、その口座に入った配当や利子も申告不要にはできません。別の口座の配当は、口座ごとに申告するかを選べます(国税庁No.1476)。
NISA口座だけの人は対象外。NISA内で出た損は、損益通算も繰越控除(使い切れない損を翌年から3年間持ち越して、利益と相殺する仕組み)もできないからです(国税庁No.1474)。
繰越損失がある人も慎重に。今年の利益を損出しで消すと、古い年の繰越損失を今年使えません。3年の期限を過ぎれば、その損失は切り捨てになります。
効果が出る人でも、戻る額は税率20.315%で計算した上限の目安。売買手数料と、買い戻すまでの値動きで目減りします。保証された金額ではありません。
損出しの手順(5ステップ)
手順3で日付がはっきりしない商品は、早めに動くほうが選択肢が残ります。
国内株・ETF・REIT:12月28日(月)の約定まで
言葉を2つ押さえます。約定日は売買が成立した日。受渡日は、お金と株が実際に入れ替わる日です。
国内株の受渡日は、約定日の2営業日後。ETFやREITも同じルールです。2026年の年末に当てはめると次のとおり。
- 12月28日(月)約定 → 12月30日(水)受渡 → 2026年分
- 12月29日(火)約定 → 2027年1月4日(月)受渡 → 2027年分
29日に売ると、30日が1営業日目。31日から1月3日は休業なので数えません。2営業日目が1月4日になる、という流れです。
なお12月28日の取引時間中に売り注文が成立しなければ、損は確定しません。指値で出して、成立しないまま取引が終わることもあります。締切当日の1回に賭けず、数日の余裕を持つと、このリスクを減らせます。
特定口座の損益は、この受渡日で区切られます。SBI証券のFAQは「税制上では、受渡日ベースで1月1日~12月31日を1年として考えます。」と説明しています。
参考までに2025年分の案内も見ておきます。三菱UFJ eスマート証券(旧auカブコム証券)は、現物株式・信用取引(証券会社からお金や株を借りて売買する取引)で2025年の損益計算の対象となるのは12月26日(金)の取引まで、と案内していました。数え方は同じ。
単元未満株(通常の売買単位である100株より少ない株)は、注文から約定までのタイミングが会社ごとに違う場合があります。使っている証券会社のページで確かめてください。
投資信託:2026年の締切表と、目論見書での調べ方
投資信託は、売った日に値段が決まりません。換金の申込日の後、決められた日の基準価額(投資信託の1口あたりの値段)で約定し、さらに数日後に受渡になります。
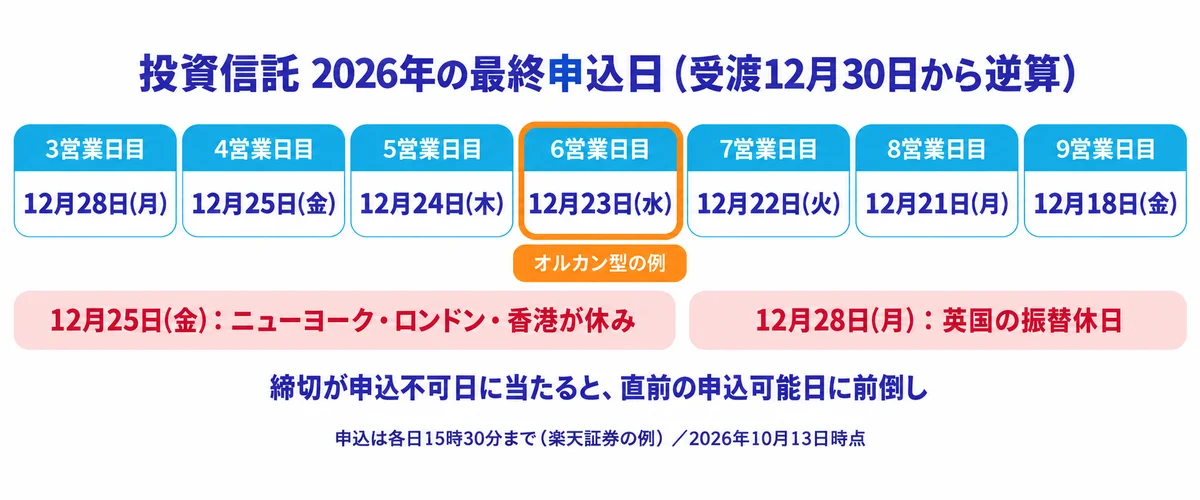
何日後に受渡になるかは、ファンドごとにバラバラ。そこで、12月30日(水)の受渡から逆算した表を作りました。
| 受渡(申込日から数えて) | 2026年の最終申込日 |
|---|---|
| 3営業日目 | 12月28日(月) |
| 4営業日目 | 12月25日(金) |
| 5営業日目 | 12月24日(木) |
| 6営業日目 | 12月23日(水) |
| 7営業日目 | 12月22日(火) |
| 8営業日目 | 12月21日(月) |
| 9営業日目 | 12月18日(金) |
申込日を1日目とし、日本の営業日だけで数えた当サイトの計算です。4〜9営業日目の日付は、楽天証券の2026年の公表日程(NISA向け・各15時30分)とすべて一致。締切日が申込不可日に当たれば、直前のファンド営業日に繰り上がるという注記付きです。
自分のファンドの日数は「お申込みメモ」で調べる
日数は、交付目論見書(投資信託の説明書)の「お申込みメモ」に書いてあります。見るのは3か所。
例として、eMAXIS Slim 全世界株式(オール・カントリー)の交付目論見書を見ます。発行は三菱UFJアセットマネジメント、使用開始日は2026年7月25日。仕組みを説明するための例で、購入をすすめるものではありません。
- 換金代金:「原則として、換金申込受付日から起算して6営業日目から販売会社においてお支払いします。」
- 申込不可日:ニューヨーク・ロンドン・香港の証券取引所と銀行の休業日
- 申込締切時間:「原則として、午後3時30分までに販売会社が受付けたものを当日の申込分とします。」
楽天証券のファンドページ(2026年10月13日確認)でも同じです。受渡日は「申込受付日から起算して6営業日目」、締切時間は15:30。ファンド休日(海外の取引所や金融機関の休業日)は、12月は25日と28日です。
6営業日目なので、上の表では12月23日(水)。国内株に投資するファンドはもっと短い傾向です。eMAXIS Slim 国内株式(TOPIX)は「換金申込受付日より4営業日以降」(三菱UFJ銀行のファンドページ)。表なら12月25日(金)になります。
同じ「インデックス投信」でも、締切が2営業日ずれる。だから「投信は○日まで」と1つの日付で覚えるのは危険です。
2026年は申込不可日が締切を前にずらす
海外資産のファンドは、海外の休日に申し込めません。2026年12月の暦はこうなっています。
- 12月25日(金):ニューヨーク証券取引所は休場(NYSE公式)。英国・香港も祝日
- 12月28日(月):英国はボクシングデーの振替休日(英国政府の祝日一覧)
- 12月28日(月):香港は祝日になっていない(香港政府の2026年公休日。26日は土曜のため祝日は振り替わっていない)
表の締切日が申込不可日に当たると、締切は直前の申込可能日に前倒しになります。たとえば3営業日目に受渡で、ロンドンの休業日が申込不可のファンド。12月28日も25日も申し込めないので、12月24日(木)が締切になります。
解約時に「信託財産留保額」(解約する人が負担するコスト)がかかるファンドもあります。上のオルカンの例はゼロ。
もうひとつ、投資信託は売った日と同じ値段で買い戻せません。受渡までの数日間、相場の外にいることになります。
米国株:国内株より早い理由と、2026年の日付
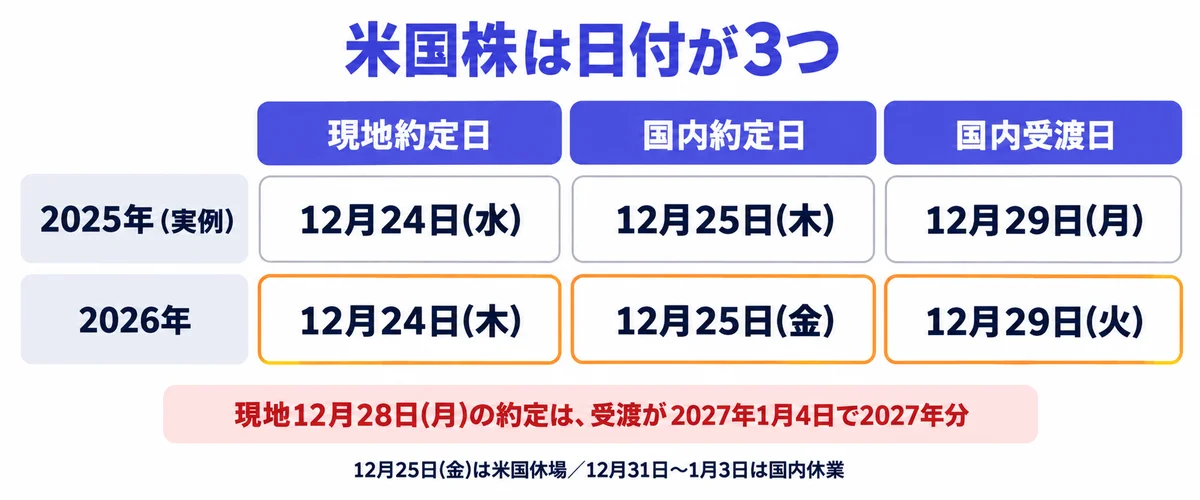
米国株には日付が3つあります。
- 現地約定日:米国で売買が成立した日
- 国内約定日:その翌国内営業日
- 国内受渡日:国内約定日から起算して3営業日目
この数え方は松井証券のFAQ(No.35767)の説明です。
米国の取引時間は、日本では夜から翌朝にかけて。その取引は翌日の国内約定として扱われ、そこから3営業日目に受渡になります。国内株より1日多く数えるうえ、米国のクリスマス休場もはさむ。だから締切が早くなるわけです。
過去3年の実例を、松井証券のお知らせで並べます。
| 年 | 年内に入る最後の現地約定日 | 国内受渡日 |
|---|---|---|
| 2023年 | 12月26日(火) | 12月29日 |
| 2024年 | 12月24日(火) | 12月27日 |
| 2025年 | 12月24日(水) | 12月29日 |
| 2026年(当サイト算出) | 12月24日(木) | 12月29日(火) |
出典は松井証券のお知らせ(2023年12月22日、2024年11月28日、2025年12月12日掲載)。2025年は「現地取引日12/24(水)まで2025年特定口座損益の対象」と明記されていました。三菱UFJ eスマート証券の2025年の案内も同じ12月24日。
最終日は毎年動きます。では2026年は?
- 現地12月24日(木)約定 → 国内約定12月25日(金)→ 国内受渡12月29日(火)
- 現地12月28日(月)約定 → 国内約定12月29日 → 国内受渡は2027年1月4日
12月25日(金)は米国が休場(NYSE公式)。24日(木)は米東部時間午後1時に終わる短縮取引で、日本時間では25日午前3時です。
楽天証券のNISA向け日程も、米国株の締切を日本時間12月25日(金)午前7時(現地24日の取引分)としています。会社ごとに扱いが違う可能性はあるので、使う会社の案内で確かめてください。
同じ日に買い戻すと、確定できる損が減る
「売ってすぐ買い戻せば、持ち株はそのままで損だけ出せる」。そう考えがちですが、同じ日だと話が変わります。
特定口座では、同じ銘柄の取得単価(買ったときの1株あたりの値段)を平均で計算します。国税庁No.1466の「総平均法に準ずる方法」。同じ日に売り買いすると、実際の順序に関係なく「買いが先、売りが後」とみなして計算します。そのため売った分の損も、当日の買いを含めた取得単価で計算される仕組み(SBI証券FAQ「保有株式を売却して同日に買付した場合の取得単価や譲渡益税の考え方を教えてください」)。
数字で確かめます(手数料なし)。
- 500円で100株を保有
- 400円で100株売り、同じ日に400円で100株買い戻す
- 平均単価は(5万円+4万円)÷200株=450円
- 確定する損は(400円-450円)×100株=5,000円
狙った1万円の損が、半分しか出ません。
回避策は、翌営業日以降に買い戻すこと。代わりに、買い戻すまでの値上がりリスクを負います。
仮装の売買は、金融商品取引法159条1項で禁止されています。他人に取引の状況を誤解させる目的で、権利の移転を伴わない売買をすることです。たとえば、同じ人が同じ銘柄の売りと買いを同時刻・同価格で約定させる取引。
そうした目的がなくても疑われやすいため、証券会社はこうした注文の一部を制限しています。SBI証券は2021年7月17日から、SMBC日興証券は2023年6月19日から。
そもそも損出しすべき?「意味ない」と言われる理由を数字で検証
「損出しは意味ない」という声には、理由があります。多くの場合、税金を後ろにずらすだけだから。
取得100万円の投資信託が、時価80万円になったとします。
- 今年損出しすると、20万円×20.315%=4万630円が戻る
- 課税口座で買い直すと、取得価額(税金の計算に使う買値)は80万円になる
- 将来120万円で売ると、課税対象は40万円(損出ししなければ20万円)
- 増えた20万円分の税金4万630円を、将来払い直す
今年戻った分を、売るときに返す構造。得になるかは、その後の展開しだいです。
得になりうるのは、将来さらに下がる場合や、損の出る年に売る場合。戻った税金を運用に回せる効果もあります。どれも保証はありません。
逆に効果ゼロや逆効果になるのは、今年の利益も配当もない人、NISAだけの人。手数料負け、繰越損失の切り捨て、確定申告の副作用(次の章)も見落とせません。
上場株式等の税率は一律20.315%なので、所得の多い年と少ない年を選んでも税率は変わらない。
繰り延べで終わらないケース:売ったお金をNISA枠で買い直す
ここが一段深いポイントです。売ったお金を、空いているNISA枠で買い直したらどうなるか。
NISAの中で値上がりした分には、税金がかかりません。上の例で将来120万円で売れた場合も、今年戻った4万630円を払い直さずに済みます。
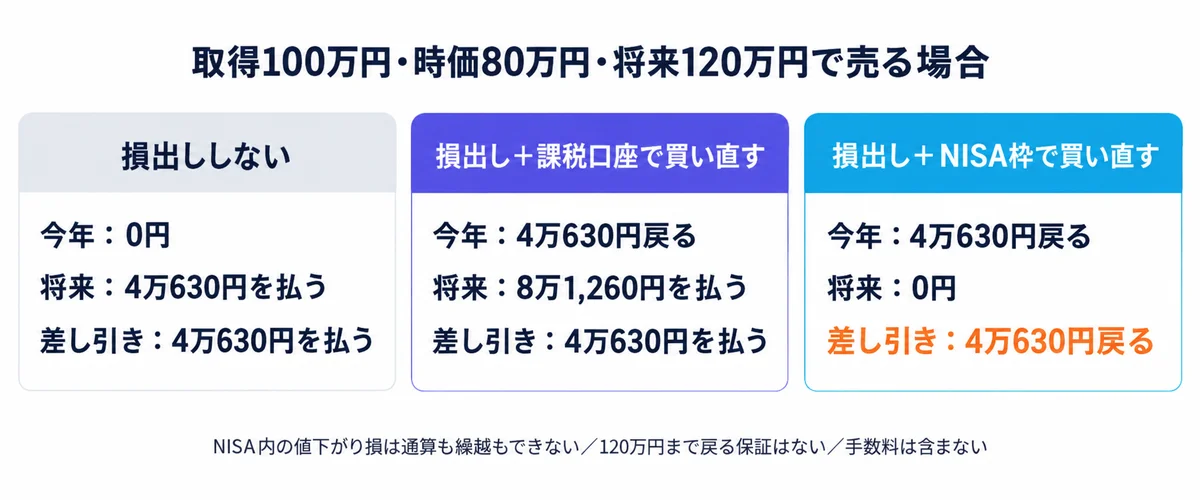
3つを並べるとこうなります。取得100万円・時価80万円・将来120万円で売る前提で、手数料は含みません。
| パターン | 今年 | 将来120万円で売却 | 差し引き |
|---|---|---|---|
| 損出ししない | 0円 | 4万630円を払う | 4万630円を払う |
| 損出し+課税口座で買い直す | 4万630円戻る | 8万1,260円を払う | 4万630円を払う |
| 損出し+NISA枠で買い直す | 4万630円戻る | 0円 | 4万630円戻る |
課税口座で買い直すと、差し引きは「損出ししない」と同じ。違うのは払う時期だけです。NISA枠を使うと、ここで初めて差が生まれます。ただし120万円まで戻る保証はどこにもない。
そのうえで、同じ強さで次のリスクを確認してください。
- NISA内で値下がりしても、その損は通算も繰越もできない(国税庁No.1474)
- 2026年分の年間枠(つみたて投資枠120万円・成長投資枠240万円。金融庁)を使う
- 別の資産でどのみち枠を埋める予定なら、枠を使うこと自体にコストがある
- 12月の時点で枠が残っていない人には使えない
- 買い直すまでの値動きリスクは、課税口座で買い直す場合と同じ
逆に、買い直した後で60万円まで下がった場合も見ておきます。NISA内の20万円の損は、ほかの利益と相殺できません。課税口座で買い直していれば、その損で別の利益の税金を最大4万630円減らせた計算です。
NISAの枠の仕組みは新NISAの年間枠と2027年改正の解説で確認できます。
確定申告の副作用:繰越控除で税金ゼロでも、扶養の判定には利益が乗る
ここは見落とされやすい論点。影響を受ける人は限られますが、該当すると家族の税金が変わることがあります。
合計所得金額は、配偶者控除や扶養控除を判定するときに使う所得の合計です。配偶者控除は、所得の少ない配偶者がいる人の所得から一定額を引く制度。扶養控除は、子や親などを養っている人の所得から引く制度です。
国税庁の用語集は、合計所得金額をこう定義しています。上場株式等の譲渡損失の繰越控除を受けている場合は「その適用前の金額」。
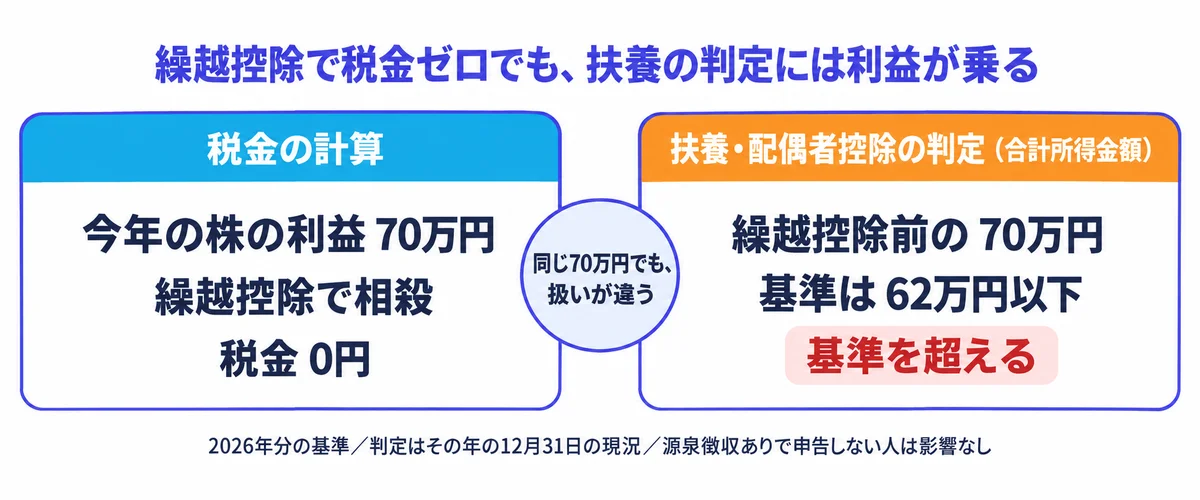
つまり、繰越控除で今年の税金がゼロになっても、判定には今年の利益がそのまま入る。一方、同じ年の中での損益通算は、通算した後の金額で合計します。
2026年分(令和8年分)からの要件は次のとおりです(令和8年12月1日施行・令和8年分から適用)。ニュースで見かける「58万円」は令和7年分までの金額です。
- 扶養親族:合計所得金額62万円以下(国税庁No.1180)
- 控除対象配偶者(配偶者控除の対象になる配偶者):62万円以下、給与だけなら給与収入136万円以下(No.1191)
- 配偶者特別控除(配偶者の所得が基準を少し超えても、段階的に控除を受けられる制度)の対象:62万円超133万円以下(No.1195)
配偶者控除と配偶者特別控除は、どちらも納税者本人の合計所得金額が1,000万円以下の場合に使えます。
判定はその年の12月31日の現況です。
例で考えます。会社員の夫が、専業主婦の妻を配偶者控除の対象にしているとします。妻は自分の証券口座で前年の損を繰り越していて、今年は株で70万円の利益が出た。繰越控除で妻の税金はゼロです。
それでも妻の合計所得金額は、繰越控除前の70万円。62万円を超えるので、夫は配偶者控除を受けられません。代わりに配偶者特別控除の区分(62万円超95万円以下)に移ります。この区分の控除額は38万円(夫の合計所得金額が900万円以下の場合。No.1195)。控除額は同じなので、この例なら夫の税金は変わりません。
影響が出やすいのは扶養親族のほう。62万円を超えると扶養控除の対象から外れます。ただし19〜22歳の子などは特定親族特別控除(令和8年分から)に切り替わり、合計所得金額85万円以下なら控除額は63万円のまま。それを超えると段階的に減り、123万円を超えるとなくなります(国税庁No.1177)。それ以外の年齢の親族は、扶養控除(38万円など)がなくなります(No.1180)。
影響を受けるのは、次のような人です。
- 損失を繰り越すために毎年確定申告している人
- 複数の証券会社の損益を、確定申告で通算する人
源泉徴収ありの特定口座1社だけで、申告しない人は対象外。大和総研の解説(2025年11月17日・PDF2頁)も、申告しなければ扶養などへの影響は生じないとしています。申告不要を選んだ配当が合計所得金額に入らないことは、国税庁No.1331の表にも書かれています。
住民税だけ申告しない、という方法も今は使えません。令和5年分の所得(令和6年度の住民税)から、所得税と同じ課税方式にそろえる改正が入りました(鹿児島市・横浜市の案内)。
確定申告すると、国民健康保険料や後期高齢者医療保険料に影響する場合もある(鹿児島市)。算定方法は自治体ごとに違うので、お住まいの自治体の窓口で確認してください。
住民税の所得が変わる以上、ふるさと納税の控除上限にも関わります。年内の寄付の締切はふるさと納税2026はいつまでにまとめています。
損が残ったら:3年間の繰越控除と、毎年の確定申告
今年の利益より損のほうが大きい場合、使い切れない損は「繰越控除」で持ち越せます。翌年以後3年間、その年の利益から差し引ける制度です(国税庁No.1474)。
2026年に出た損なら、使えるのは2027年・2028年・2029年分。
条件は、確定申告を毎年続けること。No.1474は「上場株式等の譲渡がなかった年も、譲渡損失を翌年へ繰り越すための申告が必要」としています。
申告で使う書類は2つです。
- 確定申告書付表(上場株式等に係る譲渡損失の損益通算及び繰越控除用)
- 株式等に係る譲渡所得等の金額の計算明細書
数字の元になるのは「特定口座年間取引報告書」。証券会社が特定口座の1年間(1月1日~12月31日)の譲渡損益などを計算した書類です(松井証券FAQ No.1700)。
よくある質問
夫婦で別々の口座の損益は合算できる?
できません。損益通算は本人の所得の中だけで行います。
投資信託の分配金と損は相殺できる?
普通分配金(ファンドの利益から払われる分配金)は対象です。元本払戻金(特別分配金)は元本の払い戻しで非課税のため、対象外になります(松井証券FAQ No.11523)。
FXの損と通算できる?
できません。国内の登録業者で取引したFXの損益は「先物取引に係る雑所得等」で、その中でしか通算できない区分です(国税庁No.1521)。
2027年から税率は変わる?
合計の税率は変わりません。令和9年分以後は、復興特別所得税の税率が基準所得税額の2.1%から1.1%に下がります。基準所得税額は、所得税そのものの額のこと。代わりに防衛特別所得税(基準所得税額の1%)が加わります。所得に対する割合でいえば、0.315%が0.165%と0.15%に分かれるだけ。合計20.315%は同じです(国税庁No.1331)。
損出しは違法では?
自分の損益を確定させること自体は、制度で認められた計算。問題になるのは、他人に誤解を生じさせる目的で自分の売り買いをぶつける仮装の売買です(金融商品取引法159条1項)。
損出しの後、NISA枠で買い直したいのに、NISA口座をまだ持っていない人へ。
年内のNISA口座開設には各社とも締切があります(楽天証券は12月中旬予定)。マネックス証券の口座開設は無料。年内に間に合うかは、申し込む前に公式ページで確かめてください。
投資信託や株は元本保証なし。NISA内の損は、ほかの利益と相殺できません。
ほかの選択肢として、松井証券(※広告リンク)もNISA口座を開けます。米国株の年末スケジュールを毎年お知らせで出している会社です。
まとめと次の一歩
- 2026年分は「受渡日12月30日(水)」から逆算する。国内株は12月28日(月)約定まで
- 投資信託と米国株は国内株より早い。日付は楽天証券の公表日程と一致。使う会社の案内で最終確認する
- 今年の利益や配当がなければ、損出しの節税効果は出ない
売るか持ち続けるかの判断そのものは、投資信託が下がったときの考え方で整理しています。NISAの基本は新NISAの始め方へ。
証券会社ごとの手数料や機能の違いはネット証券おすすめ比較にまとめました。比較の基準は記事内に明記しています。※リンク先の記事には広告リンクを含みます。
出典一覧と更新ルール
確認日はすべて2026年10月13日です。
- 楽天証券「2026年のNISAお取引スケジュールのご案内」(2026年10月1日)
- 楽天証券「eMAXIS Slim 全世界株式(オール・カントリー)」ファンドページ
- 三菱UFJアセットマネジメント「eMAXIS Slim 全世界株式(オール・カントリー)交付目論見書」(使用開始日2026年7月25日・p.11「お申込みメモ」)
- 三菱UFJ銀行「eMAXIS Slim 国内株式(TOPIX)」ファンドページ
- 日本取引所グループ「営業時間・休業日一覧」(2026年2月6日更新)
- 国税庁タックスアンサー No.1463/No.1474/No.1476/No.1466/No.1331/No.1177/No.1180/No.1191/No.1195/No.1521(令和8年4月1日現在法令等)
- 国税庁タックスアンサー「専門用語集」(合計所得金額)
- 金融庁 NISA特設ウェブサイト「NISAを知る」
- e-Gov法令検索「金融商品取引法」159条
- SBI証券FAQ(年末の税制)/FAQ(同日売買の取得単価)/仮装売買に関する注意喚起
- SMBC日興証券 クロス取引注文の一部制限のお知らせ(2023年5月19日)
- 三菱UFJ eスマート証券「年末年始サービス受付時間のご案内」(2025年12月15日現在)
- 松井証券「【米国株】年末年始の営業時間のお知らせ」2023-2024(2023年12月22日)/2024-2025(2024年11月28日)/2025-2026(2025年12月12日)
- 松井証券FAQ No.35767(米国株の約定日・受渡日)/No.11523(分配金と損益通算)/No.1700(特定口座年間取引報告書)
- NYSE休場日/英国政府の祝日一覧/香港政府2026年公休日
- 鹿児島市「上場株式等の所得に係る課税方式の選択」(2024年3月8日更新)/横浜市「住民税税制改正のお知らせ(令和6年度実施分)」
- 大和総研 書籍抜粋PDF「源泉徴収ありの特定口座のメリットと注意点」(2025年11月17日・2頁)
当記事で未確認の事項は次の2つ。
- 2026年末の課税口座向けの年末スケジュール(各社とも2026年10月13日時点で未公表。例年12月に出る)
- 英国・香港の12月24日・31日の短縮取引の有無(公式カレンダーで確認できていない)
更新ルール:各社の年末案内が出たら日付を照合し、この記事を更新します。
あわせて読みたい
この記事を書いた人
- 投資歴10年以上。FXから始め、2024年の新NISAを機に株式投資へ軸足
- 日本株(ファンダメンタルズ+スイング)メイン・新NISA/米国ETF/投資信託も併用
- 米国株の取引はmoomoo証券を中心に運用
利益相反の開示:当サイトは記事内リンク経由の申込みにより、報酬を受け取る場合があります。報酬の有無が評価に影響することはありません。
最終更新: 2026年10月13日
どのプランがあなたに合う?
5問で診断する「お金のお悩み診断」
「何から始めればいいかわからない」を1分で解消。NISA・節約・保険・クレカ・FXまで、あなたのタイプ別に最短ルートを提案します。