日銀がこの1年でやったことは2つある|報じられていない引き締めのほう
最初に、ニュースに出なかった数字の話をします。
日本の金利は上がりました。それなのに、円は買われていません。
金利が高い国のお金は買われる、と習いますよね。わたしもそう思っていました。
教科書が、効いていません。
最後まで読めば、金利のニュースを見たときに、そこから何が抜け落ちているかが分かるようになります。
まず、日銀がこの1年でやったこと
2つあります。表にします。
| 何を | どれだけ | 中身 |
|---|---|---|
| 金利を上げた | 合計0.5% | 2025年12月に0.5%→0.75%。2026年6月に0.75%→1.00%。1.00%は約31年ぶりの高さ |
| お金を減らした | 1年で15.7% | 日銀が世の中に出しているお金の量。2026年8月の前年同月比 |
出典: 日本銀行「マネタリーベース」2026年8月分(2026年9月2日公表)、日本銀行 金融政策決定会合。2026年9月7日時点。
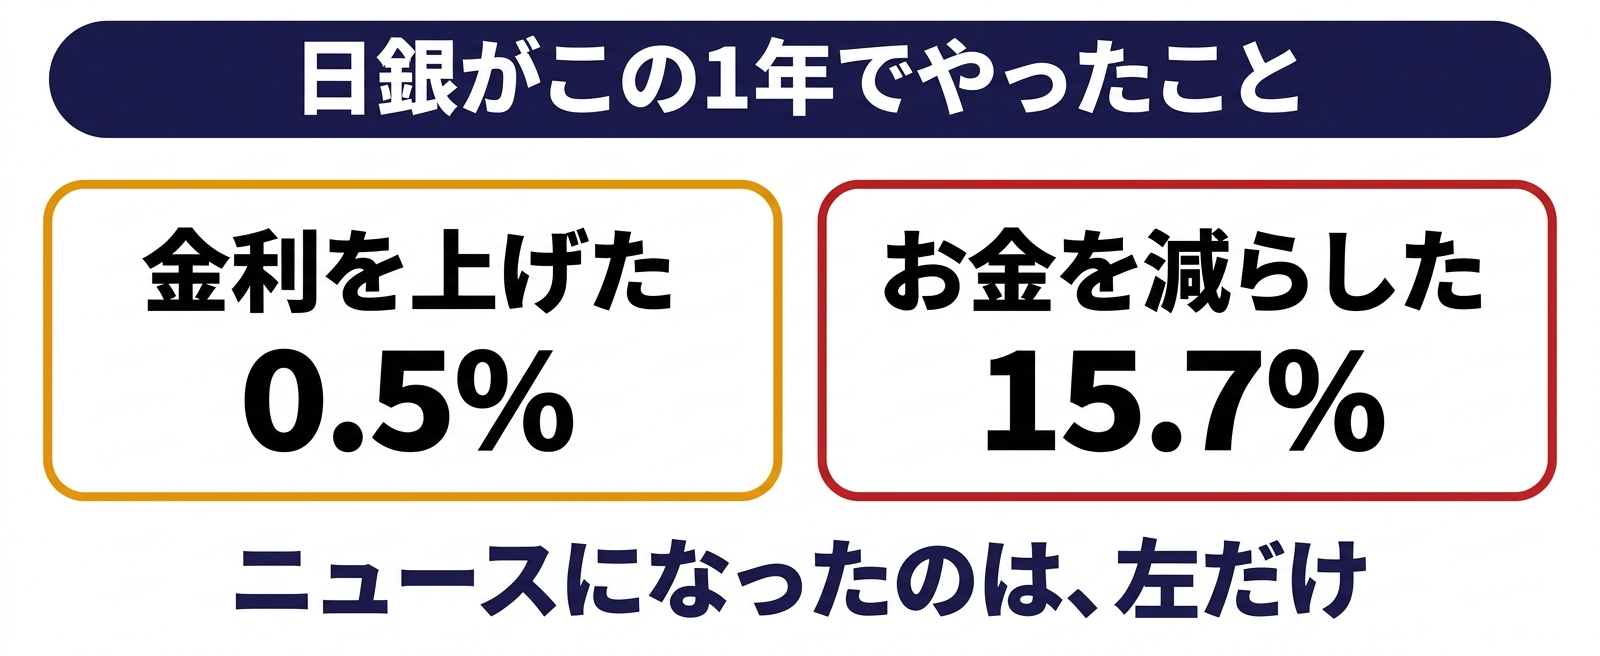
大きなニュースになったのは、上の行だけです。
下の行を見出しにした記事を、わたしはほとんど見ていません。
なお金利の0.5%と、お金の15.7%。単位が違うので、どちらが大きいという話ではありません。「2つやったのに、伝わったのは1つだった」。今日はそこの話をします。
その前に、30秒だけ
このシリーズが何をやっているか、先にお伝えします。
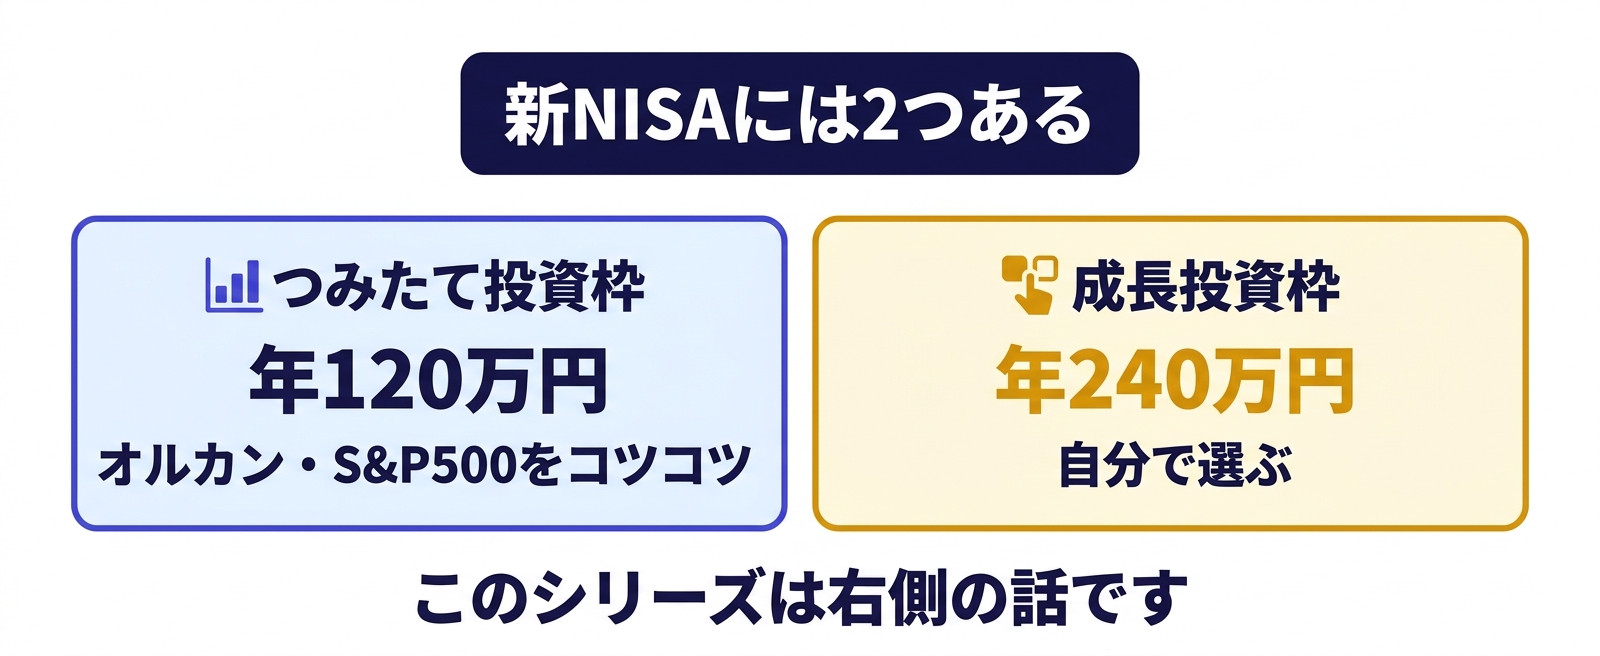
わたしはこれまで、積立とインデックスの話を中心にしてきました。オルカン、S&P500、FANG+。あのあたりです。
積立は本当に増えます。やっておいたほうがいい。それは今も変わりません。
でも、それだけでは足りないんです。
新NISAには成長投資枠があります。年間240万円、自分で選んで投資できる枠です。使わないまま終わるのは、もったいない。
ただし、勉強せずに個別株を買うのは危険です。何も知らずに始めるのが、いちばん危ないんです。
だから一緒に勉強しよう、というのがこのシリーズ。この勉強を続けたい方へ、準備中のオンラインコミュニティの先行案内をLINEでお送りしています。
では、続けます。
1限目:金利が上がったのに、なぜ円が買われないのか
まず、教科書のほうから。
お金は、利息の高いところに集まります。日本の政策金利は1.00%、アメリカは3.50〜3.75%という幅で決めていて、ここでは上限の3.75%で見ます。同じ100万円を預けるなら、1%より3.75%のほうがいい。国と国のあいだでも同じことが起きて、利息の低い通貨が売られ、高い通貨が買われる。
だから2つの国の金利の差が縮めば、その流れは弱まるはずです。
ところが、そうなっていません。
国際通貨研究所が2026年2月に出したレポートに、こう書かれています。
「ドル円相場は、2025年4月頃から日米金利差縮小にもかかわらずドル高円安傾向がみられて来た」
もう一文あります。
「米10年金利が下落基調の一方、日10年金利が上昇している中でも円相場が下落していること」
当時、アメリカの金利は下がり、日本の金利は上がっていました。教科書どおりなら円高です。実際は逆でした。
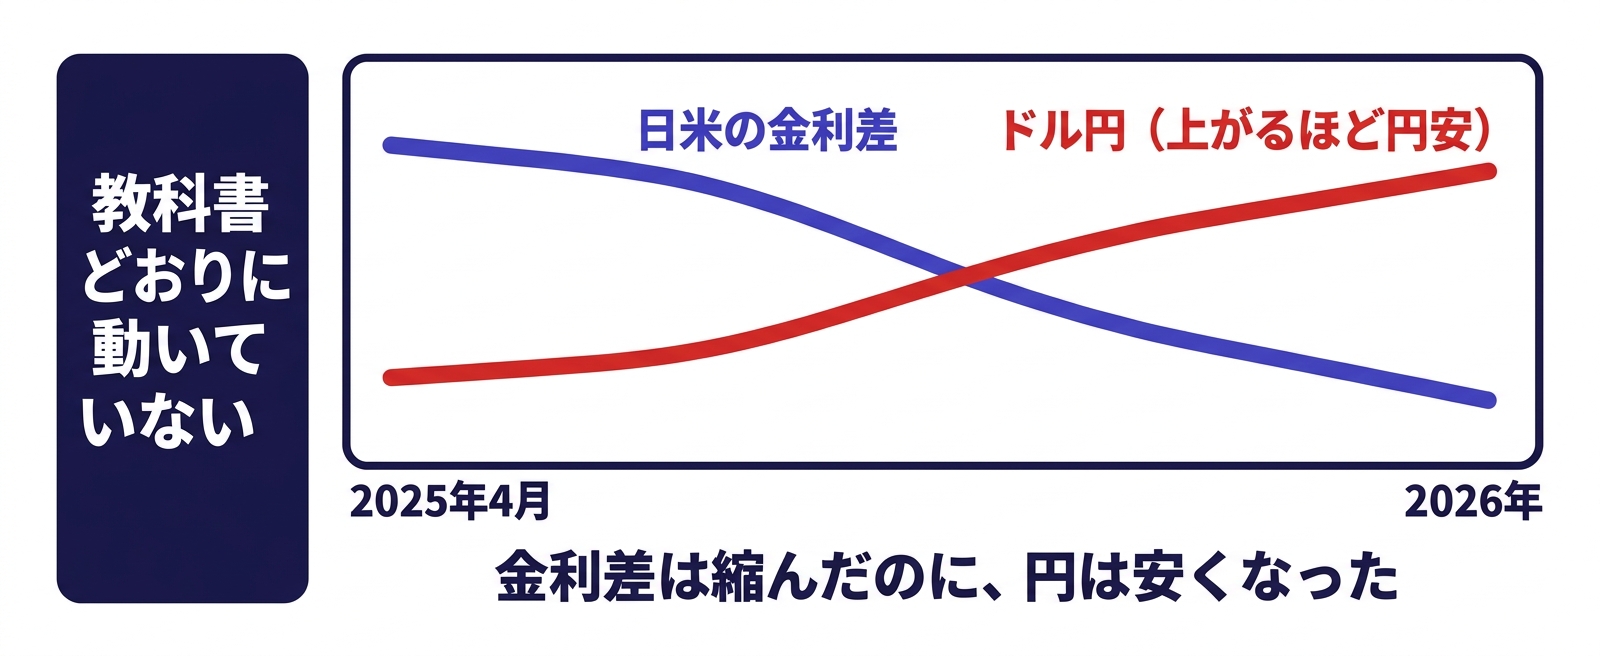
レポートが書かれた2026年2月の時点で、すでに10か月続いていました。その後も円安は進み、7月23日には1ドル163.988円。1986年11月以来、約40年ぶりの水準です。
ちなみに日本の10年金利は、9月1日に一時3.0%まで上がりました。1996年以来、約30年ぶりです。それでも円は買われていません。
では、何が抜けているのか。
2限目:金融政策の強さは、金利には表れない
ここが今日いちばん持ち帰ってほしいところです。
もう一度、冒頭の表に戻ります。日銀はこの1年で、金利を0.5%上げました。そして、出しているお金を15.7%減らしています。
このお金の量を、マネタリーベースと呼びます。
大事なのは、その中身です。
| 中身 | 前年比 | どういう意味か |
|---|---|---|
| 日銀当座預金 | -18.9% | 銀行が日銀に預けているお金。ここが急激に減っている |
| 流通現金 (お札と硬貨) |
-1.9% | 世の中に出回っているお金。ほとんど動いていない |
出典: 日本銀行「マネタリーベース」2026年8月分。マネタリーベースはこの2つでできています。2026年9月7日時点。
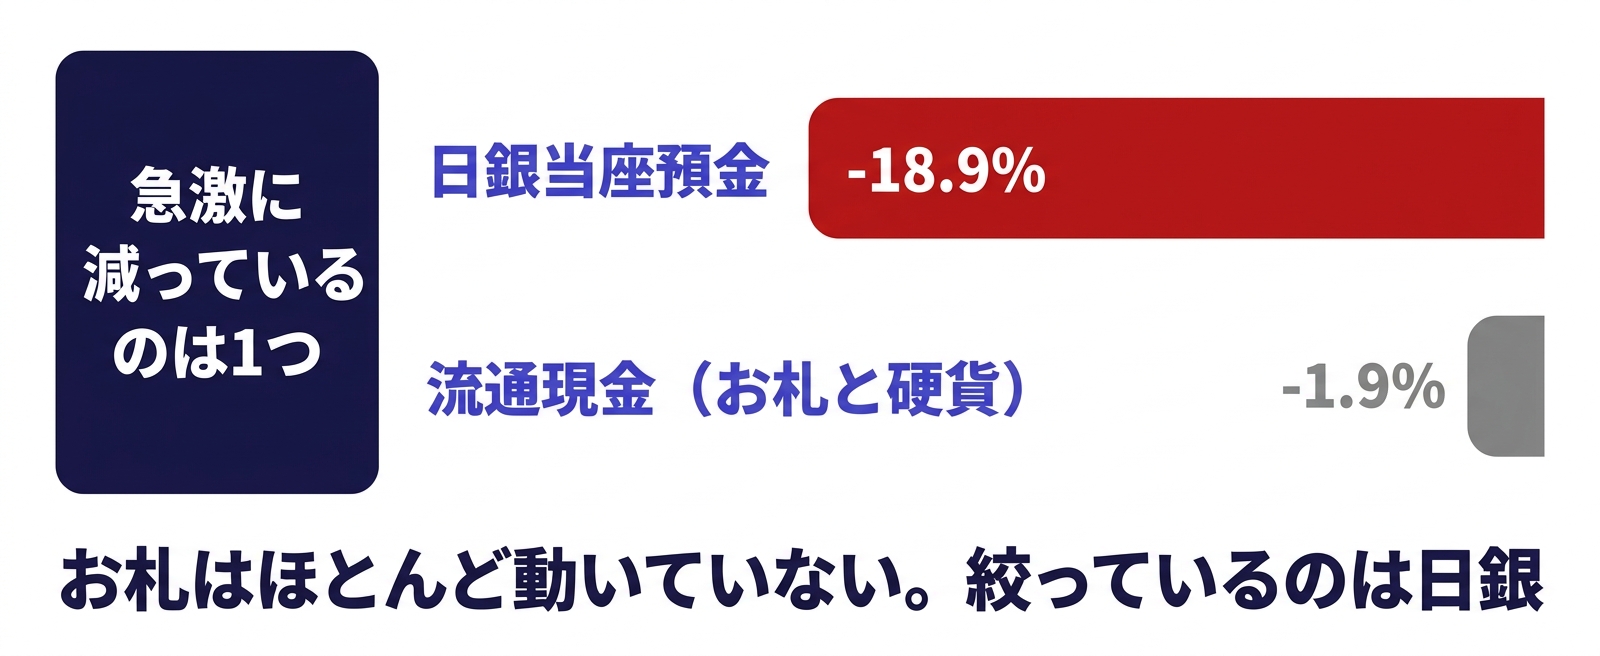
急激に減っているのは、日銀当座預金のほうです。
わたしたちが使うお札も減ってはいますが、年2%ほど。ほとんど動いていません。つまり世の中がお金を必要としなくなったのではない。日銀が、自分で絞っています。
しかも、ペースが上がっています。
2025年10〜12月はマイナス8.7%。2026年1〜3月がマイナス10.6%。4〜6月がマイナス12.4%。7月マイナス13.8%、8月マイナス15.7%。
マイナスは2024年9月から24か月続いています。
主因は、日銀が国債を買う量を減らす計画を強めたこと。ただしもう1つあります。後で出てくる27兆円の円買い介入も、市中から円を吸い上げるので当座預金を減らします。
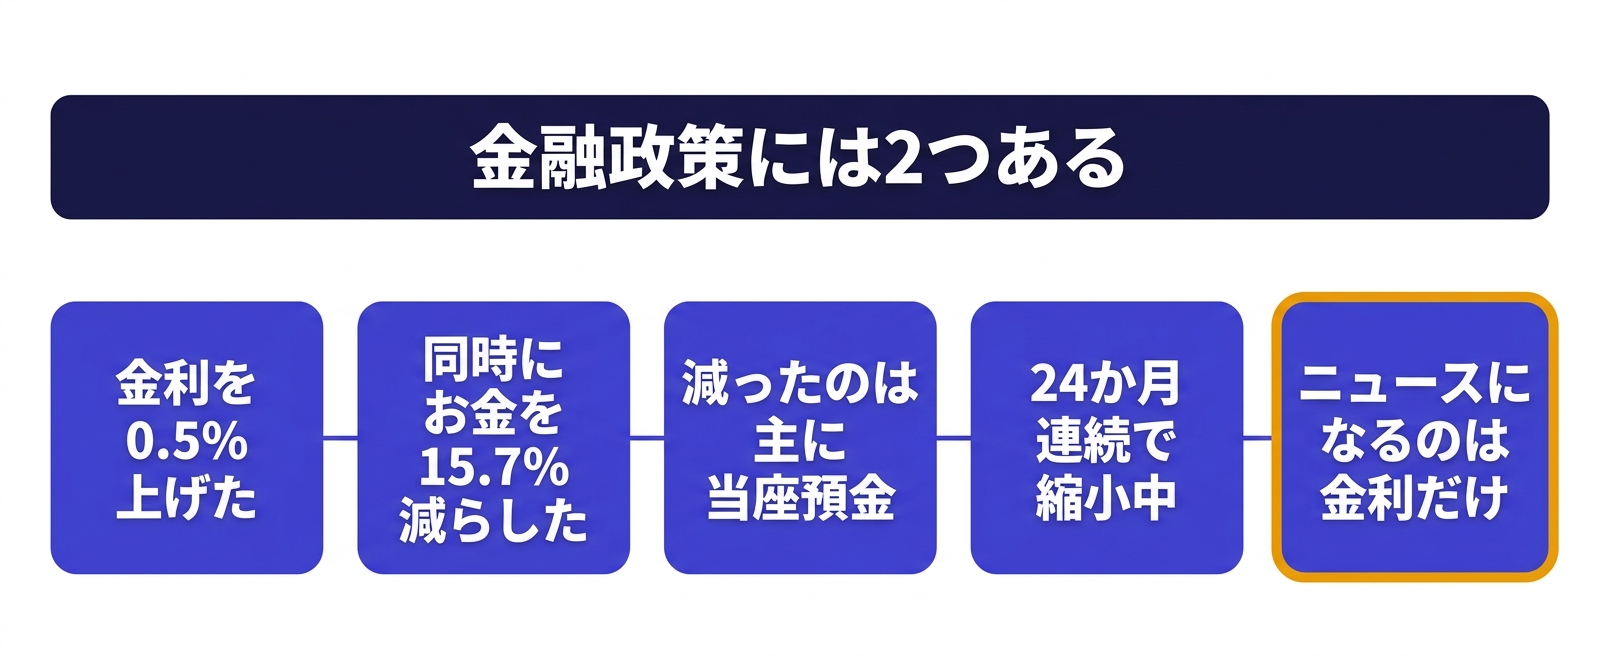
因果を順番に並べます。
① 日銀は金利を上げた。この1年で合計0.5%
② 同時に、出しているお金を15.7%減らした
③ 減っているのは日銀当座預金だけで、お札はほぼ横ばい。世の中の都合ではなく、日銀の判断
④ しかも縮小ペースは加速していて、マイナスは24か月続いている
⑤ ところがニュースになるのは金利だけ。金融政策の強さは、金利の数字には表れない
金利は、金融政策のうち報じやすい部分にすぎません。0.25%や0.5%という数字は見出しになる。15.7%という数字は、統計の表の中にいます。
だから、金利のニュースだけを追いかけていると、日銀が実際にどれだけ強く動いているかは見えません。
引き締めの本当の強さは、ニュースに出ている数字より大きいんです。
わたしも、この統計を開くまで見えていませんでした。
そして、アメリカが求めているもの
9月1日、米財務省が日米の会談の概要を公表しました。円について、こう書かれています。
「円の大幅な過小評価に対処するための日本による決然とした市場・金融面での措置を強く支持する意向を表明」
市場面というのが為替介入で、金融面というのが金融政策です。そして金融政策には、ここまで見てきたとおり金利と量の2つがあります。
日本はすでに、市場面のほうを過去最大の規模でやっています。7月30日から8月26日までの1か月で15兆3993億円。4月から5月の分も足すと、年間で27兆1342億円。2026年度の防衛費が当初予算で9兆353億円なので、そのおよそ3倍です。ただしこれは使って消えた税金ではありません。外貨準備のドルを売って円に換えた、資産の入れ替えです。
7月31日には、日米そろって円を買いました。日米がそろったのは2011年以来、約15年ぶりです。
ただし、アメリカはドルを売っていません。FTの報道によると、米財務省がニューヨーク連銀を通じて行ったのはユーロ売り・円買いでした。
この半年前、さきほどのレポートはすでにこう書いています。「米当局はドル安の進み過ぎには歯止めをかけているが、円安抑制の効果残存にも一定の配慮をしている模様」
そのうえで、金融面もやれと言っている。
ここで効いてくるのが、さっきの15.7%です。
金融面の措置は、金利の数字だけを見れば0.25%の話に見えます。でも日銀はすでに、量のほうで強く絞っている。外から見えているのは、日銀がやっていることの一部だけなんです。
金利を上げても、量を絞っても、円は言うことを聞きませんでした。介入で押し戻した分も、8月18日までに半分が戻されています。155円台まで動いたのは、9月に入って日銀の利上げ観測が強まってからです。
動いたのは金利そのものではなく、これから金利がどうなるかという見方のほうでした。
為替のために金融政策を動かせという要求は、効きの読めない道具を使え、と言っているのと同じなんです。
今日のことば辞典:マネタリーベース
日銀が世の中に出しているお金の総量のことです。中身は2つ。
1つは、世の中に出回っているお札や硬貨。銀行の金庫にある分も含みます。もう1つが、銀行が日銀に預けている当座預金です。
銀行は、日銀に口座を持っています。日銀が銀行から国債を買うと、その代金がこの口座に振り込まれる。これがお金を増やすということです。
逆はこうなります。日銀が持っている国債は、満期が来ると現金で返ってきます。新しく買う量がそれを下回れば、この口座は増えないどころか、減っていきます。
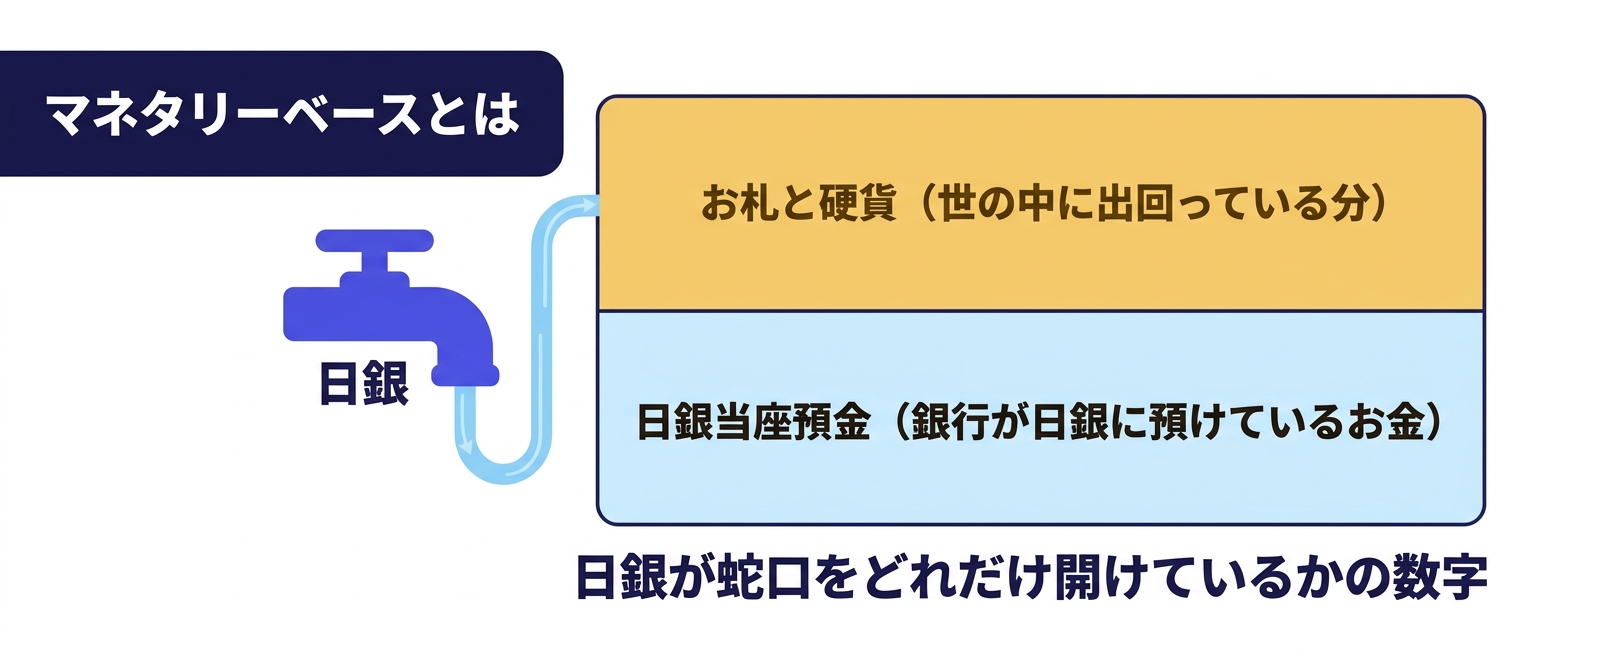
つまりマネタリーベースは、日銀が蛇口をどれだけ開けているかの数字なんです。
金利が「値段」だとすれば、こちらは「量」。金融政策には、その2つがあります。
プロの物差し:ドル円の159.75円と155円
物差しは日経平均ではなくドル円で置きます。
その前に、終値とはその日の取引が終わった時点の値段。一瞬だけ触れた値は数えません。
見るのは2本。
1本目は159.75円。8月18日につけた水準で、7月末の介入でつけた下げ幅の半分が戻ったところです。8月下旬には一度160円台まで上抜け、9月3日に155円台まで下げました。いまはこの線の下にいます。ここを終値で回復して何日か居座るなら、9月の2つの会合は市場に効かなかったと判定していい。
2本目は155円。8月3日に155.218円で止まり、9月3日も同じ水準で下げ渋っています。ここを終値で割って定着するなら、金利ではなく為替への働きかけが効いたサインと見ます。
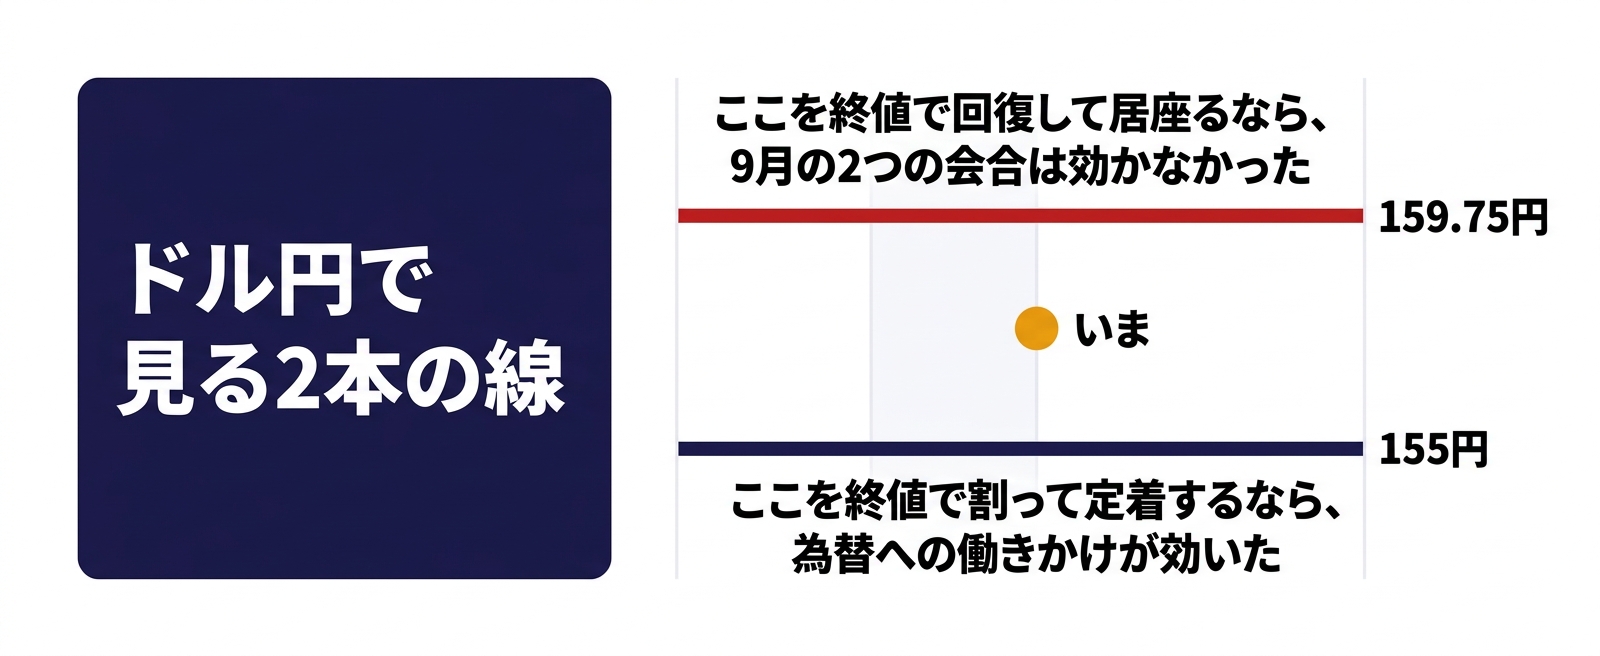
そして、いま155円台にいる理由。これも金利差では説明できません。
9月3日、ドル円は終値ベースで約3円、率にして1.8%の円高になりました。ところがその日、日米の10年金利差はむしろ6ベーシスポイント広がっています。日本の金利が0.07%下がり、アメリカが0.01%しか下がらなかったからです。
教科書どおりなら、円安に振れる方向です。それでも円は買われました。
このあと見ておくところ
9月11日(金)に、アメリカの8月の消費者物価指数。ものの値段がどれだけ上がったかを測る統計です。
15日と16日がFOMC、17日と18日が日銀の会合。
日銀は1.25%程度への引き上げが軸だと報じられています。市場はFOMCの利上げも6割で織り込んでいる。両方が0.25%ずつ上げたら、金利の差は2.75%のまま変わりません。
見る順番は、金利の数字より先に、日銀が国債を買う量をどうするかです。金利が据え置きでも、量をさらに絞れば引き締めは進みます。逆に0.25%上げても、量の減らし方をゆるめれば、引き締めの強さは変わらないこともある。
まとめ
- 日銀はこの1年で金利を0.5%上げ、同時に出しているお金を15.7%減らした。大きなニュースになったのは前者だけ
- 急激に減っているのは日銀当座預金(-18.9%)で、お札は年2%ほど。世の中の都合ではなく日銀の判断
- 縮小ペースは加速している(8.7%→10.6%→12.4%→13.8%→15.7%)。マイナスは24か月続いている
- 2025年4月からの1年半で日米の金利差は縮んだ。それでも円安が進んだ。9月3日は金利差が広がった日に円が買われている
- 米財務省は「市場・金融面での措置」を求めた。日本は市場面を年27兆1342億円という過去最大の規模でやっている
- アメリカはドルを売らずユーロを売った。ドル安の進み過ぎには歯止めをかけている
- 金融政策の強さは金利の数字には表れない。引き締めの本当の強さは、報じられている数字より大きい
ここまでの話は、実際に起きたことの分析です。未来を保証するものではありません。
あわせて読みたい
半導体ショックの正体|犯人は決算じゃなく金利でした株価が下がった理由を、決算ではなく金利からたどった回です
金利を下げにきたのは日銀でもFRBでもなかった長期金利が2つの部品でできていることを解説しています
※ リンク先のページには広告を含むものがあります🙏
節約した分が将来いくらになるかが見える「節約ドリーム」と、月末に1回6つの枠へ振り分けるだけの「ズボラ6マス家計簿」は、オンラインコミュニティ「ファイアライフコミュニティ」で使える実践ツールです。
コミュニティは現在ローンチ準備中。公式LINEで先行案内と先行枠のお知らせが受け取れます(登録無料・30秒)。
この記事を書いた人

- 資産3,500万円到達・住宅ローン完済
- 新NISA・投資信託・高配当ETF(SCHD中心)でコツコツ型の資産形成
- 家計目線で「節約→投資」の導線を実践中
- YouTube「FireriF(つよび・よわび)」で初心者向けに発信中
利益相反の開示:当サイトは記事内リンク経由の申込みにより報酬を受け取る場合がありますが、報酬の有無が評価に影響することはありません。
免責:本記事は情報提供を目的としたもので投資助言ではありません。投資・契約の最終判断はご自身の責任で行ってください。
最終更新: 2026年9月7日
どのプランがあなたに合う?
5問で診断する「お金のお悩み診断」
「何から始めればいいかわからない」を1分で解消。NISA・節約・保険・クレカ・FXまで、あなたのタイプ別に最短ルートを提案します。