奨学金を借りて投資は得か?金利3%時代の損益分岐と親NISAを売らない作戦【2026年】
【PR】本記事には広告(アフィリエイト)リンクを含みます。リンク経由の申込みで当サイトが報酬を受け取る場合があります。
大学費用のために積み立てたNISA、入学のときに売りますか。
それとも子どもが奨学金を借りて、NISAはそのまま置きますか。
先に結論です。損益分岐は運用利回りで年約2.5〜3.0%。
条件がそろう家庭には「学費は奨学金、NISAは売らずに返還分だけ取り崩す」作戦を勧めます。
ただし、逆転する条件も同じ分量で書きました。
数値は断りがない限り、2026年10月11日時点の公表資料と当サイトの試算。出典リンクも同日に閲覧しています。
結論:損益分岐は年約2.5〜3.0%。条件つきで「売らずに返す」を勧める


家計全体で見ると、この作戦は「固定約3%で借りて、株や投資信託を持ち続ける」のと同じ状態です。
勧めているのは家計の資金繰りの順番。特定の商品・銘柄・証券会社ではありません。
学生本人が借りて運用する場合も、お金の流れは同じ。だから損益分岐も同じになります。
違うのは、制度の上で筋が通るかどうか。
| 項目 | 学生本人が借りて運用 | 親がNISAを残す |
|---|---|---|
| 損益分岐(年利回り) | 人的保証 約2.5%/機関保証 約3.0%以上 | |
| 下落のリスクを負う人 | 本人 | 親(債務者は子) |
| 制度上の論点 | 学費に要らない分まで借りると、継続の要件と合わない | 学費・生活費の実額を上限に借り、学費に充てれば筋が通る |
| 当サイトの評価 | 勧めない | 条件つきで勧める |
- 第一種(無利子)・給付型(返済不要)・授業料減免(授業料を減らす制度)の対象外
- 返還1〜2年分(約26万〜52万円)の預金がある
- 子が債務者になることに本人が同意している
- 借りる額は学費・生活費の実額を上限にする(投資のための上乗せはしない)
- 生活防衛資金(急な出費に備える現金)がない
- 親の老後資金がこのNISAしかない
- 返還期間(親の50代半ば〜70代前半)に収入が途切れるおそれが大きい
- 返還開始の直後に暴落が来ると家計が回らない
2つのプランを公平に比べる:誰が借りて、いつ払うか
比べるのは次の2つです。
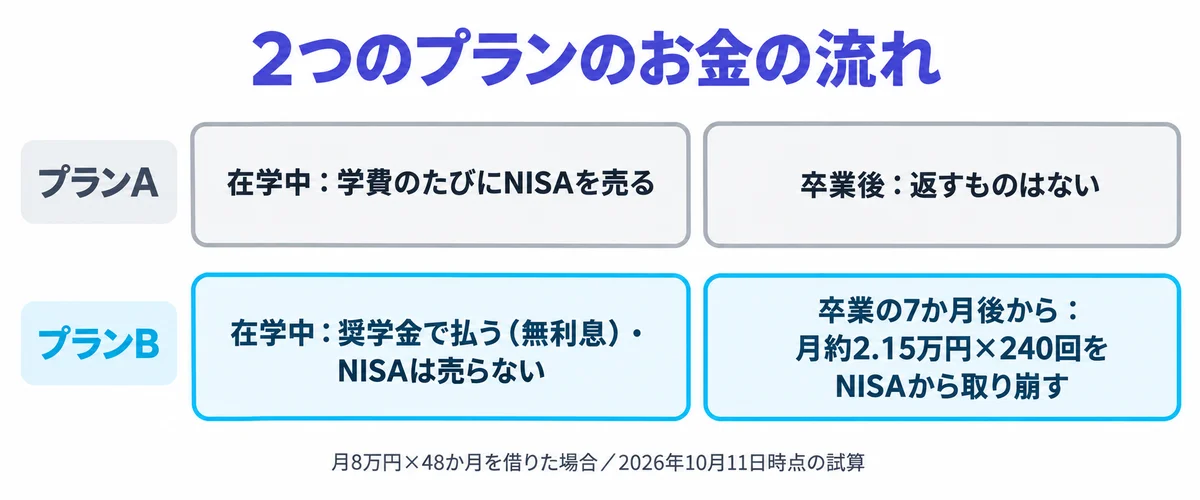
- プランA:学費を払うたびに、必要な額だけNISAを売る
- プランB:子が第二種奨学金を借りる。親のNISAは売らずに置き、返還が始まったら返還額だけを毎月取り崩す
入学時に384万円を一度に売り、現金で置いておく比較にすると、プランBが実力以上に有利に見えます。
この記事では、プランAも「必要なときに必要な額だけ売る」前提にそろえました。
先に用語の整理から。
- 貸与:返す前提でお金を借りること
- 第一種・第二種:日本学生支援機構(JASSO)の奨学金。第一種は無利子、第二種は利子つき
- 返還:借りた奨学金を返すこと
- 据置期間:貸与が終わってから返還が始まるまでの期間
- 機関保証:保証料を払い、保証機関に保証してもらう方式
- 人的保証:親や親族が保証人になる方式
お金の流れはこうなります。
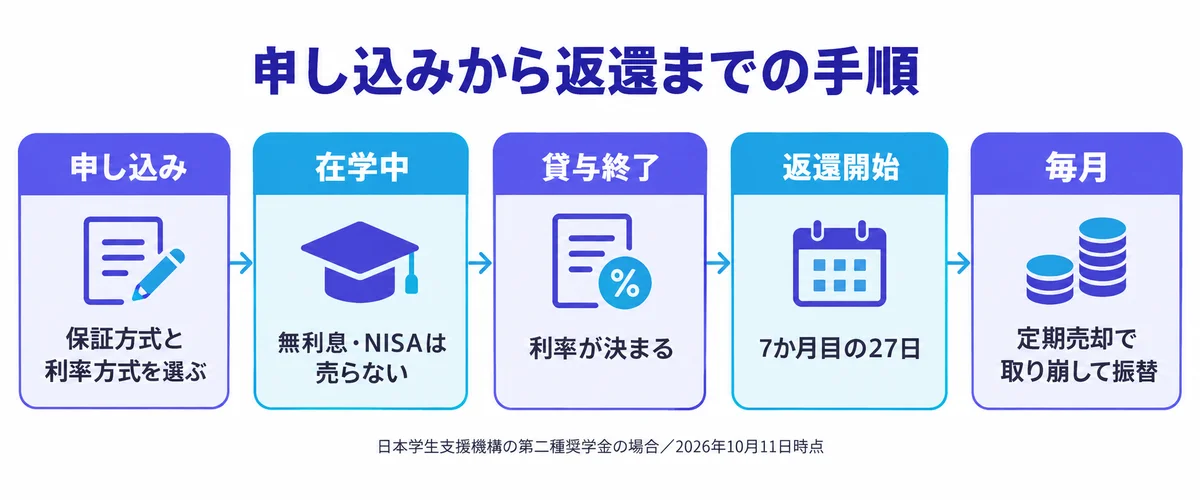
在学中、第二種は無利息です(日本学生支援機構法施行令4条1項)。
返還の初回は、貸与が終わった月の翌月から数えて7か月目の27日。3月に貸与が終われば10月27日です(JASSO『定額返還方式』)。
注意点が1つ。入学金や前期授業料は、多くの大学で入学前に払います。
一方、予約採用(高校3年のうちに申し込む方式)の初回振込は、進学届(進学後に学校経由で出す届)の手続き時期に応じて4〜6月のどれか。2026年度の4月分は4月21日でした(JASSO『採用通知・振込開始』『奨学金振込日カレンダー』)。
つまりプランBでも、入学時のつなぎ資金は要ります。預金、国の教育ローン、NISAの一部売却のどれかです。
試算の前提は、月8万円×48か月=384万円、固定3.000%。
JASSO『奨学金貸与・返還シミュレーション』に入れてみました(2026年10月11日に当サイトが実行)。
返還は月21,531円×240回、総額5,167,586円です(最終回で端数調整)。
売る総額は、プランBのほうが約133万円多い。それでもBが勝ちうるのは、売る時期が平均で約12年半遅いからです。
その間、売らずに置いたお金が運用され続けます。
借りるのも、返す義務を負うのも子ども本人(JASSO『2026年度在学者用 貸与奨学金案内』PDF5枚目)。
機関保証なら親は保証人になりません。人的保証なら、親が連帯保証人になるのが原則です。
2026年の奨学金金利:基本月額は「3%が上限」と政令で決まっている
上限の根拠は、どこにあるのか。
独立行政法人日本学生支援機構法施行令2条1項に「その利率は、年三パーセントとする」とあります。
附則(法令の末尾で当面の特例を定める部分)2条は、当分の間この3%を別の利率に読み替えます。
読み替える利率は、財政融資資金(国からの借入)と日本学生支援債券(機構が資金を集めるために発行する債券)の利率の加重平均(借りた額の大きさに応じて重みを付けた平均)。これが3%未満ならその利率を使います(e-Gov法令検索)。
だから市場金利がさらに上がっても、毎月の基本の貸与額(基本月額)の利率は3%で止まります。
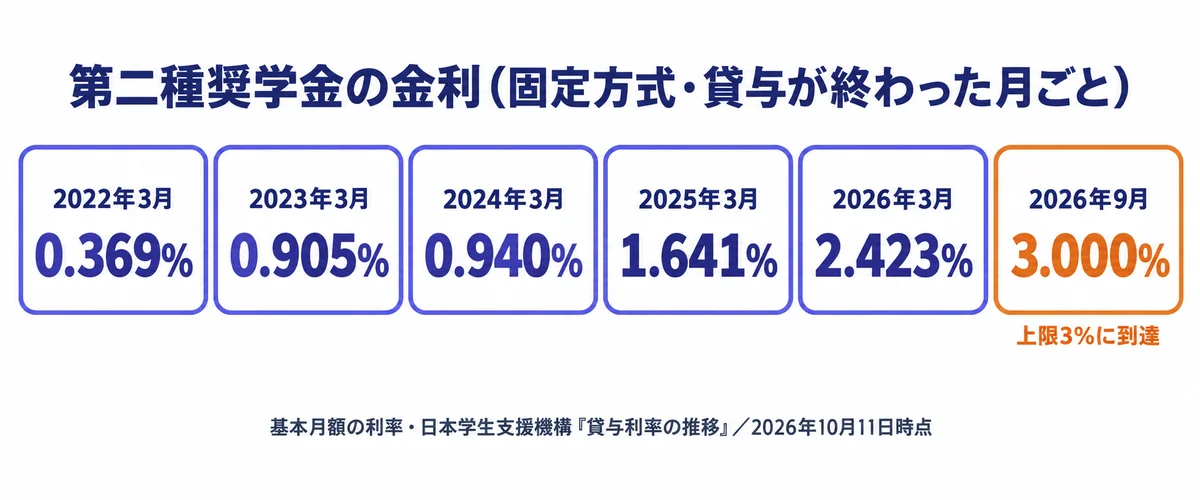
もう1つ大事なのが、利率は貸与が終わった月に決まること(JASSO『第二種奨学金の利子と利率の算定方法』)。
2026年4月に4年制大学へ入学した人の利率は、2030年3月まで分かりません。
| 貸与終了月 | 固定方式 | 見直し方式 |
|---|---|---|
| 2022年3月 | 0.369 | 0.040 |
| 2023年3月 | 0.905 | 0.300 |
| 2024年3月 | 0.940 | 0.400 |
| 2025年3月 | 1.641 | 1.100 |
| 2026年3月 | 2.423 | 1.600 |
| 2026年9月 | 3.000 | 2.400 |
2026年度の固定方式は、4月2.722%から7〜9月は3.000%に達しました。10月分以降は、2026年10月11日時点で未掲載です。
「固定方式」は返し終わるまで利率が変わらない方式。「見直し方式」はおおむね5年ごとに利率が見直されます。
例外は入学時特別増額などの「増額部分」。附則2条の読み替えで、当分の間は「基本月額の利率を超える利率」です。
2026年9月に貸与終了した人の増額部分(固定)は3.322%でした。
入学時特別増額は、入学月に10万〜50万円を上乗せする貸与。単独では借りられません。
使えるのは次のどちらかの家庭です(JASSO『入学時特別増額貸与奨学金の利用条件』)。
- 家計の判定に使う「貸与額算定基準額」が75,000円以下
- 国の教育ローンに申し込んだが利用できなかった世帯
2つ目には、世帯年収の上限を超えて申し込めなかった世帯も含まれます。低所得の家庭に限った話ではない、ということ。
表示3%と本当のコスト:保証の選び方で約0.5ポイント動く
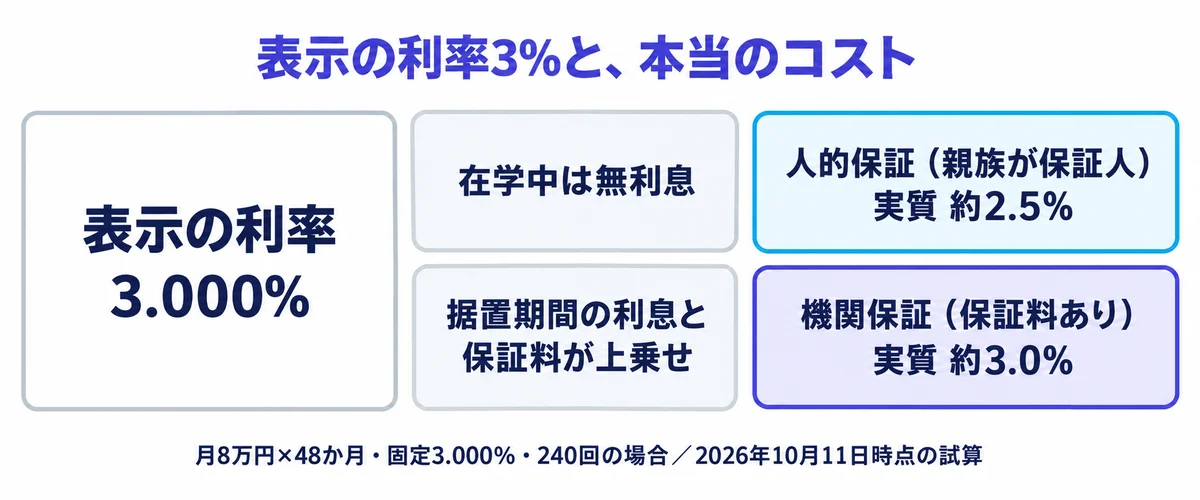
表示の利率は3%でも、実際のコストはそこからずれます。上乗せ要因は2つ。
1つ目は据置期間の利息。在学中は無利息でも、貸与終了から初回返還までの6か月分には利息がつきます。
その総額を返還回数で割り、毎回の返還額に上乗せする仕組みです(同『貸与奨学金案内』PDF18枚目)。
2つ目は機関保証の保証料。月8万円×48か月なら月4,585円、総額220,080円です。
毎月の振込から天引きされます(JASSO『第二種奨学金の保証料』の2026年度目安)。
この目安は利率2.423%で計算した値。利率が3.0%なら保証料は上がる方向です。
この2つを入れて、受け取ったお金と返したお金から逆算した実質の金利を出しました。
この逆算した金利が「内部収益率(IRR)」。
| 保証方式 | 実質コスト(IRR) | 親が負うもの |
|---|---|---|
| 人的保証 | 約2.5%(据置利息を除くと約2.4%) | 連帯保証人として未返還額の全額。別に保証人1人が必要 |
| 機関保証 | 約3.0%(下限) | 保証人にはならない。保証料の分だけ受取額が減る |
機関保証の利点は、保証人が要らないこと。延滞しても、親や親族が保証人として請求を受けることはありません。
人的保証は保証料ゼロ。ただし親族で立てられないときは、収入や資産の基準を満たす人を立てる必要があります(JASSO『人的保証制度』)。
- 連帯保証人:原則として父母
- 保証人:原則おじ・おば・兄弟姉妹など4親等以内の親族。本人・連帯保証人と別生計で、65歳未満
- 返還の責任:連帯保証人は未返還額の全額、保証人は2分の1
進学届で選んだ保証制度は、基本的に変更できません(JASSOお知らせ、2026年4月13日)。最初の選択がそのまま損益分岐を決めます。
20年分の差を試算:売らずに返すと、いくら変わるか
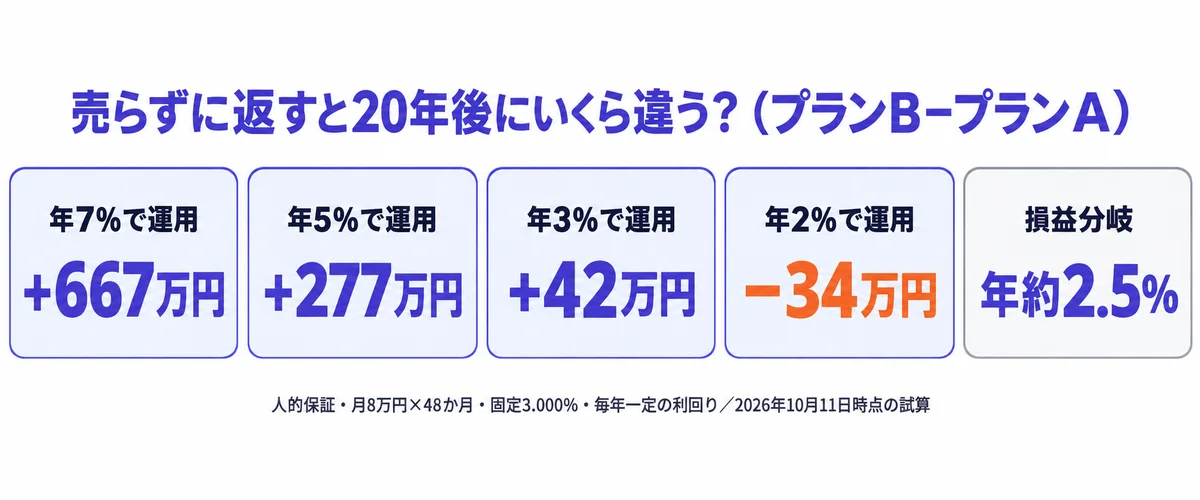
返還が終わる時点で、プランBの親NISAがプランAよりいくら多いか。当サイトで計算しました。
前提は次のとおりです。月8万円×48か月、返還は月約2.15万円×240回。
NISAの中は非課税、利回りは毎年一定、信託報酬(運用中にかかる手数料)は差し引き後、月複利(増えた分にも毎月利回りがつく計算)。
| 年利回り | 人的保証 | 機関保証 |
|---|---|---|
| 7% | +667 | +567 |
| 5% | +277 | +211 |
| 4% | +144 | +91 |
| 3% | +42 | ±0 |
| 2% | −34 | −69 |
| 1% | −91 | −119 |
| 0% | −133 | −155 |
損益分岐は人的保証で年約2.48%、機関保証で年約3.00%。前の節の実質コストと一致します。
計算の考え方は「差=A−B」です。
- A:在学中に売らずに済んだ月8万円が、返還完了までに増えた額
- B:返還のために売った月約2.15万円が、売らなければ増えていた額
表計算ソフトのFV関数(将来の金額を出す関数)でも再現できます。
運用利回りが実質コストを上回れば、プランBが有利。下回れば、プランAが有利。
借金で投資をするときの、ごく普通の結論です。
もう1つのコストが売却手数料。金融庁は告示(省庁が法令にもとづいて出す決まり)を改正し(2026年3月31日公布)、2026年4月1日から、つみたて投資枠の定期売却サービスに限り手数料をとれるようにしました。
手数料がかかる証券会社なら、その分だけ損益分岐が高くなります。
ただし、この表は毎年同じ利回りが続く前提。現実の相場は、そう動かない。次の節が本題です。
逆転するケース:返還開始の時点で約430万円多く株を持っている
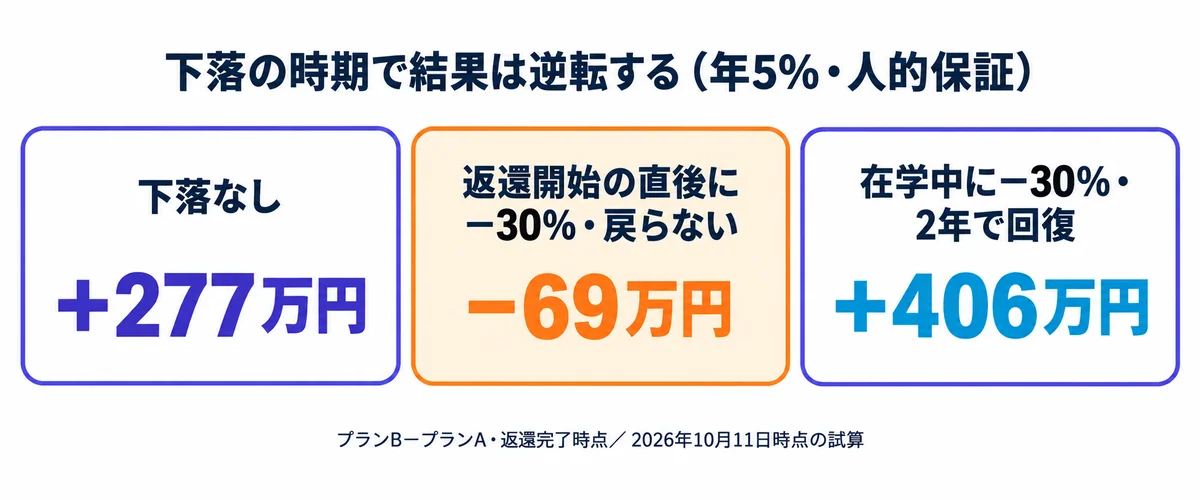
年5%で回ると、返還開始の時点でプランBは約430万円多くNISAを持っています。
借りたお金で株を持っているのと同じ。だから下落の時期しだいで結果が逆になります。
| 下落の起き方 | 年7% | 年5% | 年3% |
|---|---|---|---|
| 下落なし | +667 | +277 | +42 |
| 返還開始の直後に−30%、戻らない | +139 | −69 | −182 |
| 返還開始の直後に−40%、戻らない | −37 | −184 | −256 |
| 返還開始の直後に−30%、5年で元の軌道へ | +565 | +207 | −5 |
| 入学直後に−30%、2年で元の軌道へ | +870 | +406 | +124 |
返還開始の直後に−30%が来て戻らないと、損益分岐は年約5.8%に跳ね上がる計算です。
なぜ、このタイミングがいちばん痛いのか。上乗せの約430万円が丸ごと3割減り、返す額は20年間変わらないからです。
逆に在学中に下落し、その後に相場が戻る場合は、プランAが安値で売らされるぶんプランBが有利です(表の最下行)。戻らない場合は、この優位は生まれません。
「戻らない」なんて、机上の話でしょうか。
日経平均は、1989年12月29日の38,915円87銭を約34年間超えられませんでした。
更新したのは2024年2月22日です(日経平均プロフィル『2024年2月の日経平均株価』)。
ほかの逆転・悪化の要因は次のとおり。
- 下落中に定額で取り崩すと、同じ金額でも売る口数が増える
- 見直し方式を選ぶと、利上げで返還額が増える(上限は3%)
- 親が失業や病気で払えなくなっても、返還義務は子に残る。人的保証なら連帯保証人の親にも請求が来る
- 延滞すると延滞金が年3%(2020年3月28日以降の延滞分)。3か月以上の延滞で個人信用情報機関(ローンやカードの審査で照会される機関)に登録される。判定は返還開始の6か月後から(JASSO『延滞金』『個人信用情報機関への登録』)
- 機関保証で延滞が続くと、保証機関(日本国際教育支援協会)が代わりに一括で返済し、本人に一括で請求する。その返済も滞ると、年10%の遅延損害金(支払いが遅れた分の損害金)を課されることがある
防御策はシンプルです。返還1〜2年分、約26万〜52万円を預金で別に持つこと。預金が残っている間は、下落の時期もそこから払えば安値で売らずに済みます。
家族のルールの一例を挙げます(推奨ではなく設計例)。
基準価額(投資信託1口あたりの値段)が返還開始時より2割以上低い月は、預金から払う。預金が尽きたら、取り崩しに戻す。
「インフレ2%なら実質1%」は半分正しい
よく聞く理屈があります。「物価が年2%上がれば、3%の借金は実質1%。だから借りたほうが得」。
実質金利とは、名目の金利から物価上昇率を引いたもの。ここまでは正しい理屈です。
足元の全国消費者物価指数は、2026年8月分で前年同月比+1.9%(総務省統計局『2025年基準 消費者物価指数 全国 2026年(令和8年)8月分』、9月18日公表)。
ただし、話には続きがあります。
| 物価上昇率 | 固定3%の実質負担 | 名目5%の運用の実質 |
|---|---|---|
| 0% | 3 | 5 |
| 1% | 2 | 4 |
| 2% | 1 | 3 |
| 3% | 0 | 2 |
どの行も、差は2ポイントのまま。インフレだけで有利不利は決まりません。
日本銀行の「物価安定の目標」2%は、2013年1月に定めた目標です(日本銀行『2%の「物価安定の目標」』)。保証ではありません。
物価が上がる局面で株が上がる保証もない。デフレや利下げに戻れば、固定3%の負担は逆に重くなります。
見直し方式が有利になるのは、金利が下がる局面です。2026年9月終了分でも、見直し2.400%と固定3.000%には差がある。
ただ、20年先の金利は誰にも分かりません。
そもそも借りられる?家計基準・継続願・制度の趣旨
借りる資格の根本は、日本学生支援機構法14条3項にあります。
第二種を貸すのは「優れた者であって経済的理由により修学に困難があるもの」と認定された学生。
この作戦でいちばん批判されやすい論点なので、先に書いておきます。
まず家計基準。予約採用の第二種は、貸与額算定基準額381,500円以下が条件です。
出典はJASSO『進学前(予約採用)の第二種奨学金の家計基準』。
給与所得の4人世帯なら年収1,250万円、3人世帯なら1,113万円が目安。世帯構成で前後します。
判定に使うのは住民税の情報で、NISAなどの資産は基準に入っていません。
そのため基準を満たす家庭が、NISAを崩さず学費を奨学金で賄う申込みは制度上できます。
次に、毎年の手続き。本人は年1回「奨学金継続願」を出し、直近1年間の収入と支出を届け出ます。
継続の要件の1つは「修学を継続するために引き続き奨学金の貸与が必要と認められること」(JASSO『適格認定』)。
結果は継続・警告・停止・廃止のどれかです。
だからこの作戦は、次の3つを守って初めて成り立ちます。
- 奨学金を学費に充てる
- 借りる額は学費・生活費の実額を上限にする(投資のための上乗せはしない)
- 継続願の申告は事実どおりにする
学生本人が借りて投資に回すケースは、この3つと合わない。学費や生活費に要らないお金を借りることになるからです。当サイトが勧めないのはこのため。
学生本人が考えるなら
アルバイト代などの自分の貯金があり、奨学金で学費を払って、貯金のほうを投資に回す。
お金の流れは親の作戦と同じで、損益分岐も年約2.5〜3.0%です。
ただ、本人が背負うものは重くなります。
- 継続願で収支を届け出るので、借りる理由と使い道を説明できる必要がある
- 下落のリスクも返還の義務も、社会に出たばかりの自分に集まる
- 延滞3か月以上で、個人信用情報機関に登録される
頼れる資産が少ない学生ほど、運用で取り返す発想は危うい。第一種や給付型を先に確かめてください。
親の作戦でも、学費や生活費と無関係に上乗せして借り、投資に回す設計は勧めません。
資産のある家庭が戦略として借りること自体に、制度の趣旨から疑問を持つ人もいるはず。その見方は正当です。
第一種(無利子)に通るなら、そちらが先。利子がないぶん損益分岐は大きく下がります。
申込みと返還の誓約は子ども本人。利率の方式は、貸与が終わる年度の一定時期まで変更できます。具体的な期限は学校ごとに違うので、確認が必要です。
親が返すと贈与税はかかる?相続税法8条で確認する
答えは「かかる可能性がある」。相続税法8条は、対価なしで「第三者のためにする債務の弁済」による利益を受けた場合を贈与とみなします。
親が子の奨学金を返すのは、まさにこの形です。
例外は、債務者が資力を失って返すのが困難なときに、扶養義務者(親など、法律上その人を養う義務がある親族)が引き受けたり払ったりした場合。このときも、贈与とみなされないのは「返すのが困難な部分の金額」に限られます。国税庁No.4402(令和8年4月1日現在法令等)も、債務の免除などによる利益はみなし贈与と書いています。
暦年課税(1年間にもらった合計に課税する通常の方式)の基礎控除は年110万円。判定するのは、受け取った子の1月1日〜12月31日の合計です。
返還が年約26万円なら、それだけでは110万円以内。ただし祖父母からの援助なども合算します。毎年、合計を確かめてください。
注意点は2つ。
1つ目は、最初に「20年間毎月払う」と約束する形。
No.4402のQ&A(Q1)は、毎年100万円を10年間贈与する約束を例に挙げています。
約束した年に「定期金に関する権利」(決まった額を毎年受け取る権利)の贈与として、将来の受取総額をもとに評価して課税される、という説明です。年約26万円×20年の約束なら、110万円を大きく超えるおそれがあります。
取り決めの書き方は、税理士に相談してから決めるのが無難。
2つ目は一括の繰上返還(予定より早く返すこと)。たとえば300万円を一度に返し、ほかに贈与がない場合。
税額は(300万−110万)×10%=19万円(No.4408の特例税率による当サイト試算)。特例税率は、18歳以上の子・孫が父母・祖父母から受ける贈与の税率です。
教育費の非課税(No.4405)は「必要な都度直接」充てるものに限られます。奨学金の返済に当てはまるかを直接扱った国税庁の資料は、見つけられませんでした。ここは税理士に確認を。
親が借りる方法もあります。国の教育ローンは年4.05%(固定・保証料別、2026年7月1日現在)。
世帯年収の上限は原則、子1人で790万円(日本政策金融公庫『教育ローン用 返済シミュレーション』)。第二種の上限3%より高い金利です。
取り崩しの実務と、困ったときの制度
JASSOのシミュレーターで月額を確かめる
JASSO『奨学金貸与・返還シミュレーション』は4つの画面で進みます。
利率は3.000%まで入力でき、初期値は2.423%。2.423%のままだと月20,394円、3.000%にすると月21,531円でした。
総額では約27万円の差。保守的に見るなら、利率を上限の3%に変えて確かめましょう。
定期売却サービスで毎月取り崩す
決まった日に決まった額を自動で売るのが「定期売却サービス」。2026年10月11日時点の公式情報で確認しました。
- SBI証券:2025年12月3日のお知らせの時点で手数料無料。告示改正後の扱いは最新ページで確認を。NISA口座に対応。金額・率・期間の3方式
- 楽天証券:金額・率・期間の3方式、受取日は1〜28日。同じ口座で積立設定がある銘柄は指定不可。手数料の記載はページに無い
売った分のNISA枠は、翌年以降に取得額(簿価)の分だけ復活します(金融庁『NISAを知る』)。
当年中の復活は、金融庁の令和9年度税制改正要望(2026年8月)に入った段階。決まってはいません。
定額の取り崩しは、相場が下がると売る口数が増えます。定率指定(残高の一定割合を売る方式)なら口数は増えないものの、受け取る額が毎月ぶれる。
返還額は定額。差額は預金で埋めることになります。
返還用の口座は、申込書を出せば親名義も使えます(JASSO『よくあるご質問』)。振替日は毎月27日(同『定額返還方式』)。前日までに入金し、記録を残しましょう。
これからNISAで、教育費と老後資金を1つの口座で積み立てる人へ。
マネックス証券は、NISAのつみたて投資枠に対応したネット証券です。口座開設は無料。
投資信託は元本が保証されません。定期売却の手数料や方式は、申し込む前に公式ページで確かめてください。
払えなくなったときの制度
申請するのは子ども本人。基準は制度ごとに違います。
- 減額返還(月々の返還額を減らし、その分返還期間を延ばす制度):給与所得者は年収400万円以下、それ以外の所得を含む場合は所得300万円以下。扶養する子の数で引き上げあり(JASSO『経済困難(減額返還制度の申請事由)』)
- 一般猶予(経済困難):年収300万円以下、所得200万円以下。2025年11月以前の卒業者が対象。12月以降の卒業者は「新卒等」で申請(JASSO『経済困難』)
猶予は先送りで、元金も利子も免除されません。経済困難・失業中・新卒等などの事由は、合わせて通算10年が限度。傷病・災害・産休育休などは、その事由が続く間は年数の制限がありません。
家族で先に決めておく5つのことと、老後資金
子が債務者になる以上、家族のルールが要ります。
返還期間は長い。親が50歳で子が入学すると、返還は親の約54〜74歳に重なります。
優先順位は、生活防衛資金→老後の土台→教育費。老後の準備はiDeCoのメリット・デメリット、教育資金の別ルートは学資保険の保険料控除の記事も参考にしてください。
よくある質問とまとめ
Q. 奨学金を借りてNISAで運用するのは違反?
禁止を明記した規定は、当方が読んだ法令と案内の範囲では見つかりませんでした。
ただ、第二種は「経済的理由により修学に困難がある」学生向け。継続願では収支を届け出ます。必要以上に借りて投資に回すのは勧めません。
Q. 固定方式と見直し方式はどっち?
固定は返し終わるまで利率が変わらない保険つき。見直しは今は低めでも、金利が上がる局面では最大3%まで増えます。
変更は、貸与終了年度の一定時期まで可能。
Q. 機関保証と人的保証はどっちが得?
数字だけなら人的保証(実質約2.5%)が有利です。ただし親が全額の連帯保証を負い、別生計の親族の保証人も必要。
Q. 親が毎月払うと贈与税はかかる?
親が子の債務を払うと、原則としてみなし贈与にあたります(相続税法8条)。年約26万円なら、ほかの贈与と合わせて110万円以内かを毎年確かめましょう。
Q. 入学時特別増額も借りられる?
条件にあてはまる家庭なら可能。ただし増額部分の利率は3%を超える場合あり(2026年9月終了分で3.322%)。
- 第一種・給付型・授業料減免を先に確認した
- 家計基準と、毎年の継続願の中身を理解した
- 利率の方式(固定か見直しか)を決めた
- 保証方式と実質コストを比べた
- 定期売却の手数料を確認した
- 返還1〜2年分の預金を別に確保した
- 家族で5つのルールを決め、子の同意を得た
- 贈与の合計が年110万円以内か確かめる手順を決めた
- 運用が年約2.5〜3.0%を上回る
- 在学中に下落し、その後に回復する
- 想定以上のインフレ・利上げが続く
- 運用が年約2.5〜3.0%を下回る
- 返還開始の直後に下落し、戻らない
- 親の収入が途切れ、安値で売らされる
この記事は、次の税制改正大綱やJASSOの利率の更新に合わせて見直します。
あわせて読みたい
この記事を書いた人
- 資産3,500万円到達・住宅ローン完済
- 新NISA・投資信託・高配当ETF(SCHD中心)でコツコツ型の資産形成
- 家計目線で「節約→投資」の導線を実践中
試算について:本文の試算は、当サイトが一定の前提で計算した値。将来の運用成果を示すものではありません。
最終更新: 2026年10月11日
どのプランがあなたに合う?
5問で診断する「お金のお悩み診断」
「何から始めればいいかわからない」を1分で解消。NISA・節約・保険・クレカ・FXまで、あなたのタイプ別に最短ルートを提案します。