個人年金保険料控除でいくら戻る?元が取れる境目も計算【令和8年分】
【PR】本記事には広告(アフィリエイト)リンクを含みます。リンク経由の申込みで当サイトが報酬を受け取る場合があります。


結論:年8万円払うと、税率10%で戻るのは約6,900円。払込の8.6%
2026年10月5日時点の制度で計算した答えから。
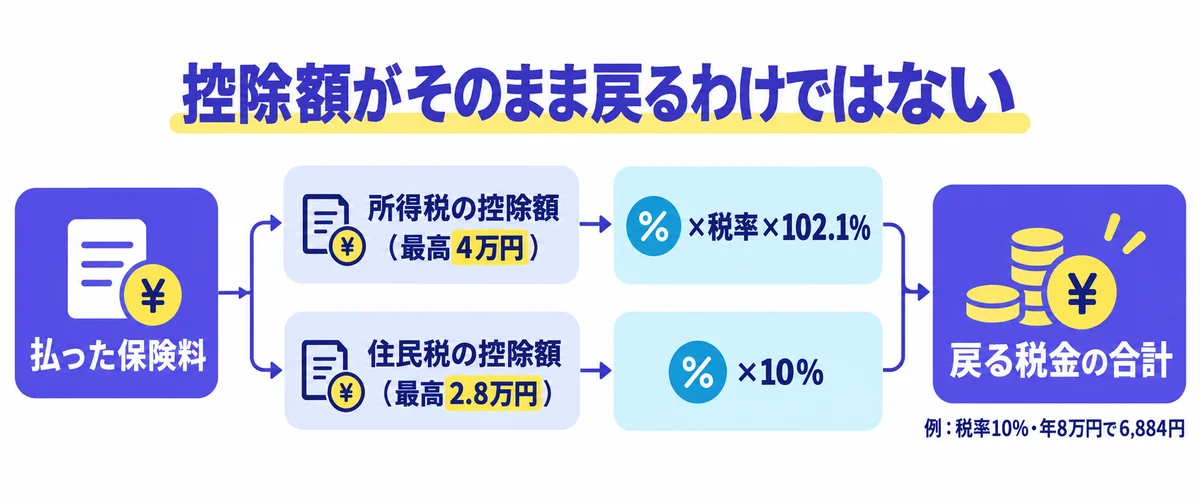
所得税率10%の会社員が、2012年1月1日以後に結んだ個人年金保険に年8万円払った場合。軽くなる税金は、合わせて6,884円です。
- 所得税:控除4万円×10%×102.1%=4,084円
- 住民税:控除2.8万円×10%=2,800円
102.1%は、所得税に上乗せされる復興特別所得税(2.1%)を含めるための係数です。
先に3行でまとめます。
控除証明書に金額が2つ書かれている場合、年末調整で使うのは12月までの見込み額(「申告額」などと書かれた欄)です。10月ごろまでに払った「証明額」ではありません。
3つ目がこの記事の本題。商品名は出しません。手元の保険証券や契約概要の数字で、自分で判定できる形にしました。
申告書の書き方なら年末調整の保険料控除の書き方【令和8年分】へ。夫婦どちらが払うか、住宅ローン控除との関係は生命保険料控除は夫婦どっちが得?で扱っています。iDeCoの年末調整はiDeCoの年末調整の書き方にまとめました。
金額は国税庁タックスアンサーNo.1140(令和8年4月1日現在法令等)と地方税法314条の2をもとにした編集部の概算。所得税は課税所得(年収から各種控除を引いた、税率をかける元の金額)の1,000円未満切り捨てなどがあるため、実際の額とは数十〜数百円ずれることがあります。
「控除額」と「戻る額」は別物:新制度・旧制度の上限と計算式
所得控除とは、税金を計算する前の所得から差し引ける金額のこと。控除額がそのまま戻るわけではありません。
戻る額は「控除額×税率」。この掛け算を、所得税と住民税で別々にやります。
新契約(2012年1月1日以後)の計算式
| 年間の支払保険料 | 所得税の控除額 |
|---|---|
| 2万円以下 | 全額 |
| 2万円超4万円以下 | ×1/2+1万円 |
| 4万円超8万円以下 | ×1/4+2万円 |
| 8万円超 | 一律4万円 |
| 前年の支払保険料 | 住民税の控除額 |
|---|---|
| 1.2万円以下 | 全額 |
| 1.2万円超3.2万円以下 | ×1/2+6千円 |
| 3.2万円超5.6万円以下 | ×1/4+1.4万円 |
| 5.6万円超 | 一律2.8万円 |
出典:国税庁タックスアンサーNo.1140(令和8年4月1日現在法令等)、地方税法314条の2第1項5号(e-Gov)
支払保険料は、その年に払った額から、その年に受け取った剰余金・割戻金(配当のように戻るお金)を引いた額です。
住民税は「前年中に支払った」保険料が対象。2026年に払った分は、令和9年度の住民税で効きます。年末調整より1年遅れて効く、と覚えておけば十分。
住民税の所得割(所得に比例してかかる部分)の税率は、多くの自治体で10%(標準税率)です。
旧契約(2011年12月31日以前)と、新旧の併用
旧契約は上限が高めで、所得税5万円・住民税3.5万円。所得税は保険料が年10万円、住民税は年7万円を超えると頭打ちです。
新旧の両方に入っている場合、所得税はこう決まります。
- 旧の保険料が年6万円超:旧だけで計算(最高5万円)
- 旧の保険料が年6万円以下:新旧を合計(最高4万円)
住民税で新旧を合計する場合の上限は2.8万円。
なお、個人年金の枠に入るのは条件を満たす契約だけ(国税庁No.1141)。受取人が本人か配偶者で、10年以上定期に払い、原則60歳以後に10年以上か終身で受け取る契約です。一時払い(保険料を最初に一括で払う方法)の契約は対象になりません。
税率別の戻る額(年8万円払った場合・復興税込み)
自分の所得税率に当てはめた答えは、この表のとおり。
| 所得税率 (課税所得) | 所得税側 | 住民税側 | 合計 |
|---|---|---|---|
| 5% (195万円未満) | 2,042円 | 2,800円 | 4,842円 |
| 10% (195万〜330万円未満) | 4,084円 | 2,800円 | 6,884円 |
| 20% (330万〜695万円未満) | 8,168円 | 2,800円 | 10,968円 |
| 23% (695万〜900万円未満) | 9,393円 | 2,800円 | 12,193円 |
| 33% (900万〜1,800万円未満) | 13,477円 | 2,800円 | 16,277円 |
| 40% (1,800万〜4,000万円未満) | 16,336円 | 2,800円 | 19,136円 |
| 45% (4,000万円以上) | 18,378円 | 2,800円 | 21,178円 |
2026年10月5日時点の制度による編集部の概算。税率は国税庁タックスアンサーNo.2260(令和8年4月1日現在法令等)。新契約・一般や介護医療の枠と合わせても合計上限にかからない場合。
課税所得は、同じ年収でも家族構成や社会保険料で変わります。年収と税率は1対1では決まりません。
住民税側は、所得割10%なら原則2,800円。住民税の課税所得が200万円をやや超える人は、調整控除(所得税との差を埋める住民税の減額)の影響を受けます。軽減が2,800円より大きくなり、最大で約4,200円。逆に、住民税の課税所得がごく少ない人は約1,400円にとどまることがあります。所得税がかからない人は、この住民税側だけが効きます。
年8万円を超えた分は節税ゼロ:還元率で見る「月いくらまで」
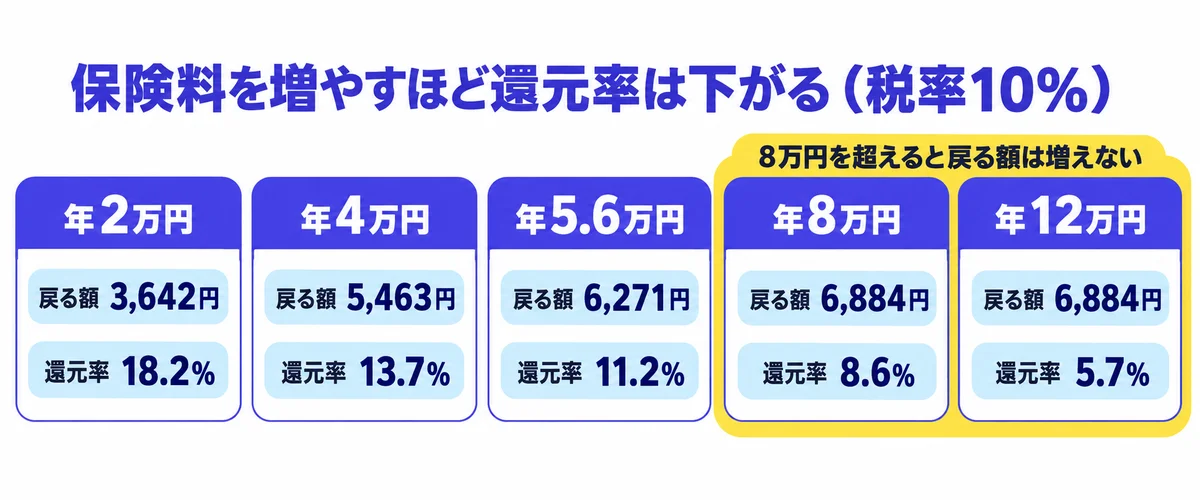
この記事では「戻る額÷払った保険料」を還元率と呼びます。保険料を増やすほど、この率は下がっていく。
税率10%の場合を並べました。
| 年間保険料 (月あたり) | 戻る額 | 還元率 |
|---|---|---|
| 2万円(約1,667円) | 3,642円 | 18.2% |
| 4万円(約3,333円) | 5,463円 | 13.7% |
| 5.6万円(約4,667円) | 6,271円 | 11.2% |
| 8万円(約6,667円) | 6,884円 | 8.6% |
| 12万円(1万円) | 6,884円 | 5.7% |
注目は、4万円から8万円に増やしたところ。保険料は4万円増えるのに、戻る額は1,421円しか増えません。増やした分だけで見た還元率は3.6%です。
天井は2つ。
- 所得税側:年8万円(月約6,667円)で頭打ち
- 住民税側:年5.6万円(月約4,667円)で頭打ち
月1万円(年12万円)払っている人は、年4万円分に控除が付きません。その4万円は、税金の面ではただの積立です。
ただし保険料は、受け取る年金額とセットで決まるもの。控除の天井だけで金額を決めるものではありません。
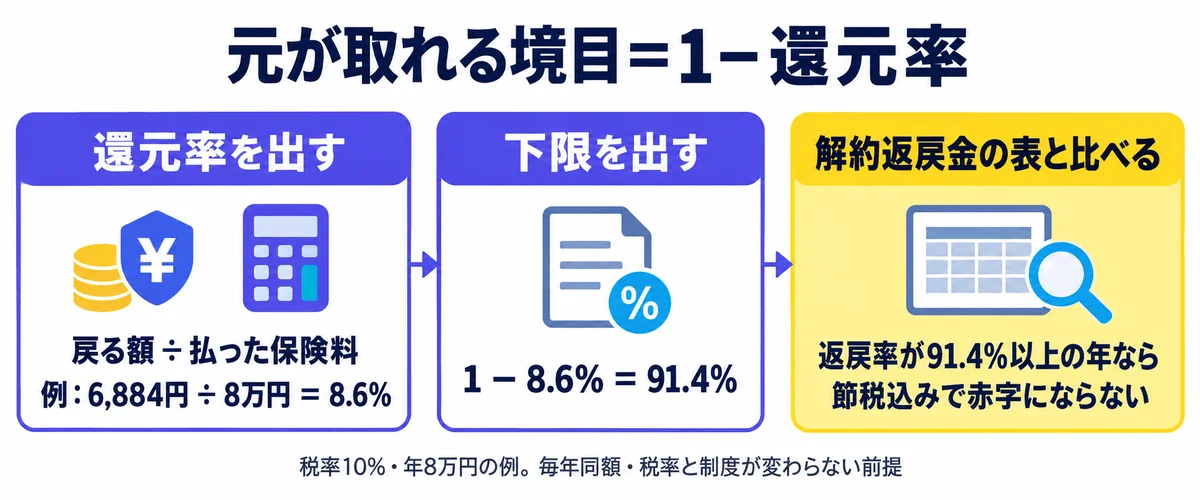
元が取れる境目:節税を足しても元本割れしない解約返戻率は「1−還元率」
返戻率は、それまでに払った総額に対して、解約返戻金が何%にあたるかを表す数字です。
返戻金が払込総額を下回っても、毎年の節税を足せば穴埋めできるかもしれない。では、どこまでなら穴埋めできるのか。
式の導き方
毎年P円払い、毎年S円の税金が軽くなるとします。n年目に解約して、返戻金がR円戻るとしましょう。
手元の収支は「R+n×S−n×P」。これが0以上なら赤字ではありません。
両辺をn×Pで割ると、こうなります。
R÷(n×P) ≧ 1−S÷P
左辺は返戻率、S÷Pは還元率。つまり「返戻率が1−還元率以上なら、節税込みで赤字にならない」。
税率別の下限(年8万円払う場合)
| 所得税率 | 還元率 | 返戻率の下限 |
|---|---|---|
| 所得税なし(住民税だけ) | 3.5% | 96.5% |
| 5% | 6.1% | 93.9% |
| 10% | 8.6% | 91.4% |
| 20% | 13.7% | 86.3% |
| 23% | 15.2% | 84.8% |
| 33% | 20.3% | 79.7% |
| 40% | 23.9% | 76.1% |
| 45% | 26.5% | 73.5% |
2026年10月5日時点の制度による編集部の試算(復興特別所得税込み)。前提は本文のとおり。
保険料が少ないほど還元率は高く、下限は下がります。税率10%なら、年4万円で86.3%、年2万円で81.8%。
使い方はシンプル。契約概要や設計書にある解約返戻金の表で、各年の返戻率を見る。この下限を下回っている年に解約すると、節税を足しても払込総額に届きません。
例えば税率10%・年8万円の人なら、返戻率が91.4%を超える年がいつ来るか。そこが「節税込みで元本を回収できる」境目です(下の前提4つの範囲で)。
この式の前提と、式が言わないこと
前提は4つあります。
下限を上回っても、それは「払った総額を回収できた」というだけ。その期間、同じお金をほかに回していた場合より得とは限りません。
リスクも同じ重さで見ておく必要があります。
- 返戻金は払込総額を下回ることがある。何年目にいくらかは、自分の契約の表でしか分からない
- 受取額が契約時に決まる定額型は、物価が上がると実質的な価値が目減りする
- 保険会社が破綻すると、年金額が減ることがある(生命保険契約者保護機構の補償は原則、責任準備金等の90%まで)
- 外貨建て(ドルなど外国通貨で積み立てる保険)や変額タイプ(運用成績で受取額が増減する保険)は、為替や運用成績しだいで元本割れがありうる
外貨建てや変額タイプがどの控除枠になるかは契約の中身で決まるので、保険会社の控除証明書で確認してください。
やめるとき・受け取るときの税金
入口の節税だけで損得を決めると、出口の税金を見落とします。
解約したとき:返戻金が払込総額以下なら一時所得はゼロ
解約返戻金を一時金で受け取ると、一時所得(臨時の収入に分類される所得)になります。計算式は国税庁No.1755(令和8年4月1日現在法令等)のとおり。
一時所得=受取額−払込保険料−特別控除50万円
課税されるのは、その2分の1。特別控除50万円は、同じ年のほかの一時所得と合わせて1回だけです。
式から分かるとおり、返戻金が払込総額以下なら一時所得はゼロ。元本割れで解約しても、この部分に税金はかかりません。
ただし逆の使い方もできない点に注意。損益通算(ある所得の赤字を、ほかの所得の黒字と相殺すること)は、一時所得の損失には使えません(国税庁No.2250)。元本割れの損を給与と相殺して、税金を減らすことはできない仕組みです。
解約した年に払った保険料はどうなるか。国税庁No.1140の関連QA(Q2)によると、解約までに払った分は控除できます。解約一時金を保険料から差し引く必要もありません。
では、過去の年に受けた控除は取り消されるのか。所得税基本通達76-1は、控除の対象かどうかを「保険料又は掛金を支払った時の現況により判定する」としています。過去の年分を遡って取り消す扱いは、国税庁の解説には示されていません(2026年10月5日確認)。
年金で受け取るとき:雑所得。差額25万円以上なら10.21%を天引き
保険料を払った人と受取人が同じなら、年金は雑所得(給与・事業などのどれにも当たらない所得の区分)です。国税庁No.1610(令和8年4月1日現在法令等)によると、計算はこうなります。
雑所得=年金額−その年金に対応する払込保険料
対応する保険料は、年金額に「払込保険料の総額÷年金の支払総額(見込み)」を掛けた額(所得税法施行令183条)。払った保険料を、受け取る期間に割り振るイメージです。
源泉徴収(受け取る前に税金を天引きする仕組み)のルールはこう。
- 年金額−対応する保険料が年25万円未満:源泉徴収なし
- 年25万円以上:その差額の10.21%を天引き
天引きされないことと、所得がないことは別の話。雑所得が増えると合計所得金額(各所得を合計した額)が増え、国民健康保険料や介護保険料に影響しうる。利益部分が小さければ影響も小さく、金額は自治体ごとに違います。
年金の受け取りが始まる前に一時金で受け取ると、一時所得になります(No.1610)。
保険料を払った人と年金の受取人が違うと、贈与税の対象。夫が払って妻が受け取る形の注意点は、生命保険料控除は夫婦どっちが得?で詳しく扱っています。
合計上限で効果が削られる人、そもそも効かない人
ここまでの6,884円は、ほかの保険の控除と合わせても上限に届かない人の数字。上限にかかる人は、個人年金の効果が削られます。
住民税の合計上限7万円にかかる人
生命保険料控除には3つの枠があります。一般(死亡保険など。2012年以後の契約では介護医療に当たるものを除く)、介護医療(医療保険・がん保険・介護保険など)、個人年金です。どの枠かは、保険会社の控除証明書に書かれています。
住民税の生命保険料控除は、一般・介護医療・個人年金の3つを合わせて7万円が上限(地方税法314条の2)。3つとも2.8万円ずつ使うと8.4万円になり、7万円に削られます。
このとき個人年金を足して増える控除は1.4万円分だけ。税率10%・年8万円で、戻る額は6,884円から5,484円に下がります。返戻率の下限は93.1%。
23歳未満の扶養親族がいる世帯(令和8年分・令和9年分)
扶養親族とは、生計を一にし、所得が一定以下の親族のこと。令和8年分から、23歳未満の扶養親族がいると所得税の一般枠の上限が6万円になりました(租税特別措置法41条の15の5)。個人年金の枠は4万円のまま。合計上限の12万円も変わりません。
一般と介護医療の控除を上限まで使っている世帯なら、一般6万円と介護医療4万円で10万円。12万円の残りは2万円なので、個人年金で効く所得税側の控除は最大2万円です。
住民税にはこの特例がなく、上の7万円の上限で1.4万円に削られます。税率10%・年8万円なら、戻るのは合計3,442円(還元率4.3%)。返戻率の下限は95.7%です。
23歳未満かどうかは、その年の12月31日時点で判定(同条2項)。年の途中で本人が亡くなったり出国したりした場合は、その時点で判定します。特例の書き方は年末調整の保険料控除の書き方【令和8年分】へ。
所得税がかからない人、住宅ローン控除で所得税がほぼゼロの人
所得税がかからない人は、住民税の2,800円だけが効きます。下限は96.5%で、節税ではほとんど穴埋めできません。
住宅ローン控除で所得税がゼロに近い人は、効果が残るかどうかが家庭ごとに分かれる。判定のしかたは生命保険料控除は夫婦どっちが得?の住宅ローン控除の章で解説しています。
iDeCoと比べると:税率10%なら1円あたりの戻りは約2.3倍
iDeCo(個人型確定拠出年金)は、自分で掛金を出して運用し、原則60歳以後に受け取る年金制度。掛金は全額が小規模企業共済等掛金控除(国税庁No.1135)になり、個人年金のような頭打ちがありません。
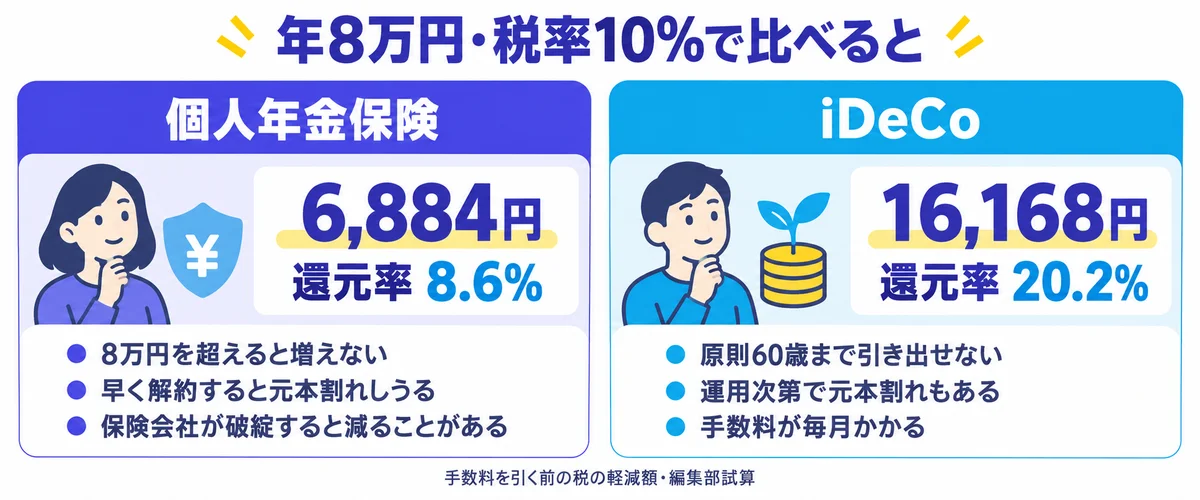
同じ年8万円・税率10%で比べると、差ははっきり出ます。
| 比べる点 | 個人年金保険 | iDeCo |
|---|---|---|
| 年8万円で戻る額 | 6,884円(8.6%) | 16,168円(20.2%) |
| 8万円を超えた分 | 控除は増えない | 限度額まで比例して増える |
| 途中で引き出す | 解約できるが元本割れしうる | 原則60歳まで引き出せない |
| 受け取る額 | 定額型は契約時に決まる(保険会社が破綻すると減ることがある) | 運用次第。元本割れもある |
| かかる費用 | 返戻率の表で差し引き後を確認 | 口座管理手数料が毎月かかる |
2026年10月5日時点の制度による編集部の概算(復興特別所得税込み)。iDeCoは8万円×10%×102.1%+8万円×10%で計算。iDeCoの手数料は差し引いていない(国民年金基金連合会の加入時2,829円・掛金を納めるたびに105円、事務委託先の信託銀行の月66円など。運営管理機関の手数料は0円のところもある。iDeCo公式『よくあるご質問』、2026年10月1日確認)。毎月171円なら年2,052円で、差し引くと倍率は約2倍になる。個人年金保険の年金額は、保険会社が破綻すると減ることがある。生命保険契約者保護機構の補償は、原則として破綻時点の責任準備金等の90%まで(予定利率が基準利率3%を超える高予定利率契約はさらに低い)。予定利率の引き下げなど契約条件の変更で、年金額が削られることもある(生命保険契約者保護機構『よくあるご質問』、2026年10月5日確認)。
1円あたりで見ると、iDeCoの戻りは個人年金の約2.3倍。税率10%・年8万円で、手数料を引く前の税の軽減額を比べた場合です。ただし、その分の制約も重い。
原則60歳まで引き出せないので、途中でお金が必要になっても使えません。運用する商品を自分で選ぶため、受け取る額は増えることも減ることもある。手数料は残高が増えなくてもかかります。
受け取るときにも違いがあります。iDeCoを一時金で受け取ると退職所得になります。退職所得控除(勤続年数に応じた非課税枠)の対象です(国税庁No.1420)。ただ、会社の退職金と近い時期に受け取ると、控除の重なる部分が調整されます(所得税法施行令70条)。退職金がある人ほど、控除が効きにくくなる点は押さえておきたいところ。
iDeCoの拠出限度額の引き上げは、厚生労働省によると2026年12月1日施行予定。限度額が変わっても、1円あたり20.2%という比率は変わりません。
どちらが向くかは「60歳までお金を動かせなくてもよいか」「値動きを受け入れられるか」で分かれるところ。年収別の戻り額はiDeCoの年末調整の書き方へ。制度の注意点は会社員のiDeCoメリット・デメリットで確認できます。
12月に入った・前納した・払い忘れた:今年の控除に入る額
控除の対象は「その年中に支払った」保険料です(所得税法76条)。年末に多い疑問は、所得税基本通達76-3で答えが出ます。
- 払込期日が来ていても、実際に払っていない保険料は入らない(76-3(1))
- 振替貸付(保険会社が貸し付けて保険料に充てる仕組み)で充てた額は、その年に払った額になる。後で返済した額は保険料に当たらない(76-3(2))
- 団体扱い(勤務先経由で給与天引きにする払い方)で安くなった場合は、減額後の額(76-3(4))
12月に加入した人は、その年に実際に払った回数分だけが今年の控除になります。
前納(先の分の保険料をまとめて保険会社に預けておくこと)は、算式で按分します(76-3(3))。
その年の支払額=前納した総額×その年に来る払込期日の回数÷払込期日の総回数
例えば月払いの契約で、12月に先の12回分を前納したとします。その年に来る期日が12月の1回だけなら、今年の控除に入るのは前納額の12分の1。残りは翌年以降の分として扱われます。
控除証明書の金額がこの按分後の額になっているかは、保険会社に確認してください。年末調整に間に合わなかった分は、確定申告で受けられます。
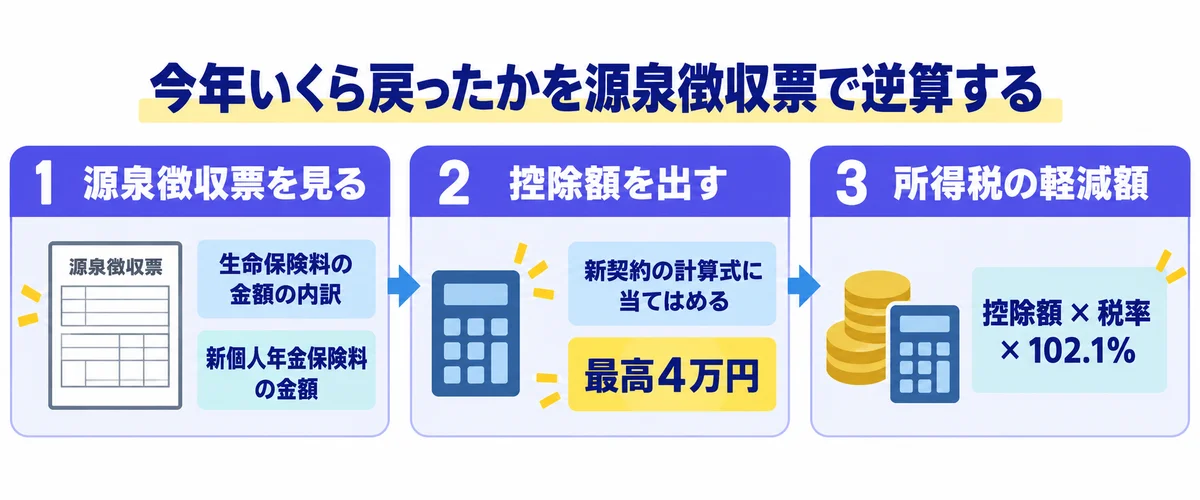
今年いくら戻ったかを源泉徴収票で逆算する
検算に使うのは、年末調整のあとに渡される源泉徴収票。
源泉徴収票の「生命保険料の金額の内訳」欄(国税庁の手引では⑱)に「新個人年金保険料の金額」があります。ここに入るのは控除額ではなく、令和8年中に払った保険料そのもの。出典は国税庁『令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引』第2章 7頁(PDFの5枚目、⑯⑱欄の記載要領)です。
逆算の手順は3つ。
課税所得の目安は、源泉徴収票の「給与所得控除後の金額」から「所得控除の額の合計額」を引いた額です。
「生命保険料の控除額」欄(同⑯)は3つの枠の合計で、上限12万円。23歳未満の特例を使った場合は、摘要欄にその旨が書かれます。
住民税の分は、翌年6月ごろに届く住民税決定通知書で確認。確かめ方は生命保険料控除は夫婦どっちが得?で解説しています。
個人年金保険が向く条件・向かない条件
入るべきかどうかを、控除の額だけで決めることはできません。条件を並べるとこうなる。
向かない条件
- 所得税がかからない(効くのは住民税の2,800円だけで、下限は96.5%)
- 近いうちに解約する可能性がある
- 解約返戻金の表で「1−還元率」を下回る期間が長い
- 物価上昇への備えを優先したい(定額型は受取額が固定)
- 合計上限にかかり、個人年金の分が削られている
検討の余地がある条件
- 60歳まで使う予定のないお金がある
- iDeCoの枠を使い切っている、またはiDeCoの値動きを避けたい
- 返戻金の表を確認し、下限を上回るまで続けられる見通しがある
- 受け取る年金額が契約時に決まる形を重視している
すでに加入している人が見直すなら、順番はこう。
減額で受け取る清算金は、払込保険料に達するまでは一時所得が出ないとされています(国税庁No.1755関連QA Q2。一時払いの終身保険を減額した事例)。
返戻金の表の読み方や、加入中の保険の見直しを人に聞きながら確かめたい人へ。
保険マンモスの無料保険相談では、加入中の保険を見せながら相談が可能。
無料の保険相談は、相談先が保険の契約から収入を得るのが一般的な仕組みです。保険を勧められることはありますが、加入する義務はなく、その場で決める必要もありません。
よくある質問
最大でいくら戻る?
新契約なら、所得税率45%の人が年8万円以上払った場合の21,178円。復興特別所得税込み・2026年10月5日時点の概算です。
旧契約もあるときは?
旧契約の保険料が年6万円を超えるなら、旧だけで計算して上限5万円。6万円以下なら新旧を合計して上限4万円です(国税庁No.1140)。
月1万円払っていたら、いくら戻る?
年12万円でも、税率10%なら6,884円。年8万円払った場合と同じ額です。
解約した年の保険料も控除できる?
できます。解約までにその年に払った分が対象です(国税庁No.1140関連QA Q2)。
共働き。どちらの名義で払うのがいい?
控除を受けられるのは、実際に保険料を払った人。夫婦の税率による差は生命保険料控除は夫婦どっちが得?で試算しています。
申告書の書き方は?
年末調整の保険料控除の書き方【令和8年分】で、記入例つきで解説しています。
まとめ:控除額より先に、返戻率の下限を見る
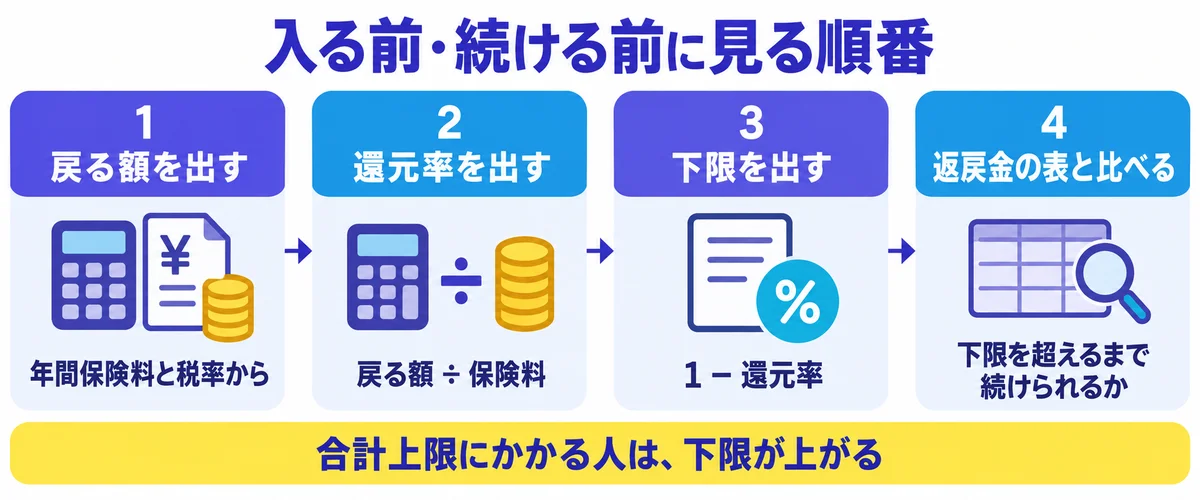
- 戻るのは税金の一部。税率10%・年8万円で6,884円(払込の8.6%)
- 年8万円を超えた分は、控除が増えない。増やした4万円の還元率は3.6%
- 節税込みで元本割れしない返戻率の下限は「1−還元率」。税率10%・年8万円なら91.4%(毎年同額・税率と制度が変わらない前提)
- 解約返戻金が払込総額以下なら一時所得はゼロ。ただし損を給与と相殺することはできない
- 年金で受け取ると雑所得。差額25万円以上なら10.21%が天引きされる
- 住民税の合計上限や23歳未満の特例で、効果が半分程度まで下がる世帯もある
控除は、保険を選ぶ理由の主役ではありません。手元の解約返戻金の表を開いて、下限を上回る年がいつ来るかを確かめてみてください。
出典一覧(確認日:2026年10月5日)
- 国税庁タックスアンサーNo.1140・No.1141・No.1135・No.1420・No.1610・No.1755・No.2250・No.2260(令和8年4月1日現在法令等、https://www.nta.go.jp/taxes/shiraberu/taxanswer/)
- 国税庁 No.1140関連QA Q1・Q2(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140_qa.htm)
- 国税庁 No.1755関連QA Q2「保険契約内容を変更(減額)した場合の課税」(https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1755_qa.htm)
- 国税庁『所得税基本通達』76-1・76-3(https://www.nta.go.jp/law/tsutatsu/kihon/shotoku/16/03.htm)
- 国税庁『令和8年分 給与所得の源泉徴収票等の法定調書の作成と提出の手引』第2章 7頁(PDFの5枚目。⑯生命保険料の控除額・⑱生命保険料の金額の内訳の記載要領、https://www.nta.go.jp/publication/pamph/hotei/tebiki2026/PDF/02.pdf)
- 所得税法76条、所得税法施行令70条・183条、租税特別措置法41条の15の5、地方税法37条・314条の2・314条の3・314条の6(e-Gov法令検索 https://laws.e-gov.go.jp/)
- 厚生労働省「2025年の制度改正」(https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/nenkin/kyoshutsu/2025kaisei.html)
あわせて読みたい
この記事を書いた人
- 投資歴10年以上。FXから始め、2024年の新NISAを機に株式投資へ軸足
- 日本株(ファンダメンタルズ+スイング)メイン・新NISA/米国ETF/投資信託も併用
- 米国株の取引はmoomoo証券を中心に運用
利益相反の開示:当サイトは記事内リンク経由の申込みで報酬を受け取る場合があります。報酬の有無は評価に影響しません。本記事の税額は、2026年10月5日時点の制度にもとづく編集部の概算。ほかの所得控除や自治体の税率によって、金額も税率の境目も変わります。
最終更新: 2026年10月5日
どのプランがあなたに合う?
5問で診断する「お金のお悩み診断」
「何から始めればいいかわからない」を1分で解消。NISA・節約・保険・クレカ・FXまで、あなたのタイプ別に最短ルートを提案します。