介護医療保険料控除の対象は?がん保険・特約・共済の判定【令和8年分】
【PR】本記事には広告(アフィリエイト)リンクを含みます。リンク経由の申込みで当サイトが報酬を受け取る場合があります。
年末調整の申告書を前に、手が止まっていませんか。
「このがん保険、介護医療の欄で合ってる?」
「控除証明書の数字が、なぜ2つの欄に分かれているの?」
この記事は、手元の保険が「どの枠に入るか」を判定するためのページ。申告書の書き方は別記事に任せ、ここでは枠の判定だけに絞ります。
制度の内容は、2026年10月5日時点の法令と公式資料で確認しました。
結論:対象かどうかは「保障の中身」で決まる
先に答えから。
2012年1月1日以後に結んだ契約で、病気やけがの入院・通院・介護などで給付が出る部分。その保険料が介護医療枠の対象です(国税庁タックスアンサーNo.1140・No.1141)。
ただし、商品名だけでは決まりません。例外は4つ。
- 2011年以前の契約は旧制度。医療保険も「一般枠」に入る
- 死亡保障と一体のがん保険は、新制度でも一般枠になることがある
- 1つの契約の保険料が、一般・介護医療・対象外に分かれる
- 少額短期保険(ミニ保険)は、そもそも控除の対象外
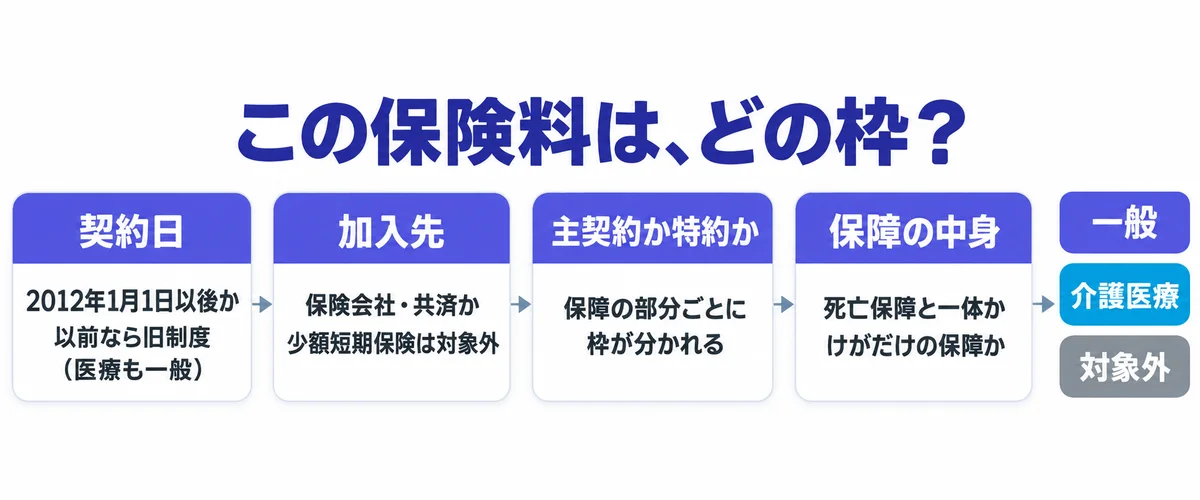
判定のときに自分に聞く質問は、次の4つです。
では、最終的に何で決まるのか。答えは、保険会社から届く「控除証明書」の欄。
区分は法令に沿って保険会社が判定し、証明書に載せています。生命保険協会の資料にもそう書かれています。
- 出典:生命保険協会『生命保険料控除に関する税制改正について』
- 2026年1月時点・PDF 2頁


生命保険料控除の3つの枠と上限
生命保険料控除は「所得控除」の一つです。所得控除とは、税金を計算する前の所得から差し引ける金額のこと。
差し引く額が増えると、所得税(国の税)と住民税(自治体の税)が少し減ります。
会社員の申告先は年末調整。勤務先が1年分の所得税を精算する手続きです。自営業などは確定申告(自分で1年分の所得と税を申告する手続き)で行います。
枠は「一般」「介護医療」「個人年金」の3つ。上限は枠ごとに決まっていて、払った保険料をほかの枠に振り替えることはできません(国税庁『令和8年分 年末調整のしかた』21頁)。
| 区分 | 所得税の上限 | 住民税の上限 |
|---|---|---|
| 新制度の各枠 | 4万円 | 2.8万円 |
| 新制度の3枠合計 | 12万円 | 7万円 |
| 旧制度の各枠(一般・個人年金) | 5万円 | 3.5万円 |
- 出典:国税庁タックスアンサーNo.1140(2026年10月5日時点)
- 生命保険協会PDF(2026年1月時点・1〜2頁)
新旧の境目は「契約日」。2012年1月1日以後なら新制度、2011年12月31日以前なら旧制度となります。
申込日や責任開始日(保障が始まる日)で判定するわけではない点に注意。国税庁の文書回答事例(個別の照会に国税庁が答えて公表したもの)『新生命保険料控除制度の取扱いについて』(照会者:生命保険協会、平成24年1月19日回答)で示された扱いです。
旧制度には、介護医療枠がありません。旧契約の医療保険・介護保険は、一般枠へ(No.1140)。
新制度の所得税の控除額は、年間保険料に応じて次のように決まります。
- 2万円以下:全額
- 2万円超4万円以下:保険料×1/2+1万円
- 4万円超8万円以下:保険料×1/4+2万円
- 8万円超:一律4万円
住民税の計算式は別にあります(地方税法314条の2)。
- 1.2万円以下:全額
- 1.2万円超3.2万円以下:保険料×1/2+6千円
- 3.2万円超5.6万円以下:保険料×1/4+1.4万円
- 5.6万円超:一律2.8万円
【早見表】主契約と特約で枠が分かれる
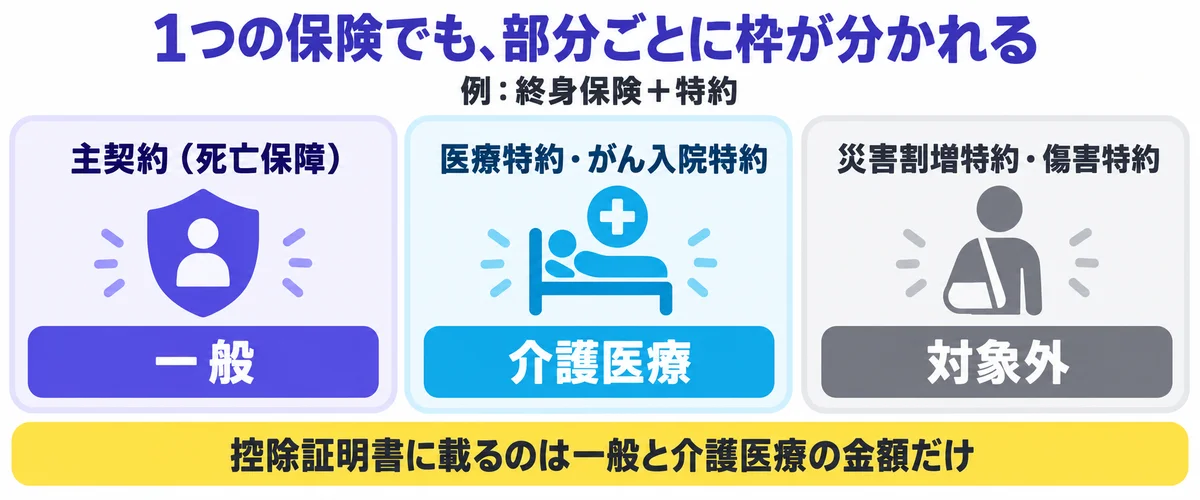
1つの保険の保険料が、2つ以上の欄に分かれる。実はよくある話です。
根拠は条文の書き方。所得税法76条は、一般を「生存又は死亡に基因して」払う部分と定めます。介護医療は「医療費等支払事由に基因して」払う部分。
区分の単位は、契約ではなく「部分」なのです。国税庁も、主契約や特約の保障内容に応じて各枠へ振り分けると説明しています(No.1140)。
| 保険・特約(新制度) | 枠 |
|---|---|
| 終身・定期・養老・学資(主契約) | 一般 |
| 定期保険特約・3大疾病(がん・急性心筋梗塞・脳卒中)保障定期保険特約 | 一般(日本生命の例) |
| 介護保障定期保険特約 | 一般(日本生命の例) |
| 総合医療保険・就業不能保険(無解約払戻金)(主契約) | 介護医療(日本生命の例) |
| 総合医療特約・新がん入院特約・重度疾病保障特約 | 介護医療(日本生命の例) |
| 先進医療特約(先進医療=公的医療保険の対象外で、技術料が全額自己負担になる医療。アフラックは「総合先進医療特約」) | 介護医療(ソニー生命・アフラックの例) |
| 診断給付金特約・女性疾病入院特約 | 介護医療(アフラックの例) |
| 災害割増特約・新傷害特約・特定損傷特約 | 対象外(日本生命の例) |
| 保険料払込免除特約 | 付いている契約と同じ枠(日本生命の例) |
- 出典:日本生命『新制度における主契約・特約ごとの控除区分(主な商品)』
- 同ページに更新日の記載なし(2026年10月5日確認・https://www.nissay.co.jp/keiyaku/oshirase/hokenryokojo/kubun1.html)
- アフラック『主な販売中商品の生命保険料控除の区分』PDF
- 同PDFは2025年12月22日更新・全1頁
- ソニー生命『適用対象と控除額』(2026年10月5日確認)
いずれも各社の自社商品の区分です。他社の特約は、各社の区分表か控除証明書で確かめてください。
目を引くのは、日本生命の「介護保障定期保険特約」が一般枠になっている点。名前に「介護」と付いていても、介護医療枠とは限らないわけです。
けがの特約が対象外なのはなぜか。所得税法76条6項・7項が、身体の傷害だけを原因とする契約を除いているからです。
国税庁の質疑応答事例(よくある質問への国税庁の回答集)『傷害特約付生命保険契約の特約の更新』(令和7年8月1日現在)も、この扱いが前提。
そのため、実際に払った保険料より控除証明書の金額が少ないことがあります。間違いではなく、対象外の部分が引かれた結果。生命保険協会のPDF(2頁)もそう説明しています。
逆に、就業不能保険は介護医療枠。「疾病又は身体の傷害により就業することができなくなつたこと」が、支払事由(給付が出る条件)として政令(内閣が定める法律の細則)に入っているためです(所得税法施行令208条の6第3号)。
がん保険は介護医療枠?新制度でも「一般」になる例外
まず国税庁の原則から。がんにかかったときに保険金が出るがん保険は、2012年以後の契約なら介護医療枠です。
根拠は、国税庁の質疑応答事例『がん保険の保険料』(令和7年8月1日現在)。ところが、保険会社の区分表には例外が載っています。
| 商品(新制度の契約) | 枠 |
|---|---|
| アフラック「スーパーがん保険23」(主契約) | 一般 |
| アフラック「三大疾病保障プラン」(主契約) | 一般 |
| アフラック「あなたによりそうがん保険 ミライト」 | 介護医療 |
| 日本生命 がん保険(主契約) | 一般 |
| 日本生命 新がん入院特約 | 介護医療 |
| 日本生命 みらいのカタチ(新3大疾病保障保険(死亡保障100%型)) | 一般 |
| 日本生命 みらいのカタチ(新3大疾病保障保険(死亡保障10%型)) | 介護医療 |
- 出典:アフラック区分表PDF(2025年12月22日更新・全1頁)
- 日本生命『新制度における主契約・特約ごとの控除区分(主な商品)』
区分を示すための例で、商品の優劣や加入をすすめるものではありません。
同じ「がん」でも枠が割れています。ここで効いてくるのが政令のルールです。
死亡保障と一体の契約は、原則「一般」
死亡(生存)保障と医療保障が「一体となつて効力を有する」契約。つまり保険料を分けられない契約は、原則として全額が一般枠になります(所得税法施行令208条の3)。
例外は「特定介護医療保険契約」に当たる場合だけ。医療保障が主な内容の契約として、金融庁長官が定めたものです(金融庁告示第36号・平成22年3月31日)。
条件は、生存に対して一定額を払う契約(生存給付のある契約)でないこと。そのうえで、死亡保険金が次のどれかに収まることです(同告示2条)。
- 入院給付日額(入院1日あたりの給付額)の100倍以下。入院の原因を限る契約を除く
- 保険料積立金(将来の支払いに備えて積み立てるお金)か、払った保険料の累計の大きいほう以下
- がん・常時介護で出る給付額の5分の1以下
医療保険でも同じことが起きます。例は、健康還付特則の付いた終身医療保険。決まった基準日に生きていると、給付金(健康還付給付金)が出る仕組みです。
本体と特則が一体で、保険料を分けられない契約について、国税庁はその保険料が新生命保険料(一般)に当たると回答しています。生存に関して給付金を払う契約なので、特定介護医療保険契約から外れるためです。
- 出典:国税庁 質疑応答事例(令和7年8月1日現在)
- 『新生命保険契約等と介護医療保険契約等が一体となって効力を有する保険契約の生命保険料控除の区分』
注意点もあります。アフラックの区分表には、各商品が一般になる理由が書かれていません。日本生命の100%型と10%型も同じ。
上の仕組みのどれに当たるかは、商品ごとに保険会社へ確認しましょう。
最後は控除証明書の欄で確定させる
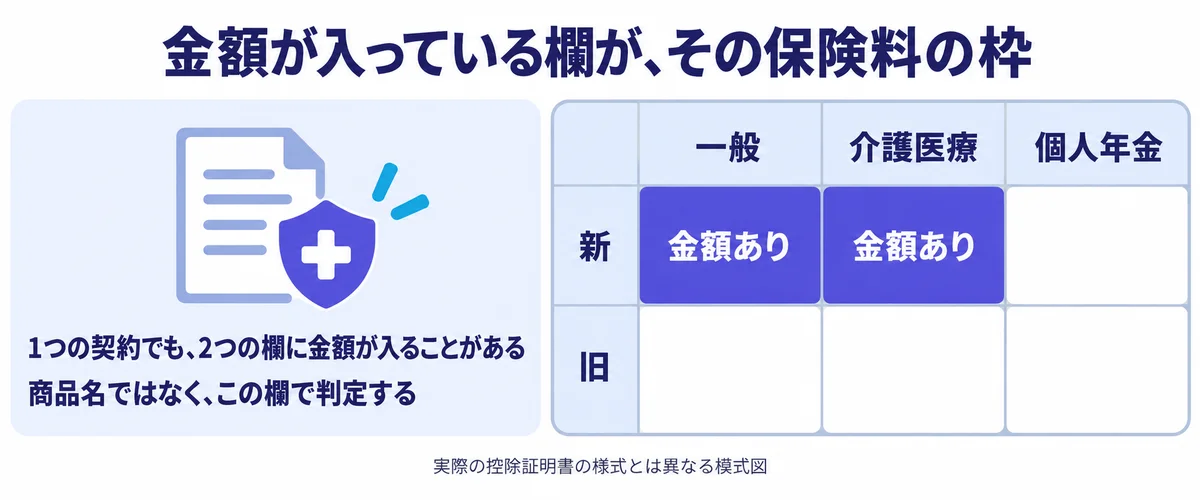
控除証明書には、主に「新/旧」と「一般/介護医療/個人年金」の欄があります。金額が入っている欄こそ、その保険料の枠。
1枚の証明書に、新と旧の両方が書かれていることもあります。この場合、有利なほう(たとえば旧だけ)を選んで申告してかまいません。
- 出典:国税庁 質疑応答事例(令和7年8月1日現在)
- 『1枚の生命保険料控除証明書に旧生命保険料と新生命保険料の記載がある場合』
結論。がん保険の枠は、商品名で決め打ちしないこと。控除証明書の欄が答えです。
2011年以前の契約を更新・転換・特約追加したら
旧契約に手を入れると、新制度に切り替わることがあります。
条文は所得税法76条10項。2012年1月1日以後に旧契約へ附帯して(付け足して)新しい契約(特約など)を結ぶと、その旧契約も同日以後に結んだ契約とみなされます。
どの手続きが当たるかは、先ほどの文書回答事例『新生命保険料控除制度の取扱いについて』の別紙「3 新契約とみなす範囲の契約変更等」に整理されています。
| 手続き | 新契約とみなすか |
|---|---|
| 転換(今の契約を下取りして新しい契約に替える) | みなす |
| 主契約・特約の更新 | みなす |
| 特約の中途付加(傷害特約などどの枠にも属さない特約や、不担保特約(特定の部位や病気を保障しない条件を付ける特約)の付加を除く) | みなす |
| 特約を付けない保険金額の増減 | みなさない |
| 保障のない特約(口座振替特約など)の付加 | みなさない |
| 契約者の名義変更 | みなさない |
切り替わる時期は「効力発生日」。生命保険協会の例では、更新日が2012年4月1日なら3月までの払込分が旧制度です。4月以降の払込分から新制度(同協会PDF 3頁)。
一部だけ転換した場合は、転換後の新しい契約が新制度。残った元の契約は旧制度のままです(生命保険文化センター『税金の負担が軽くなる「生命保険料控除」』・2026年10月5日確認)。
手を入れた特約だけでなく、契約全体が区分し直される
国税庁の事例は、2011年以前に結んだ傷害特約付きの契約で、2012年以後に傷害特約だけを更新したケース。更新後は契約が新契約とみなされ、主契約や特約の内容ごとに区分し直されます。
その結果、それまで旧生命保険料に含まれていた傷害特約の分は対象外に。控除の対象は、主契約の部分だけになりました(質疑応答事例『傷害特約付生命保険契約の特約の更新』・令和7年8月1日現在)。
日本生命には、旧契約を変更して新制度になった場合の区分表もあります。上の早見表と同じ件名の別ページです(2026年10月5日確認・https://www.nissay.co.jp/keiyaku/oshirase/hokenryokojo/kubun2.html)。
考え方は同じ。医療系の特約の多くは介護医療(ただし長期入院特約は一般)、災害入院や傷害の特約は対象外という分け方です。
ここはデメリット側の話です。新旧の両方を払っている人は、3つの計算から有利なものを選べます。
- 新だけで計算
- 旧だけで計算
- 新旧を合算(上限4万円。令和8年分で23歳未満の扶養親族がいる場合は上限6万円)
出典は国税庁の質疑応答事例『旧生命保険料と新生命保険料の支払がある場合の生命保険料控除額』(令和7年8月1日現在)。特例を使わない人なら、旧の保険料が年6万円を超えると、旧だけで計算した控除が合算の上限4万円を上回ります。旧だけの上限5万円に届くのは、旧の保険料が年10万円以上になったとき(国税庁No.1140、『令和8年分 年末調整のしかた』24頁)。
ただし、23歳未満の扶養親族がいて新生命保険料も払っている人は別。旧だけより合算のほうが控除は大きくなります(同24頁 注1、No.1140)。
更新で旧契約がなくなれば、この選択肢も消えます。
とはいえ、更新や転換は保障を続けるための手続き。控除が少し減るのを嫌って必要な保障を手放すのは、順番が逆でしょう。判断の軸は保障内容に置いてください。
共済・少額短期保険・損保の保険はどの枠?
加入先によって、そもそも対象になるかが変わります。表の「按分」は、金額を割合で分けること。
| 加入先 | 生命保険料控除 |
|---|---|
| 生命保険会社 | 対象。保障の中身で枠を判定 |
| 損害保険会社の医療保険 | 介護医療枠の対象になりうる |
| 共済(法令で定めるもの) | 対象。保障部分ごとに按分 |
| 少額短期保険(ミニ保険) | 対象外 |
| 外国の保険会社と国外で結んだ契約 | 対象外 |
- 出典:国税庁No.1141(令和8年4月1日現在法令等)
- 所得税法施行令210条
- 日本少額短期保険協会『少額短期保険業とは』(2026年10月5日確認)
共済は「商品」ではなく「保障部分」で分かれる
控除の対象になる共済は、法令で定めたものに限られます。JA、漁協、消費生活協同組合連合会、一定の共済組合など(所得税法76条5項3号、同法施行令210条)。
その掛金は、1つの商品でも一般と介護医療に按分されることがあります。
埼玉県民共済は、新型・県民共済や医療・生命共済などが「一般」と「介護医療」の両方に当たると案内しています。割合は保障内容で異なるそうです。
- 出典:埼玉県民共済『保険料控除申告書のご記入に際して』
- 2026年10月2日掲載
同共済は1年ごとの自動更新なので、すべて新制度の扱い。傷害型共済は損害保険料の扱いで、生命保険料控除の対象外となっています。
こくみん共済coopも、対象は共済ごとではないと説明しています。「病気による入院や手術の保障部分にかかる掛金と介護保障部分にかかる掛金など」が対象(FAQ 管理番号318)。
なお、財務省『令和8年度税制改正の大綱』(令和7年12月26日閣議決定)の25頁に、関連する記載があります。項目は「一 個人所得課税」の「3 金融・証券税制」(6)。
漁協などが扱う「組込型共済契約」の共済掛金が、介護医療枠の対象であることを「明確化する」と書かれています。
大綱は閣議決定した方針です。2026年3月31日に公布された所得税法施行令・施行規則の改正には、この点の記載が見当たりませんでした(2026年10月5日確認)。令和8年分は、共済から届く証明書の欄で判定してください。
少額短期保険は「入りやすさ」の裏で控除がない
ミニ保険は、保険料が手ごろで入りやすいのが利点。その反面、控除は受けられません。
日本少額短期保険協会は、商品は「全て所得税法で定められている保険料控除の対象外」と明記しています。控除証明書も発行されないとのこと。
条文上も、所得税法76条が挙げる契約先に少額短期保険業者は入っていません。
同協会によると、保険期間は1年(第二分野=損害保険の分野は2年)以内。医療保険の保険金額は、1人あたり80万円が上限です。小さな保障を手軽に持てる代わりに、税の優遇はない。この両面で選ぶ商品です。
ほかにも対象外の契約があります。保険期間5年未満の貯蓄保険、傷害保険、海外旅行中の病気やけがを保障する保険など。根拠は国税庁No.1141と所得税法施行令209条です。
似ているけど別物:公的介護保険料・医療費控除との違い
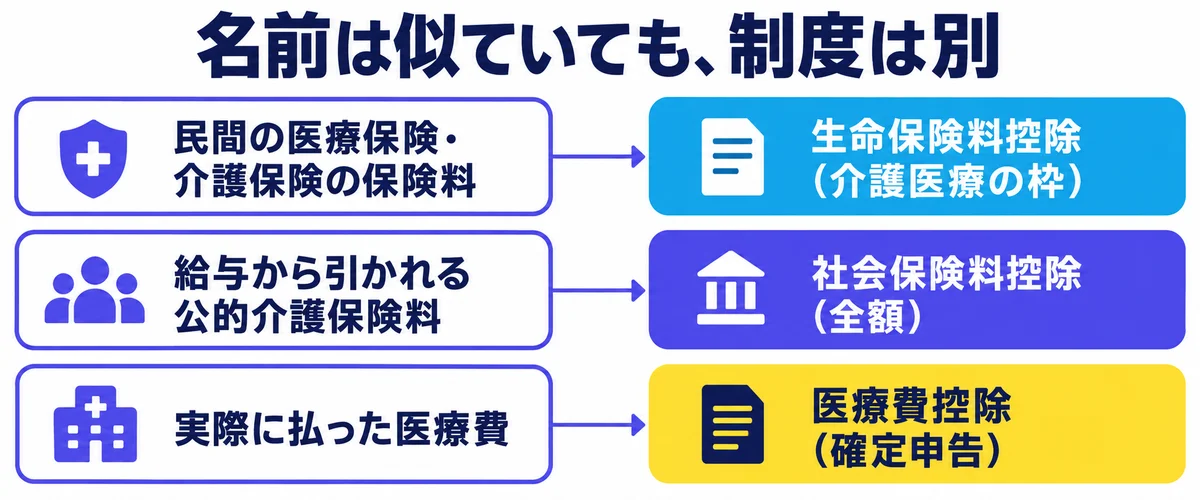
「介護」「医療」という言葉が同じでも、制度は別。混ぜると申告書の欄を間違えます。
| 制度 | 対象 | 上限 |
|---|---|---|
| 生命保険料控除(介護医療枠) | 民間の医療・介護保険の保険料 | 所得税4万円 |
| 社会保険料控除 | 給与などから引かれる公的介護保険料 | なし(全額) |
| 医療費控除 | 実際に払った医療費、一部の介護サービス費 | 200万円 |
- 出典:国税庁No.1140・No.1130・No.1120
- いずれも令和8年4月1日現在法令等
公的介護保険料は、40〜64歳の健康保険加入者なら健康保険料と一緒に納めるもの。協会けんぽ茨城支部『介護保険制度と介護保険料について』(2026年10月5日確認)に説明があります。
これは社会保険料控除で、払った全額が控除の対象。生命保険料控除の申告書には書きません。
医療費控除の対象は「保険料」ではなく「払った医療費」。計算は、医療費から保険金などで補てんされた額を引き、さらに10万円を引きます。総所得金額等(その年の主な所得の合計)が200万円未満なら、10万円ではなくその5%です。
落とし穴は、生命保険の入院給付金も「補てんされた額」に入ること。給付の目的になった医療費を限度に差し引きます(No.1120)。手続きは確定申告。
介護サービス費も、一部は医療費控除の対象です。訪問看護、訪問リハビリ、通所リハビリ、短期入所療養介護などの自己負担分が当たります(No.1127)。
一方、生活援助中心型の訪問介護やグループホームは対象外。有料老人ホーム、福祉用具の貸与も同じです。
民間の保険の保険料を自分で払っているときだけが、介護医療欄の出番。ここを取り違えないことが、いちばんの間違い防止になります。
ケースで判定:よくある4つの契約
ここまでのルールを、よくある契約に当てはめてみます。金額ではなく「どの欄か」に絞った判定です。
ケース1:2015年契約の終身保険に、医療特約と災害割増特約
契約日が2012年以後なので新制度。主契約の終身保険は死亡保障なので一般枠です。
医療特約は介護医療枠。災害割増特約はけがだけが原因の保障なので、どの枠にも入りません。控除証明書では、一般と介護医療の2つの欄に金額が載るはずです。
ケース2:2010年契約の医療保険に、2020年に先進医療特約を追加
特約の中途付加なので、契約全体が新契約とみなされます。付加の効力発生日以後の保険料は、新制度で区分し直し。
医療保障の部分は介護医療枠に移ります。それまでの旧制度の一般枠ではなくなる点に注意。旧の一般枠をほかの契約でも使っているなら、枠の空き方が変わります。
ケース3:県民共済の総合保障型
1つの掛金が、一般と介護医療に按分されます。割合は共済側が保障内容で決め、証明書に載せるもの。自分で割り振る必要はありません。
ケース4:ネットで入った少額短期保険の医療保険
少額短期保険業者の商品なので、生命保険料控除の対象外。控除証明書も届きません。申告書に書く欄はない、と覚えておけば十分です。
いくら戻る?枠の空き具合で差がつく(令和8年分)
ここからは、枠の判定で戻る額がどう変わるかを見ていきます。
まず押さえたいのが「頭打ち」。介護医療枠の所得税の控除は4万円が上限で、年間保険料が8万円を超えると増えません(所得税法76条2項)。
医療保険とがん保険の両方が介護医療枠に入ると、この上限にすぐ届きます。
試算の前提は次のとおり。2026年10月5日時点の条文と、国税庁『令和8年分 年末調整のしかた』24頁の計算式で編集部が計算しました。
- 医療保険が年6万円、がん保険が年4万円。ほかの生命保険はなし
- 23歳未満の扶養親族はいない
- 所得税率10%、住民税の所得割(所得に応じてかかる部分)10%
| 控除額 | A:両方とも介護医療 | B:がん保険が一般 |
|---|---|---|
| 所得税 | 4万円 | 6.5万円 |
| 住民税 | 2.8万円 | 5.2万円 |
Aは介護医療の保険料が10万円。8万円を超えるので、所得税は4万円、住民税は2.8万円で止まります。
Bの内訳は、所得税が介護医療3.5万円と一般3万円。住民税は2.8万円と2.4万円です。
同じ保険料10万円でも、Bのほうが税額で年約4,950円少ない計算。所得税が約2,550円、住民税が2,400円の差。所得税には、2.1%上乗せされる復興特別所得税を含めています。
ただし、この区分は契約内容で決まり、自分では選べません。
そして、控除のために保険に入るのは本末転倒になりがち。Aの人が介護医療枠の保険を足しても、枠は満杯で控除は1円も増えません。
控除で戻るのは、払った保険料のごく一部。保険は「その保障が必要か」で選ぶもの、と考えてください。
23歳未満の扶養親族がいる人の特例
令和8年分は、23歳未満の扶養親族がいると一般枠の上限が4万円から6万円に上がります。扶養親族とは、生計を同じくする親族で所得が一定以下の人のこと。
上がるのは一般枠だけ。介護医療枠は4万円のまま、3枠の合計12万円も変わりません(国税庁『令和8年分 年末調整のしかた』4頁・24頁。同4頁は令和8・9年分の特例と記載)。
- 年齢は令和8年12月31日の現況で判定(租税特別措置法41条の15の5第2項)
- 申告書の表記は「平16.1.2以後生」。2004年1月2日以後に生まれた人
- 扶養親族の所得要件は合計所得金額62万円以下。給与だけなら収入136万円以下
- 合計所得金額とは、給与や事業などの所得(収入から経費などを引いた額)の合計
- 年末調整では、所得は申告書を出す日の見積りで判断する(措置法通達41の15の5-3。通達は国税庁が法令の解釈を示した文書)
- 夫婦どちらの扶養親族にも当たる子がいれば、夫婦とも特例を使える(同冊子22頁)
先ほどの例Bにこの特例が付くと、一般枠の控除は3万円から3.5万円に。所得税の控除の差は3万円に広がります。
住民税の一般枠の上限は、2.8万円のまま(生命保険協会PDF 1頁)。
税率別の詳しい金額は生命保険料控除は夫婦どっちが得?で、個人年金枠は個人年金保険料控除でいくら戻る?で解説しています。出し忘れたときは年末調整で保険料控除を出し忘れたら?へ。
受取人と「誰が控除を受けるか」
控除を受けるのは、契約者ではなく実際に保険料を払った人。国税庁は、妻が契約者でも夫が保険料を払っていれば夫の控除の対象になる、と回答しています(No.1140 Q&A Q1)。
条件は、保険金の受取人のすべてが、保険料を払う本人かその配偶者その他の親族であること(No.1141)。
これは保険料を払った時点の現況で判定します。たとえば年の途中で離婚し、その後に受取人を子へ変えた場合。離婚前の分と子に変えた後の分は対象で、離婚後から変更前までの分(受取人が元配偶者だった期間)だけが対象外です(No.1140 Q&A Q3)。
気をつけたいのは、名義と負担者がずれているケース。保険金を受け取るときに、贈与税などの課税関係が変わることがあります。受け取り時の税金は夫婦どっちが得?の記事の表で確認できます。
よくある質問
Q. 先進医療特約だけ付けている場合は?
ソニー生命の「先進医療特約」、アフラックの「総合先進医療特約」は、どちらも各社の区分表で介護医療枠。主契約が終身保険なら、主契約は一般、特約の分は介護医療に分かれます。他社の扱いは控除証明書の欄で確かめてください。
Q. 控除証明書の金額が2つの欄に分かれているのはなぜ?
1つの契約の保険料を、保障部分ごとに一般と介護医療へ振り分けたため。共済の掛金も同じように按分されます。合計が支払額より少ないなら、けがだけの特約など対象外の部分が引かれています。
Q. 配当金を受け取った場合は?
控除の計算に使うのは、その年に払った保険料から、その年に受けた配当金(剰余金・割戻金。保険会社や共済から払い戻されるお金)を引いた額。配当金は各枠の保険料に按分して差し引かれます(国税庁No.1140、生命保険協会PDF 2頁)。
Q. ネット生保の医療保険も対象?
条文の要件は「契約先の種類」と「保障の中身」。申込方法は要件に入っていません。ただ、ネット生保を名指しした国税庁の資料は、編集部が調べた範囲では見当たりませんでした。控除証明書が届くかどうかで確認してください。
Q. 保険料を前納した場合は?
前納とは、先の保険料を前もってまとめて払うこと。その年の分になるのは、その年に払込期日が来た分だけです。前納保険料の総額に「その年に来た払込期日の回数÷払込期日の総回数」を掛けます。
国税庁『令和8年分 年末調整のしかた』21〜22頁に記載があります。
Q. 民間の介護保険の保険料は?
介護が必要な状態になったときの保障部分は、原則として介護医療枠。こくみん共済coopのFAQも、介護保障部分の掛金を対象に挙げています。
ただし、日本生命の「介護保障定期保険特約」のように一般枠の例もあります。名前ではなく控除証明書の欄で確かめてください。
Q. 払込期日が来たのに、まだ払っていない保険料は?
控除の対象は、その年に実際に払った保険料。期日が来ていても未払いの分は含みません(所得税基本通達76-3)。
Q. 年の途中で解約した保険は?
解約までに払った保険料は、控除の対象です(No.1140 Q&A Q2)。
Q. 勤務先の団体特約で払っている保険料は?
勤務先を通じて団体特約(勤務先経由で保険料を給与から払う仕組み)で払った保険料は、勤務先が確認すれば証明書類の添付が不要。枠の考え方は、ほかの保険と変わりません(国税庁『令和8年分 年末調整のしかた』21〜22頁)。
Q. 外国の保険会社と海外で結んだ契約は?
国外で結んだ契約は対象外です(No.1141)。
まとめ:申告書に書く前の3ステップ
がん保険が一般枠になる例外、更新で契約全体が新制度に移るルール、共済の按分。この3つを知っていれば、申告書の前で迷う場面はぐっと減るはず。
保険の見直しを考えているなら、控除額ではなく保障の中身で比べてください。控除で戻るのは、払った保険料の一部だけです。
比べ方は生命保険おすすめランキングで解説しています。
医療保険やがん保険が重なっていないか、足りない保障はないか。控除証明書を並べたついでに、一度確かめたい人へ。
保険マンモスの無料保険相談では、加入中の保険を見せながら、足りない保障と重なっている保障を相談できます。
無料の保険相談は、相談先が保険の契約から収入を得るのが一般的な仕組みです。保険を勧められることはありますが、加入する義務はなく、その場で決める必要もありません。
出典一覧(確認日:2026年10月5日)
- 国税庁 タックスアンサー No.1140 生命保険料控除・関連Q&A・No.1141・No.1127(令和8年4月1日現在法令等)
- 国税庁 質疑応答事例(令和7年8月1日現在)がん保険の保険料・傷害特約付生命保険契約の特約の更新・一体となって効力を有する保険契約の区分・1枚の証明書に旧・新の記載がある場合・旧・新の両方の支払がある場合の控除額
- 国税庁 文書回答事例『新生命保険料控除制度の取扱いについて』(平成24年1月19日回答)
- 国税庁『令和8年分 年末調整のしかた』4・21〜22・24頁
- e-Gov法令検索:所得税法76条、所得税法施行令208条の3・208条の6・209条・210条、租税特別措置法41条の15の5、地方税法314条の2
- 金融庁告示第36号(平成22年3月31日)
- 生命保険協会『生命保険料控除に関する税制改正について』(2026年1月時点)
- 日本生命『新制度における主契約・特約ごとの控除区分(主な商品)』・旧契約を変更した場合の区分
- アフラック『主な販売中商品の生命保険料控除の区分』(2025年12月22日更新)
- ソニー生命『適用対象と控除額』
- 埼玉県民共済『保険料控除申告書のご記入に際して』、こくみん共済coopFAQ 管理番号318
- 生命保険文化センター『税金の負担が軽くなる「生命保険料控除」』
- 日本少額短期保険協会『少額短期保険業とは』
- 財務省『令和8年度税制改正の大綱』25頁
- 協会けんぽ茨城支部『介護保険制度と介護保険料について』
あわせて読みたい
この記事を書いた人
- 投資歴10年以上。FXから始め、2024年の新NISAを機に株式投資へ軸足
- 日本株(ファンダメンタルズ+スイング)メイン・新NISA/米国ETF/投資信託も併用
- 米国株の取引はmoomoo証券を中心に運用
利益相反の開示:当サイトは記事内リンク経由の申込みで報酬を受け取る場合があります。報酬の有無は評価に影響しません。本記事の区分と税額は、2026年10月5日時点の法令・公式資料にもとづく編集部の整理と概算です。個別の契約の区分は、保険会社の控除証明書で確認してください。
最終更新: 2026年10月5日
どのプランがあなたに合う?
5問で診断する「お金のお悩み診断」
「何から始めればいいかわからない」を1分で解消。NISA・節約・保険・クレカ・FXまで、あなたのタイプ別に最短ルートを提案します。