就業不能保険は会社員にいらない?手取りで出す年収別の不足額【2026】
【PR】本記事には広告(アフィリエイト)リンクを含みます。リンク経由の申込みで当サイトが報酬を受け取る場合があります。


- 最初の1年6か月の不足(手取りを全部使う家計なら、賞与なしで手取り約6〜7か月分、賞与が多いと約10か月分)を、貯蓄と家族の収入で埋められる会社員には、就業不能保険の優先度は低い
- その先は障害年金の等級しだい。分かれ目は「1年6か月後に障害年金が出るか」「賞与の比率」「片働き+住宅ローン」の3つ
- 自分の条件は判定表で確かめられる
この記事の数字は、2026年10月11日時点の法令と公式資料にもとづいています。
会社員の公的な保障は、思っているより厚い。病気やケガで休んでも、健康保険から傷病手当金が最長1年6か月出ます。しかも税金はかからない。
ただし、穴が4つあります。
- 休職中も、社会保険料と住民税は止まらない
- 賞与(ボーナス)は傷病手当金の計算に入らない
- 1年6か月を過ぎると、障害年金に当たらなければ公的な収入はゼロ
- 原因の約4割を占める精神疾患は長引きやすく、保険の対象外になる商品もある
この穴を、貯蓄や家族の収入で埋められるか。答えはそこで決まります。
逆に、検討したほうがいいのは次のような人です。
- 賞与の比率が高い
- 片働きで住宅ローンがあり、団信(住宅ローンの団体信用生命保険)に就業不能の保障がない
- 貯蓄が、後で示す逆算式の「1年6か月分の不足額」に届かない
- 転職したばかりで、前の健康保険との間に空白がある
保険を売る側は「いらない」とは書きにくい。この記事では、数字で境目を示します。
なお、自営業・フリーランスは対象外。国民健康保険の傷病手当金は任意の給付で、原則ないためです(国民健康保険法58条2項)。仕事中や通勤中のケガは労災保険の領域なので、これも扱いません。
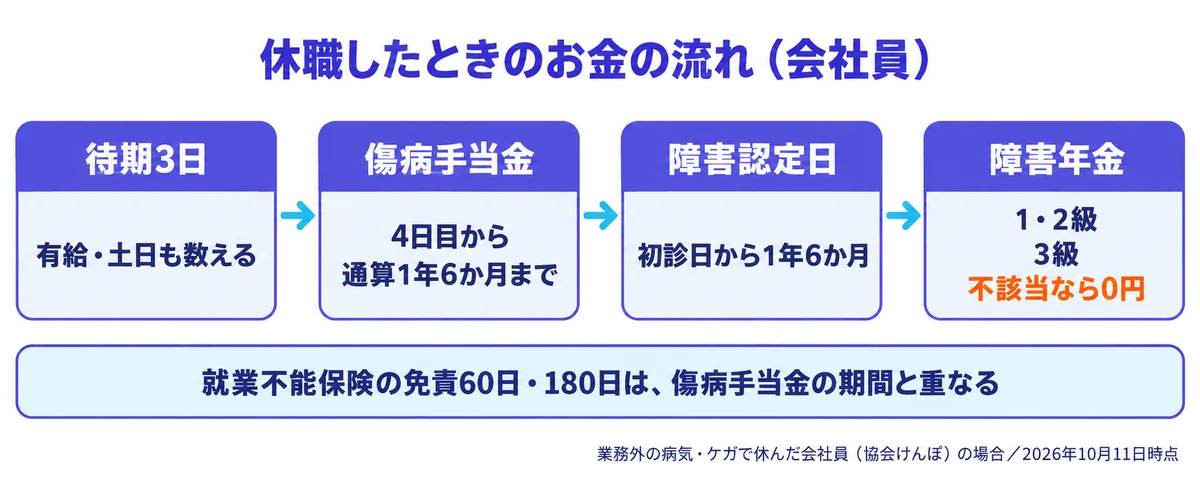
休職するとお金はこう流れる:有給→待期3日→傷病手当金→1年6か月→障害年金
最初の3日は「待期」
傷病手当金が出るのは、業務外の病気やケガで働けないとき。連続3日休んだあと、4日目からです。この3日を「待期(たいき)」と呼びます。
待期には有給休暇や土日祝も含まれる。ただし2日休んで3日目に出勤すると、待期は成立しません。
金額は「標準報酬月額」の3分の2
1日あたりの額は、次の式で決まります(健康保険法99条2項)。
直近12か月の標準報酬月額の平均 ÷ 30 × 3分の2
標準報酬月額とは、毎月の給与を区切りのよい等級に当てはめた金額のこと。社会保険料もこれで決まります。加入が12か月未満の人は、本人の平均と32万円の低いほうで計算(協会けんぽ・支給開始日が2025年4月1日以降)。
給与が一部出ている場合は、傷病手当金との差額が出ます(同法108条1項)。
期間は「通算」1年6か月
2022年1月から、支給期間は通算で数える方式になりました(2020年7月2日以降に支給が始まった人が対象)。途中で出勤して支給されなかった日は、1年6か月の残りを減らさない仕組みです。
入金の目安は、申請の受付から10営業日以内。会社の証明が要るため、1か月ごとの申請が勧められています。休職して最初の1〜2か月は、入金まで間が空く点に注意しましょう。
その先の支えは障害年金。ただし、等級に当たらなければ出ません。ここが後で出てくる「崖」です。
手取りで比べると不足額はいくら?年収400万・600万・800万円の早見表
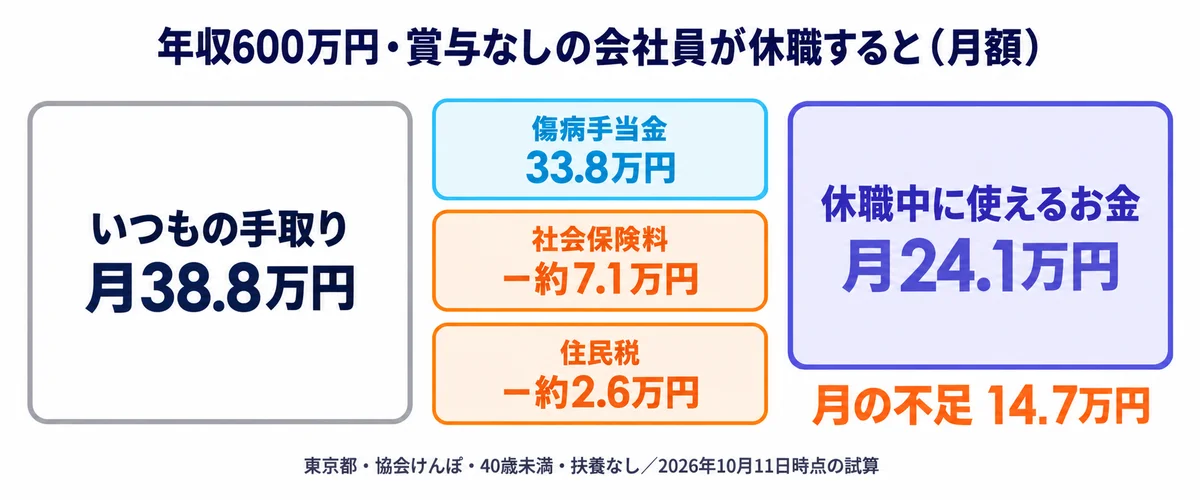
先に答えから。賞与のない人なら、休職中に使えるお金は「いつもの手取り」の約6割。賞与が年4か月分ある人は、5割を切ります。
非課税でも、払うものが2つ残る
傷病手当金には所得税も住民税もかかりません(健康保険法62条)。だから額面の3分の2でも、賞与のない人なら手取りの87〜93%ほどに届く。問題は、休職中も払い続けるものです。
1つ目は社会保険料。育休・産休には免除の規定があります(育休は同法159条、産休は159条の3)。でも、病気の休職を免除する規定はない。
しかも休職中に、毎年4〜6月の報酬で標準報酬月額を決め直す手続き(定時決定)があっても、報酬がまったくない月は除いて計算します。3か月とも該当すれば、休職前の標準報酬月額のまま決まる(日本年金機構『保険者決定』)。つまり保険料も、休職前と同じ額が続きます。給与から天引きできないので、会社に払う形になりえます。払い方は会社ごとに違うため、人事に確認を。
2つ目は住民税。前年の所得にかかるので、休んでも消えません。給与が止まると天引き(特別徴収)ができなくなる。そのため、自分で納付書で払う「普通徴収」に切り替わることがあります(地方税法321条の5第2項・321条の7第1項)。
なお、雇用保険料は給与が出ない月はかかりません。
| 年収(賞与) | いつもの手取り | 休職中に使えるお金 | 月の不足 | 18か月の不足合計 |
|---|---|---|---|---|
| 400万円(なし) | 26.4 | 16.7 | 9.7 | 174.7 |
| 400万円(年4か月) | 26.3 | 12.4 | 13.9 | 250.6 |
| 600万円(なし) | 38.8 | 24.1 | 14.7 | 264.2 |
| 600万円(年4か月) | 38.7 | 17.7 | 21.0 | 378.4 |
| 800万円(なし) | 49.5 | 32.8 | 16.7 | 300.2 |
| 800万円(年4か月) | 49.4 | 22.9 | 26.5 | 476.9 |
- モデル:単身・東京都(協会けんぽ)・40歳未満(介護保険料なし)・扶養なし
- 保険料率:健康保険9.85%(2026年3月分から)、子ども・子育て支援金0.23%(2026年4月分から)、厚生年金18.3%。いずれも労使折半(会社と本人で半分ずつ負担)。雇用保険は0.5%
- 税:所得税は令和8年分(所得に応じて基礎控除が上乗せされる特例あり)。住民税は基礎控除43万円・税率10%・均等割等(所得に関係なく一律にかかる部分)5,000円(標準税率の場合。森林環境税1,000円を含む)・調整控除(所得税との控除額の差を埋める減額)2,500円
- 賞与:「なし(月給×12)」と「年4か月分(月給×16)」の2通り
- 計算式:休職中に使えるお金=傷病手当金−休職前と同額の社会保険料−前年所得の住民税。1か月は365÷12日で換算
- 注意点:住民税を除くと、600万円・賞与なしの18か月合計は217.7万円。2年目以降の住民税は休職した年の所得で決まるため、実際の合計は両者の間になりえます。あなたの金額そのものではない点に注意
賞与が多い人ほど、穴が大きくなる
ここが一番見落とされる点です。
健康保険法は、3か月を超える期間ごとに受け取るものを「報酬」から外しています(3条5項・6項)。つまり賞与は、傷病手当金の計算に1円も入らない。
同じ年収600万円でも、月の不足は賞与なしで14.7万円。賞与4か月分の人は21.0万円です。
1年6か月分を合計すると、差はもっと開きます。賞与なしの人の不足は、手取りの約6〜7か月分。賞与4か月分の人は約10か月分です(上の表から編集部が計算)。
ただし、この不足額は「手取りを全部使っている」前提の最大値。毎月の貯金やつみたて投資を止められるなら、そのぶん穴は小さくなります。
1年6か月後の崖:障害年金がもらえる条件と、もらえないとゼロになる理由
先に安心材料から。協会けんぽの調査では、傷病手当金の平均支給期間は173.38日(約5.8か月)。支給期間が541日(約1年6か月)以上の件数は4.35%でした(2025年10月の受給者193,435件)。
1年6か月近くまで受け取る人は、受給者の中では少数派です。
一方で、原因の41.27%は「精神及び行動の障害」で最多。平均支給期間も211.92日と最長です。長引く人ほど、1年6か月後の仕組みが効いてくる。
障害年金の3つの要件
会社員のうちに初診日があり、要件を満たせば、障害厚生年金の対象になります。
等級で、収入はここまで変わる
| 区分 | 2026年度の年額 |
|---|---|
| 障害基礎年金 1級 | 1,059,125円 |
| 障害基礎年金 2級 | 847,300円 |
| 子の加算(1・2人目) | 1人243,800円 |
| 障害厚生年金 1級 | 報酬比例部分×1.25(配偶者がいれば+243,800円) |
| 障害厚生年金 2級 | 報酬比例部分(配偶者がいれば+243,800円) |
| 障害厚生年金 3級 | 報酬比例部分(最低635,500円) |
| 障害手当金(一時金) | 報酬比例部分×2(最低1,271,000円) |
障害基礎年金は1級・2級だけ。3級は、厚生年金に入っている間に初診日がある人だけの等級です。表の障害手当金は、初診日から5年以内に症状が固まり、3級より軽い障害が残ったときに一度だけ出る一時金です。
目安として、2級は「日常生活は極めて困難で、労働によって収入を得ることができないほどの障害」。3級は「労働が著しい制限を受ける、または、労働に著しい制限を加えることを必要とするような状態」とされています(日本年金機構『障害年金ガイド 令和8年度版』7頁)。
報酬比例部分は「平均標準報酬額 × 5.481/1000 × 加入月数」で計算します(2003年4月以降の期間)。平均標準報酬額は、加入期間中の給与を月あたりに平均した額のこと。加入が300月未満なら、300月とみなす決まりです。
ここに2つ目の発見があります。平均標準報酬額には、賞与も含まれる。傷病手当金では無視された賞与が、障害厚生年金では数えられるわけです。
年収600万円モデルで見る3年間
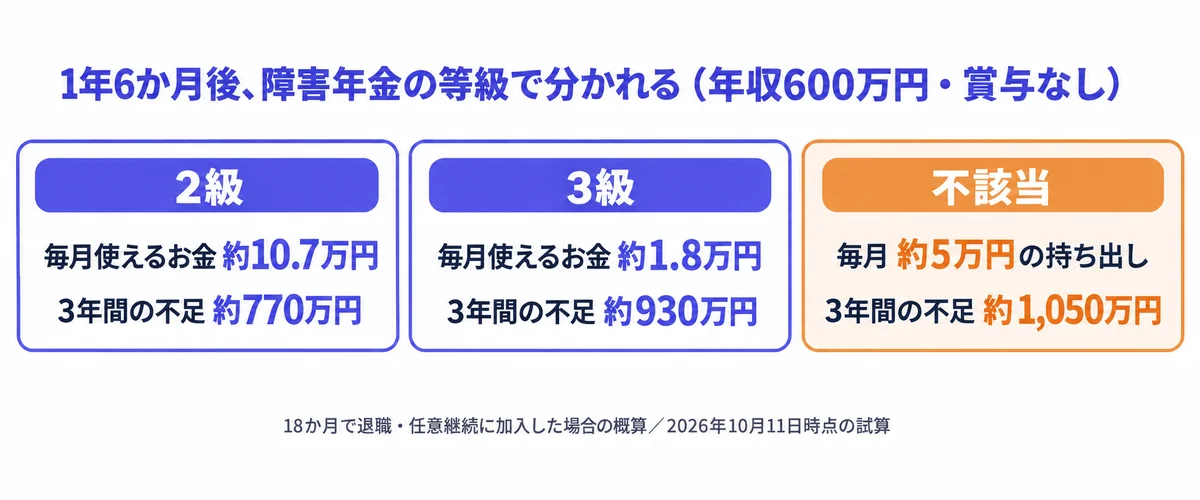
| 年収600万円・賞与なし | 2級 | 3級 | 不該当 |
|---|---|---|---|
| 18か月以降に毎月使えるお金 | 約10.7万円 | 約1.8万円 | 約−5.0万円 |
| 19〜36か月の不足合計 | 約510万円 | 約670万円 | 約790万円 |
| 3年間の不足の累計 | 約770万円 | 約930万円 | 約1,050万円 |
賞与4か月分の人は、3年間の累計が約880万〜1,170万円になります。年収400万円なら3級の手残りは月約0.3〜0.9万円。800万円なら約3.9〜4.1万円です。
3級の年金は、任意継続と国民年金の保険料でほぼ消えます。1・2級なら国民年金保険料が法定免除になる。でも3級は対象外です。不該当なら、毎月約5万円の持ち出し。
5年分は計算していません。任意継続は最長2年で、その後の国民健康保険料は自治体と所得で大きく変わるからです。
障害厚生年金の額は、過去の報酬で人によって大きく違う。自分の見込みは、厚生労働省の「公的年金シミュレーター」で確かめられます。
請求から入金までにも空白がある
障害年金は、請求から年金証書が届くまで3か月程度。振り込みは、証書が届いてから約1〜2か月後です(障害年金ガイド 令和8年度版)。
障害認定日の診断書で請求すれば、認定日の翌月分までさかのぼって受け取れます(時効により、さかのぼれるのは5年分まで)。あとから悪化して請求する「事後重症」は、請求日の翌月分から。
なお、同じ病気で障害厚生年金を受けられる間は、傷病手当金は差額だけになります(健康保険法108条3項)。
統計も見ておきましょう。2025年度に新規で決定した障害厚生年金では、3級が49.8%、非該当が6.5%。ただし、これは請求した人の中の割合です。休職した人がもらえる確率ではない点に注意してください。
退職したら傷病手当金はどうなる?継続給付の条件と、転職1年未満の人の注意点
休職が長引き、退職を選ぶ人もいます。協会けんぽの調査では、受給件数の22.26%が資格喪失者(退職などで健康保険の資格を失った人)。その65.76%が精神及び行動の障害でした。
退職後も受け取れる2つの条件
- 退職日までに、健康保険に継続して1年以上入っていた
- 退職日に、傷病手当金を受けているか、受けられる状態だった
協会けんぽのよくある質問(Q6)には、退職日に出勤すると継続給付の条件を満たさない、と書かれています。あいさつのつもりの1日出勤で、翌日以降が出なくなる。健康保険組合の人は、自分の組合でも確認してください。
もう1つの注意。退職後に一度働ける状態になると、その後また働けなくなっても支給されません。
転職して1年未満の人
「1年以上」は、1日も空かずに健康保険に入っていたという意味。前職の協会けんぽや健康保険組合と空白がなければ、期間を合算できます。東京都がんポータル『資格喪失後の傷病手当金の詳細』のQ3に書かれた扱いです。
逆に、転職の間に空白がある人は危うい。前職が共済組合や国民健康保険だった人もそうです。1年に届かず、退職すると傷病手当金が止まりえる。就業不能保険の優先度が上がる境界条件です。
退職後の保険料
健康保険は、任意継続・国民健康保険・家族の扶養の3つから選びます。協会けんぽも、保険料を比べて選ぶよう案内している。
任意継続は、資格を失った日(退職日の翌日)から20日以内に申し出て、最長2年(2022年からは本人の申出でいつでもやめられる)。保険料は全額自己負担です。任意継続の間に新しく起きた病気やケガには、傷病手当金は出ません。
国民年金保険料は月17,920円(2026年度)。退職による特例免除があり、申請は毎年度必要です。国民健康保険にも、非自発的な失業の人向けの軽減がある。病気による退職が当たるかは、ハローワークと市区町村に確認しましょう。
退職後の傷病手当金と、雇用保険の基本手当(失業手当)は同時に受けられません。ハローワークで受給期間の延長手続きをしておけば、働けるようになってから受け取れます。
保険に入る前に確認:会社の付加給付・GLTD・休職規定・団信の就業不能特約
保険を足す前に、すでに持っている保障を探しましょう。二重に払わないためです。
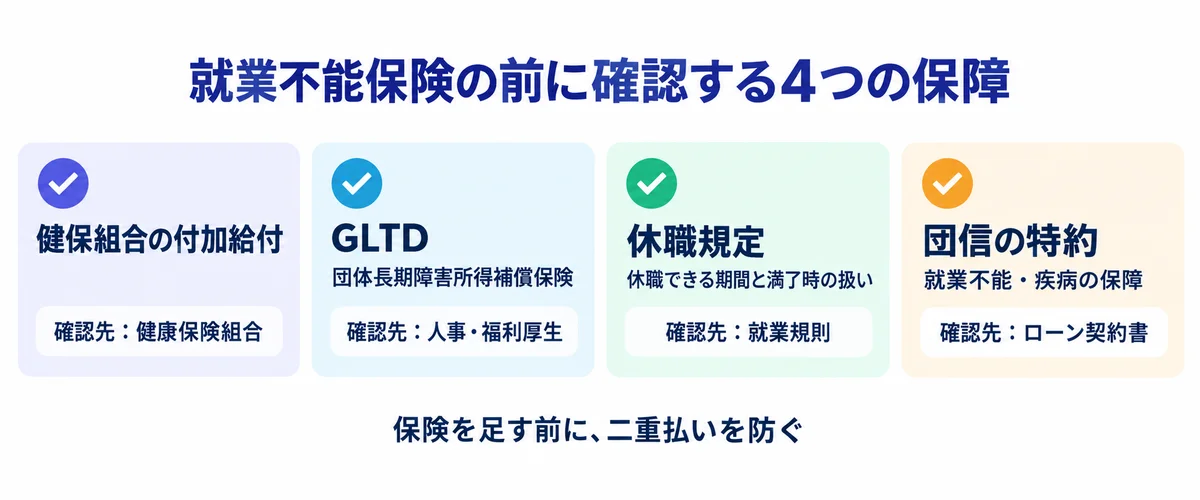
1. 健康保険組合の付加給付
健康保険組合は、規約で法定の給付に上乗せできます(健康保険法53条)。協会けんぽにはこの仕組みがない。資格確認書(健康保険証の代わりに交付される加入の証明書)やマイナポータルで見られる保険者名(あなたの健康保険を運営している団体の名前)が「〇〇健康保険組合」なら、上乗せや延長がないか組合に聞いてみてください。
2. GLTD(団体長期障害所得補償保険)
会社が団体で入る、長期の所得補償保険です。会社負担で全員が対象の部分と、本人が任意で上乗せする部分がある例も(厚生労働省『治療と仕事の両立支援ナビ』)。
対象かどうか、精神障害の扱い、傷病手当金や障害年金を差し引いて払う契約かどうかを人事に確かめましょう。
3. 就業規則の休職規定
見るのは、休職できる期間の上限と、満了したときの扱い。満了で自然退職になる定めなら、その日が継続給付の分かれ目になります。
4. 住宅ローン団信の特約
団信(団体信用生命保険)とは、ローン契約者が亡くなったときなどに残高がゼロになる保険。フラット35の新機構団信は、公式ページに就業不能の保障の記載がありません。
民間の住宅ローンには、病気で働けない状態が続いたときに返済や残高を保障する特約を付けられるものもあります(例:楽天銀行の全疾病特約)。条件は商品ごとに違い、精神疾患を対象外にしている特約もある。自分の契約に特約が付いているか、条件は何かを契約書で確かめましょう。
就業不能保険の仕組みと落とし穴:免責期間・精神疾患・支払条件・税金
就業不能保険は、長く働けないときの収入減に、月額で備える保険。傷病手当金を受けていても請求できる商品があります(保険会社の商品説明。参考資料に掲載)。
メリットははっきりしています。1年6か月後の崖に、貯蓄以外の手段で備えられる点。ただし、同じ重さで知っておくべき落とし穴が5つあります。
免責期間は傷病手当金と重なる
保険金が出ない最初の期間を、支払対象外期間(免責期間)と呼びます。60日などが一般的で(生命保険文化センター『就業不能保障保険』)、180日を選べる商品もある。
180日を選んでも、その時点はまだ傷病手当金の期間内。公的給付がある期間と、保険の給付が重なります。
「働けない」の定義が商品ごとに違う
入院や医師の指示による在宅療養を条件にする商品があります。在宅療養を、医師が自宅を訪れる診療の対象に限る商品もある(生命保険文化センター『就業不能保障保険』)。
「国民年金の障害等級1・2級」に当たることを、支払条件の一つにする商品もあります(生命保険文化センター『就業不能保障保険』)。この条件で請求する場合、障害年金が3級だと保険も出ない可能性がある。年金と保険の「二重の穴」です。約款で確かめてください。
精神疾患の扱い
精神疾患を含む商品と、除外する商品があります。含む場合も、通常とは別の給付や特約に分けられ、受け取れる期間に上限がある(生命保険文化センター『就業不能保障保険』)。
傷病手当金の原因で最も多いのは精神疾患。ここが手薄な商品だと、いちばん起きやすい場面で役に立ちにくいわけです。
保険料は毎月かかるコスト
保険料は、何も起きなくても毎月出ていきます。一方で、支給期間が541日以上の件数は受給者の4.35%。起きる割合は小さいけれど、起きたら大きい。その穴に月々いくら払うかを、逆算した不足額と比べて決めるのが筋です。
給付金も保険料も、税金の扱いが決まっている
就業不能保険の給付金は非課税です。根拠は所得税法9条1項18号・同施行令30条1号・所得税基本通達9-21。損害保険の所得補償保険の保険金も同じ扱いです(同9-22・国税庁タックスアンサーNo.1760)。
傷病手当金も障害年金も非課税。だから比べるときは、額面ではなく手取りどうしで比べるのが正しい。額面で比べると、不足額を大きく見積もってしまいます。
保険料は、生命保険料控除のうち「介護医療保険料控除」の対象になりえます(所得税法施行令208条の6第3号)。ケガだけを保障する契約は除かれる。詳しくは介護医療保険料控除の対象は?の記事で解説しています。
似た名前の保険との違いも押さえておきましょう。
- 就業不能保険:生命保険会社の、働けない間の収入を月額で補う保険
- 所得補償保険:損害保険会社の、働けない間の所得を補う保険(給付期間は商品で確認)
- 収入保障保険:亡くなったときなどに、家族が月額で受け取る保険
判定表:就業不能保険がいらない会社員・検討したほうがいい会社員
まず、貯蓄で代わりにできるかを逆算します。
(毎月の生活費−休職中に使えるお金)×18か月
+(毎月の生活費−18か月以降に使えるお金)×備えたい月数
ここでの「生活費」は手取りではなく、実際に出ていくお金のこと。年収600万円・賞与なしで、生活費が月30万円の人で試してみましょう。
18か月までの不足は(30万−24.1万)×18で約106万円。18か月以降に3級で1年分備えるなら、(30万−1.8万)×12で約338万円。合わせて約445万円です。
同じ条件で賞与が年4か月分の人なら、18か月までが(30万−17.7万)×18で約221万円。3級で1年分を足すと、(30万−1.8万)×12で約338万円。合計は約560万円まで増えます。
| 確認項目 | いらない寄り | 検討寄り |
|---|---|---|
| 家計 | 共働きで、片方の手取りで固定費が回る | 片働き |
| 住宅ローン | なし、または団信に就業不能の保障あり | あり、団信は死亡などだけ |
| 賞与 | なし〜少なめ | 年収に占める割合が大きい |
| 会社の上乗せ | 付加給付やGLTDがある | どちらもない |
| 健康保険の加入 | 空白なく1年以上 | 転職直後で前職と空白あり |
| 貯蓄 | 逆算した額に届く | 逆算した額に届かない |
検討したほうがいい典型例は、次の組み合わせ。片働きで住宅ローンがあり、団信に就業不能の保障がない。賞与が年4か月分ある。貯蓄が逆算した額に届かない。
いらない可能性が高いのは、共働きで片方の手取りで固定費が回る人。GLTDがある人。貯蓄が逆算額を満たす人です。
よくある質問
有給と傷病手当金、どちらを先に使うべき?
待期の3日は、有給でも成立します。ただし有給を使った日は給与が出るので、傷病手当金は出ないか差額だけ。有給の残りと、復帰後に休みが必要かで決めましょう。
傷病手当金をもらったら、年末調整や確定申告は?
非課税なので、税金の計算では収入に入れません。ただし、健康保険の扶養に入るかの判定は別。年間の見込み収入130万円未満(19歳以上23歳未満は150万円未満)で、かつ同居なら扶養する人の収入の半分未満などが条件。傷病手当金も収入に数えるので、日額3,612円以上だと130万円の基準を超えます(日本年金機構)。
医療保険やがん保険と重なる?
目的が違います。医療保険は入院や手術の費用、就業不能保険は収入の穴に備えるもの。ただ、がん保険の一時金などで穴を埋める考え方もあります。手持ちの保険を並べてから決めましょう。
公務員はどう違う?
共済組合の傷病手当金は、標準報酬の月額の平均の22分の1に3分の2を掛けて計算(国家公務員共済組合法66条2項)。休暇や休職の制度も別なので、この記事の試算は当てはまりません。
入るなら、いくら・何歳までに設定する?
月額は「18か月以降の月の不足額」(障害年金を受け取ったうえでの、生活費との差)から、家族の収入で埋められる分を引いた範囲が目安。障害年金の等級が読めないなら、不該当の場合の不足額を上限として考えます。期間は、住宅ローンの完済や子どもの独立など、支出が減る時期を基準に考えます。
まとめと次の一歩
- 最初の1年6か月の不足を、貯蓄・家族の収入・会社の上乗せで埋められる会社員の多くには、就業不能保険の優先度は低い
- 本当の穴は1年6か月後。年収600万円モデルでは、等級しだいで月約10.7万円から約5万円の持ち出しまで分かれる
- 保険を探す前に、付加給付・GLTD・休職規定・団信を確認する
次の一歩はこの順番です。会社の保障を確かめる。早見表と逆算式で自分の不足額を出す。それでも足りない人だけ、複数の商品を比べる。
判定表で「検討寄り」が多かった人へ。会社の保障と手持ちの保険を並べたうえで、足りない分を一緒に確かめたいときの選択肢です。
相談のときは加入中の保険証券を手元に置き、足りない保障と重なっている保障を確かめたいと伝えると話が早い。
無料の保険相談は、相談先が保険の契約から手数料を得る仕組み。保険を勧められることはありますが、加入する義務はなく、その場で決める必要もありません。
参考資料(2026年10月11日確認)
- 全国健康保険協会『傷病手当金』(給付と手続き)
- 全国健康保険協会『よくあるご質問:病気やケガで会社を休んだとき(傷病手当金)』 Q1・Q2・Q5・Q6・Q9
- 全国健康保険協会『令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(東京支部)』 PDF 1頁
- 全国健康保険協会『任意継続』
- 全国健康保険協会『現金給付受給者状況調査報告(令和7年度)第一部 傷病手当金 概要』 PDF 3〜5・10〜11頁(印刷頁1〜3・8〜9)
- 厚生労働省『令和4年1月1日から健康保険の傷病手当金の支給期間が通算化されます』
- e-Gov法令検索『健康保険法(3条・53条・62条・99条・104条・108条・159条・159条の3)』
- e-Gov法令検索『地方税法(321条の5・321条の7)』
- 日本年金機構『保険者決定』 更新日2026年5月21日
- 日本年金機構『障害厚生年金の受給要件・請求時期・年金額』 更新日2026年4月1日
- 日本年金機構『障害年金ガイド 令和8年度版』 PDF 8・10・11・14・15頁
- 日本年金機構『年金用語集「報酬比例部分」』
- 日本年金機構『障害年金業務統計(令和7年度決定分)』 印刷頁2頁
- 日本年金機構『国民年金保険料の免除制度・納付猶予制度』
- 日本年金機構『従業員(健康保険・厚生年金保険の被保険者)が家族を被扶養者にするとき、被扶養者に異動があったときの手続き』 更新日2026年9月30日
- 厚生労働省『公的年金シミュレーター』
- 厚生労働省『国民健康保険の保険料・保険税について』
- 東京都がんポータル『資格喪失後の傷病手当金の詳細(令和6年3月1日時点)』 Q1〜Q3
- さいたま市『従業員が休職中のため普通徴収に切替えることはできますか。』
- 国税庁『タックスアンサーNo.1760 所得補償保険の保険金を受け取ったとき』
- 国税庁『所得税基本通達9-20〜9-22』
- e-Gov法令検索『所得税法施行令(30条・208条の6)』
- 生命保険文化センター『就業不能保障保険』
- 厚生労働省『治療と仕事の両立支援ナビ 取組事例』
- 住宅金融支援機構【フラット35】『新機構団体信用生命保険制度』
- 楽天銀行『全疾病特約付団体信用生命保険』
- ライフネット生命『就業不能保険』(商品説明・傷病手当金との関係・支払対象外期間)
あわせて読みたい
この記事を書いた人
- 投資歴10年以上。FXから始め、2024年の新NISAを機に株式投資へ軸足
- 日本株(ファンダメンタルズ+スイング)メイン・新NISA/米国ETF/投資信託も併用
- 米国株の取引はmoomoo証券を中心に運用
利益相反の開示:当サイトは記事内リンク経由の申込みで報酬を受け取る場合があります。報酬の有無は評価に影響しません。本記事の手取りと不足額は、2026年10月11日時点の料率・制度にもとづく編集部の概算。給付の条件は、加入している健康保険・日本年金機構・保険会社の資料で確認してください。
最終更新: 2026年10月11日
どのプランがあなたに合う?
5問で診断する「お金のお悩み診断」
「何から始めればいいかわからない」を1分で解消。NISA・節約・保険・クレカ・FXまで、あなたのタイプ別に最短ルートを提案します。